Autor: Luís Gomes

  • Reforma do Código Laboral: paupérrimos mas com direitos

    Reforma do Código Laboral: paupérrimos mas com direitos

    Voltámos ao mesmo lugar, ao mesmo palco, com os mesmos actores a representar o mesmo drama que se repete, com a pontualidade de um relógio suíço, desde que a Revolução de Abril nos brindou com uma Constituição cuja arquitectura laboral foi, por assim dizer, generosamente inspirada nos apontamentos de um certo barbudo de Trier, exilado em Londres, que nunca trabalhou por conta de outrem um único dia da sua vida, e que, apesar disso – ou precisamente por isso – se tornou o profeta da condição operária.

    A proposta do Governo de Luís Montenegro – baptizada, com aquela propensão lusitana para os nomes altissonantes, de “Trabalho XXI” – pretende alterar mais de uma centena de artigos do Código do Trabalho. Mais de cem artigos. Uma reforma “estrutural”. Uma “catástrofe civilizacional”, respondem os sindicatos! A Concertação Social, que não representa ninguém, reuniu, debateu, deliberou – e não concertou coisa alguma.

    Luís Montenegro. Foto: D.R.

    Entretanto, cá fora, no Portugal real – esse país que existe entre a Concertação Social e os noticiários –, metade dos trabalhadores recebe menos de 980 euros líquidos por mês. Não é uma estimativa pessimista: é o que nos diz o Instituto Nacional de Estatística. O salário médio líquido mal ronda os 1.142 euros – e isso apenas porque uma minoria abastada puxa a média para cima, como sempre acontece nestes exercícios aritméticos que tanto servem à retórica e tão pouco à verdade.

    Para compreender o Código Laboral português é necessário recuar alguns séculos e visitar um monge agostiniano da Saxónia que, em 1517, teve a ideia, fatal para a civilização europeia, de pregar noventa e cinco teses na porta de uma igreja de Wittenberg.

    Martinho Lutero fez muitas coisas; a mais duradoura, porém, foi a abolição prática da autoridade natural. Declarou, com a convicção dos que nunca duvidaram de si mesmos, que qualquer fiel podia ler e interpretar as Escrituras. O Papa – esse homem que estudara teologia durante décadas, rodeado de séculos de tradição doutrinária – não tinha mais autoridade para interpretar a Bíblia do que o sapateiro da aldeia. Todos “somos iguais” nessa capacidade.
    a man standing on top of a metal structure
    Foto: Ivan Henao

    O princípio parecia inocente, quase simpático. Tornou-se, ao longo de três séculos, uma das ideias mais destrutivas que o Ocidente já albergou. Porque a lógica é implacável: se o Papa não tem autoridade para interpretar o texto sagrado, por que razão haveria o pai de tê-la sobre os filhos? O professor sobre os alunos? O proprietário sobre a sua propriedade? O empresário sobre os investimentos que realizou com as suas próprias poupanças, na sua própria empresa?

    A autoridade natural – essa hierarquia orgânica que emerge não da opressão mas da responsabilidade, não do capricho mas do mérito e do risco assumido – foi varrida pela fantasia igualitária que Lutero soltou no mundo, como se solta um génio de uma garrafa: com grande entusiasmo e sem a menor ideia das consequências.

    Quando a autoridade natural desaparece das relações humanas, surgem conflitos em toda a parte. A mulher oprimida pelo homem, o aluno oprimido pelo professor, o trabalhador oprimido pelo patrão, o paciente oprimido pelo médico – e, ultimamente, o fisco oprimido pelo “contribuinte”, que teve a impertinência de ganhar dinheiro.

    Tudo é opressão, tudo é conflito, tudo é luta. Curiosamente, os beneficiários desta narrativa da opressão universal são sempre os mesmos: aqueles que vivem de regular, de confiscar, de arbitrar, de legislar sobre a vida alheia. Os que nunca investiram um vintém, mas que têm muito a dizer sobre quem o fez.

    brown textile on white printer paper
    Foto: Lena Balk

    Foi sobre esta ideologia protestante – este chão fértil de autoridades negadas e hierarquias dissolvidas – que Karl Marx ergueu a sua construção teórica. Marx era, com efeito, filho do protestantismo: nascido numa família judaica convertida ao luteranismo, criado num ambiente onde a crítica da autoridade religiosa era o pão de cada dia, foi apenas dar o passo seguinte e aplicar o mesmo princípio à economia. O capitalista era o Papa. O trabalhador era o fiel. O manifesto comunista, a nova tradução da Bíblia para o vulgo, acessível a todos, interpretável por todos, obrigatória para todos.

    A grande fantasia marxista – essa que ao fim de um século e meio ainda infecta os nossos Códigos do Trabalho, as nossas Constituições, as nossas Concertações Sociais – é a de que existe um conflito fundamental, irreconciliável e estrutural entre o capitalista e o trabalhador.

    Um conflito que, examinado à luz da mais elementar lógica económica, simplesmente não existe. Existiu apenas na cabeça de Marx, que nunca construiu uma empresa, que viveu durante anos à custa do amigo Engels – esse industrial têxtil de Manchester, cujos trabalhadores Marx nunca tratou como irmãos –, e que, como corolário desta notável coerência intelectual, fez um filho à sua empregada doméstica, Helene Demuth, filho que negou publicamente durante décadas.

    Karl Marx. Foto: D.R.

    Ao final de séculos, um povo de cultura católica – um povo que conhecia a autoridade, que a respeitava, que a exercia com a naturalidade de quem sabe que alguém tem de tomar decisões – foi destruído por estas fantasias importadas do norte protestante, frio e cinzento. Destruído lentamente, pacientemente, artigo por artigo do Código Laboral.

    Imaginemos, por um momento uma vinha. Toda a produção implica tempo. Para que uma garrafa de vinho chegue à mesa do consumidor, são necessários anos de trabalho: preparação do terreno, escolha das castas, plantação, cultivo, vindima, vinificação, envelhecimento, engarrafamento, distribuição. Cinco anos, digamos, numa estimativa modesta.

    Imaginemos agora que não existe capitalismo. Duas pessoas decidem explorar um terreno. Têm de negociar a repartição das receitas futuras; têm de se abster de consumir durante cinco anos, alimentando-se apenas da esperança de que, no fim desse prazo, o consumidor queira o vinho e pague o preço projectado. O leitor poderá imaginar o que aconteceria: conflito, dissolução da parceria, abandono do terreno, e dois homens furiosos a discutir em tribunal o que pertence a cada um – e a recorrer, inevitavelmente, ao Estado, ao bandido estacionário, para arbitrar!

    two people shaking hands over a piece of paper
    Foto: Amina Atar

    Imaginemos agora, pelo contrário, um capitalista e um trabalhador. Há aqui uma transacção: o capitalista compra bens futuros – as garrafas de vinho que existirão daqui a cinco anos – investindo as suas poupanças presentes. Suponhamos que investe cem euros em terrenos, sementes, edifícios e trabalho; que a taxa de diferimento natural é de cinco por cento ao ano; daqui a cinco anos, a rentabilidade mínima aceitável seria de cento e vinte e oito euros (100 ×1,055).

    Se a receita exceder esse valor, o investimento foi bem-sucedido; se ficar aquém – se o consumidor não procurou o vinho, ou não pagou o preço esperado –, o capitalista ficou com o prejuízo. Ficou, literalmente, com menos do que tinha. Destruiu capital. Destruiu poupanças.

    Para o trabalhador, a equação é diferente: vende bens futuros – a sua força de trabalho durante cinco anos – e recebe consumo presente. Não tem de esperar cinco anos para comer. Não tem o risco de o vinho não vender. Não perde as poupanças se a colheita falhar. Recebe o seu salário no final de cada mês, independentemente de o mercado querer ou não o produto.

    man using welding machine
    Foto: Christopher Burns

    Esta é uma transacção voluntária, benéfica para ambas as partes, e que só existe porque o capitalista tem poupanças e está disposto a adiantá-las. Nenhuma exploração. Nenhum conflito. Uma simples troca.

    Eis a pergunta que ninguém faz nas Concertações Sociais, porque a resposta seria inconveniente para todos os presentes: por que razão são os salários tão baixos em Portugal? Por que razão metade dos portugueses recebe menos de 980 euros líquidos, num país da União Europeia, em 2026, quando o salário médio europeu é de quase 38 mil euros anuais e o português não chega a 23 mil?

    A principal razão chama-se Código do Trabalho. Esse monumento legislativo que o Doutor Centeno – com a serenidade olímpica de quem nunca arriscou uma poupança própria num negócio – nos assegurou recentemente não necessitar de qualquer alteração, porque, segundo a sua luminosa análise, não é a legislação laboral que impede a melhoria da produtividade. Seria interessante perguntar ao Doutor Centeno se alguma vez investiu as suas poupanças pessoais num negócio sujeito ao actual Código Laboral. A resposta, antecipa-se, seria negativa.

    O actual regime de despedimentos em Portugal resume-se, na prática, a três modalidades: i) mútuo acordo – o que significa que o trabalhador tem de aceitar, o que implica quase sempre uma indemnização avultada; ii) extinção do posto de trabalho – o que é relativamente possível numa fábrica, mas tente-se justificar a extinção do posto de um comercial, de um contabilista, de um assistente administrativo, em tribunal, perante um juiz; iii) e despedimento colectivo – que implica prejuízos avultados durante anos, um processo kafkiano junto das entidades competentes, e a bênção do Estado, essa entidade que nunca arriscou um euro mas que tem “muito a dizer” sobre como se gere um negócio, sendo quase sempre o “accionista maioritário”, sem lá meter um tostão.

    people sitting down near table with assorted laptop computers
    Foto: Marvin Meyer

    A conclusão é de uma limpidez cristalina, a que só a mais obstinada má-fé pode resistir: se qualquer dos políticos que actualmente perora sobre a necessidade de “não transformar o mercado de trabalho num bar aberto dos despedimentos” – expressão notável, que pede emprestada a metáfora da taberna para descrever a liberdade contratual – investisse as suas poupanças numa empresa com cinco trabalhadores, sabendo que não os pode dispensar durante os próximos vinte anos independentemente do que o mercado diga, o que faria? Ofereceria um salário elevado? Ou ofereceria o salário mais baixo possível, para minimizar o risco que não pode eliminar?

    A resposta é tão óbvia que não merece discussão. O Código Laboral, ao tornar o despedimento praticamente impossível, obriga o empregador a incorporar esse risco no salário oferecido – e a incorporá-lo para baixo. Os salários baixos em Portugal não são um acidente histórico nem uma fatalidade: são a consequência directa de uma legislação que transforma cada contratação numa aposta de décadas sem possibilidade de saída.

    A narrativa do conflito entre capitalista e trabalhador é, como se demonstrou, uma fantasia. Mas existe, na vida económica portuguesa, um conflito real, concreto e diário: o conflito entre o Estado e os pagadores de impostos. Entre aqueles que produzem – capitalistas, empresários, trabalhadores do sector privado – e aqueles que consomem o produto dessa produção por via do confisco: políticos, funcionários públicos, e pensionistas cujas reformas excedam em muito o que contribuíram.

    black Android smartphone near ballpoint pen, tax withholding certificate on top of white folder
    Foto: Kelly Sikkema

    A casta verdadeiramente exploradora não é o empresário que contrata trabalhadores, que arrisca as suas poupanças, que paga IRS, IRC, TSU, IMI, IVA e mais um conjunto de siglas que o Fisco vai inventando com a criatividade dos que não têm de justificar o esforço de as pagar. A casta verdadeiramente exploradora é aquela que vive do confisco permanente, que justifica essa subtracção com a narrativa do “Estado protector” – esse Estado que “protege” o trabalhador do empregador, a criança do professor, a mulher do homem, o consumidor do produtor –, e que, para manter a narrativa viva e a sua própria “utilidade social”, tem todo o interesse em perpetuar o suposto conflito entre patrões e trabalhadores.

    Porque se empresários e trabalhadores chegassem um dia à conclusão de que a sua relação é de cooperação voluntária e não de conflito estrutural, de que partilham o mesmo interesse no sucesso da empresa e sofrem conjuntamente as consequências do seu fracasso, de que o seu inimigo comum não é o outro mas o Estado que confisca de ambos – bem, se chegassem a essa conclusão, a indústria da Concertação Social, das Centrais Sindicais, dos Ministérios do Trabalho, dos Códigos Laborais e dos académicos que os comentam ficaria sem razão de existir.

    Existe uma solução para os salários baixos, para o desemprego estrutural, para a precariedade que o próprio Código Laboral gera ao tornar a contratação permanente um risco insuportável. Essa solução é simples, no sentido em que vai contra todos os instintos burocráticos que a nossa classe política cultivou ao longo de mais de cinquenta anos de democracia jacobina: abolir o Código do Trabalho.

    Foto: A.R.

    Não reformá-lo. Não alterar-lhe cem artigos com grande alarido mediático e conferências de imprensa ministeriais. Abolir. Substituir por um simples contrato mercantil entre as partes – como qualquer outro contrato civil –, onde trabalhador e empregador estabelecem livremente as condições da sua relação: salário, horário, duração, causas de rescisão. Uma associação voluntária entre adultos que prescindem da tutela do Estado para regular a sua vida.

    O que aconteceria? Os empregadores perderiam o medo de contratar – esse medo que os leva hoje a preferir o trabalho temporário, o prestador de serviços, o recibo verde, o outsourcing, qualquer coisa que não implique um vínculo permanente regulado por um código escrito por pessoas que nunca montaram uma empresa. Estariam dispostos a pagar salários mais elevados, porque poderiam terminar a relação se o negócio corresse mal.

    Por outro lado, os trabalhadores encontrariam muito mais ofertas, porque o mercado de trabalho seria, pela primeira vez em cinquenta anos, um mercado – e não uma sucessão de obstáculos kafkianos disfarçados de protecção.

    Luís Montenegro. Foto: PSD.

    Mas não, não ouviremos esta proposta na Concertação Social. Ouviremos, em vez disso, durante mais alguns meses, os representantes dos trabalhadores a falar de “retrocesso civilizacional” e os representantes dos empregadores a falar de “boa base de negociação”, e os ministros a falar de “equilíbrio”, e os comentadores a comentar os comentários, e os académicos a filosofar em conferências financiadas pelo erário público, e no fim haverá um acordo ou não haverá, e o Parlamento votará ou não votará, e o Presidente promulgará ou vetará, e tudo ficará fundamentalmente na mesma. Entretanto, metade dos portugueses continuará a receber menos de 980 euros.

    O Código Laboral não deveria ser reformado. Deveria ser abolido. As associações deveriam ser livres. As contratações deveriam ser voluntárias, regidas pelo mesmo direito civil que regula qualquer outra transacção entre adultos. O artigo 53.º da Constituição – esse monumento ao paternalismo estatal que garante “segurança no emprego”, proibindo despedimentos “sem justa causa”, como se o Estado soubesse melhor do que as partes o que é justo numa relação contratual específica – deveria ser revisto.

    Mas para isso seria necessário abandonar a fantasia protestante que nos persegue há séculos: a fantasia de que existe um Estado protector, de que existe um conflito natural entre empregador e trabalhador, de que a lei pode substituir a confiança e o contrato voluntário pode ser melhorado pela regulação obrigatória.

    Seria necessário reconhecer que a única entidade que tem interesse real em perpetuar esse conflito imaginário – alimentando-o com legislação, com burocracia, com arbitragem, com subsídios – é o próprio Estado, que dele tira a sua razão de ser e os seus funcionários tiram o seu salário.

    Foto: D.R.

    Não existe um Estado protector. Existe um Estado que confisca, que regula, que tutela, que infantiliza, e que, à medida que cobra mais impostos e acumula mais burocracia, vai garantindo que os empresários ganham menos e os trabalhadores recebem menos – e que todos, no fim, continuam a precisar dele para mediar o conflito que ele próprio criou.

    Essa fantasia protestante persegue-nos até hoje. Perseguir-nos-á amanhã, quando a Concertação Social voltar a reunir, com as mesmas gravatas, os mesmos discursos, e a mesma indiferença aos 980 euros que metade dos portugueses leva para casa no fim de cada mês.

  • A tributação da riqueza segundo a União das Repúblicas Socialistas Europeias (URSE)

    A tributação da riqueza segundo a União das Repúblicas Socialistas Europeias (URSE)

    Bruxelas publicou dois relatórios sobre tributação da riqueza. São volumosos, eruditos, cheios de gráficos e citações académicas. Custaram dinheiro dos “contribuintes” – a classe que paga efectivamente impostos – a produzir. Têm uma tese central que se resume a uma frase: a riqueza está cada vez mais concentrada nos mais ricos, pelo que é necessário taxá-la mais!

    Há apenas um problema. Os relatórios não explicam como é que essa concentração aconteceu. Ou melhor: explicam tudo excepto isso.

    O relatório começa por chorar. Com dados. “Entre 1995 e 2023, a riqueza privada na União Europeia tornou-se progressivamente mais concentrada nos grupos mais ricos. Em 2023, os 10% mais ricos da população detinham 60% da riqueza das famílias, registando um aumento de 3 pontos percentuais desde 1995.“

    A seguir, os autores constroem um argumento que termina sempre a dizer-nos que é preciso confiscar mais: se há desigualdade, é preciso redistribuir. Se é preciso redistribuir, é preciso tributar. Se é preciso tributar, é preciso um relatório a recomendar como. Eis o relatório.

    O que não encontrará nestas centenas de páginas, por mais que procure, é uma análise honesta da origem do problema. O relatório está estruturalmente impedido de a fazer. Seria como pedir ao incendiário que investigue o incêndio.

    Close-up view of an open book with pages fanned out against a soft blurred background.
    Foto: Caio

    Porque a verdade – documentada, mensurável, irrefutável nos dados de mercado – é que a explosão de desigualdade de riqueza das últimas duas décadas tem um nome e uma morada. Chama-se Quantitative Easing – nada mais que uma expressão pomposa para impressão massiva de dinheiro – e mora em Frankfurt, na sede do Banco Central Europeu.

    Em 2008, o mundo financeiro entrou em colapso. Os bancos centrais responderam com a única “ferramenta” que tinham: a criação massiva de dinheiro. A Reserva Federal norte-americana, o Banco Central dos EUA, expandiu o seu balanço de 900 mil milhões para 9 biliões de dólares norte-americanos. O BCE fez o equivalente europeu, com a mesma lógica e o mesmo efeito.

    Este mecanismo tem um nome técnico que os economistas do século XVIII já conheciam. Chama-se efeito Cantillon, em homenagem a Richard Cantillon, que o descreveu com uma clareza que nenhum Banco Central conseguiu desde então refutar: quando se cria moeda nova, não entra na economia de forma uniforme. Entra por pontos específicos – os mais próximos da fonte – e apenas depois se difunde, já desvalorizada, para os restantes – para os desgraçados que estas luminárias pretendem “proteger”.

    A sequência é simples. O Banco Central cria moeda. Essa moeda vai para os bancos. Os bancos compram activos financeiros: acções, obrigações, imóveis, arte. Os preços desses activos sobem. Quem os detém fica mais rico, instantaneamente, sem produzir nada, sem trabalhar, sem inovar. Quem não os detém – a vasta maioria das pessoas – vê o custo de vida subir e o acesso à habitação tornar-se impossível.

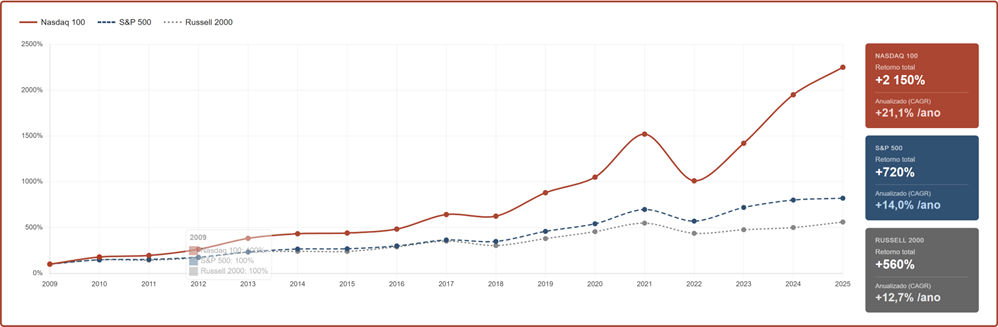
    Os números estão nos mercados. Desde os mínimos de Março de 2009 – o fundo da crise que justificou a impressora – até 2025, o índice Nasdaq 100 valorizou mais de 2.000%. O S&P 500 ganhou mais de 700%. O Russell 2000, o índice das pequenas empresas norte-americanas, as que dependem menos do mercado de capitais e mais do crédito bancário local, subiu “apenas” 560%. A hierarquia é reveladora: quanto mais próximo da torneira do dinheiro novo, mais se ganhou.

    Evolução dos índices bolsistas Nasdaq 100, S&P 500 e Russell 2000 desde os mínimos de Março de 2009 até 2025, indexados a 100, com retornos anualizados; Valorização dos principais índices accionistas norte-americanos desde os mínimos da crise financeira de 2008–2009 (base 100 = Março 2009, valorização de preço sem dividendos). CAGR calculado sobre 16 anos. Fonte: Bloomberg; Análise do autor.

    Para se compreender o efeito Cantillon no seu estado mais puro, não precisamos de ir ao Nasdaq. Temos os dados dos nossos próprios mercados de dívida soberana, e são esclarecedores ao ponto do escândalo.

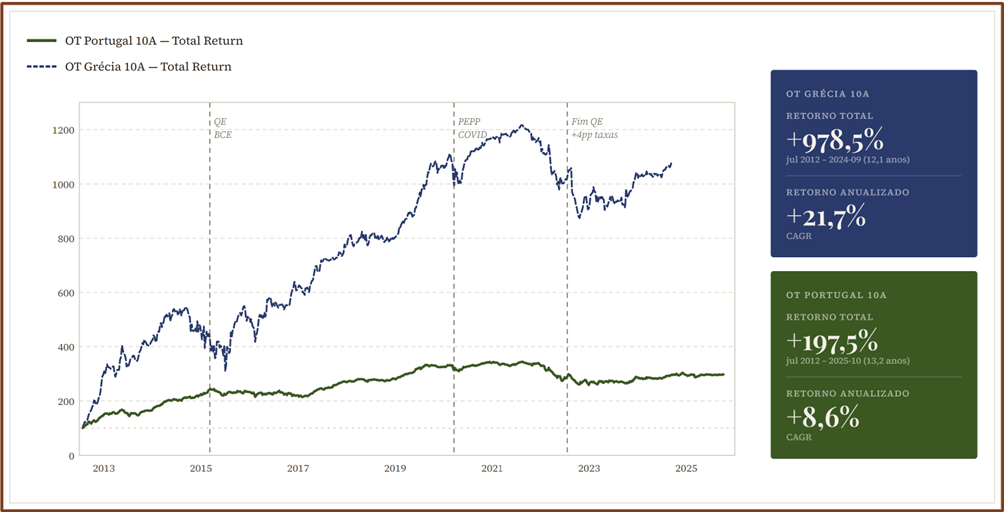
    O Thomson Reuters Total Return Index das Obrigações do Tesouro Português a 10 anos – que inclui os cupões reinvestidos – valia cerca de 400 pontos em Janeiro de 2010. Com a crise da dívida soberana, quando os mercados perceberam que Portugal não pagaria sem ajuda, colapsou para 211 em Janeiro de 2012. Uma perda de quase metade do valor em dois anos para quem detinha dívida portuguesa.

    Depois? Em Julho de 2012, Mario Draghi proferiu a frase mais cara da história monetária europeia: “O BCE está pronto a fazer tudo o que for necessário para preservar o euro. Acreditem, será suficiente.” O índice inverteu imediatamente. Com a implementação do programa de compras de activos – o chamado QE europeu, iniciado em Março de 2015 – o índice disparou de 211 para 1.037 em Janeiro de 2021. Um ganho de 391% em nove anos, fabricado inteiramente pela impressora de Frankfurt.

    Obrigações do Tesouro a 10 Anos de Portugal e Grécia – Retorno Total acumulado desde o discurso “Whatever it takes” de Draghi (Julho 2012); Thomson Reuters 10Y Government Total Return Index – dados reais. Retornos calculados a partir de 26 de Julho de 2012 (“Whatever it takes”, Draghi). Base 100 = Julho 2012; Eventos do BCE assinalados. Inclui cupões reinvestidos. Fonte: Investing.com – Análise do autor.

    A história grega é ainda mais brutal. O mesmo índice para as obrigações gregas colapsou de 196 em Junho de 2009 para 37 em Junho de 2012. Uma perda de 81% em três anos. Os credores privados que tinham dívida grega viram quatro quintos do seu capital evaporar. Mas os fundos especulativos – os que compram no desespero e esperam o resgate – compraram obrigações gregas a 37 cêntimos no euro; depois o BCE salvou-as. O mesmo índice chegou a 424 em 2021. Um ganho superior a 1.000% para quem tinha apostado no resgate.

    Quem beneficiou? Os bancos alemães e franceses que tinham os títulos em carteira e esperaram pela intervenção. Os que compraram no colapso. As instituições financeiras que, pela sua proximidade com o sistema, receberam o dinheiro novo antes de todos os outros.

    Quem pagou? Os “contribuintes” portugueses e gregos, que financiaram a austeridade – os tais impostos – que acompanhou os resgates. Os aforradores conservadores, cujas contas a prazo renderam zero durante uma década, enquanto os activos de risco disparavam. Os jovens, que viram o imobiliário tornar-se inacessível porque o dinheiro criado do nada foi primeiro para acções e propriedades e só depois, já desvalorizado, chegou aos salários.

    Isto é o efeito Cantillon. Não é teoria. Está nos dados. Está nos gráficos. Está nas contas bancárias de quem ganhou e de quem perdeu.

    a close up of a person holding their head
    Foto: Tom Caillarec

    Os dois relatórios da Comissão Europeia analisam com detalhe as consequências desta redistribuição silenciosa. Estudam os países que têm ou tiveram impostos sobre o património – Áustria, Alemanha, França, Espanha, Noruega, Suíça, Colômbia. Documentam com honestidade académica que esses impostos geralmente falham: as receitas são modestas, a evasão é generalizada, os verdadeiramente ricos evitam-nos facilmente, e a carga recai sobretudo sobre a classe média com activos ilíquidos – empresas familiares, imóveis, heranças de trabalho de décadas.

    Em França, o ISF – o imposto sobre o património que existiu de 1989 a 2017 – gerava receitas equivalentes a 0,25% do PIB no seu pico. Os 0,001% mais ricos pagavam uma taxa efectiva de 0,1%, graças aos mecanismos de limitação da carga fiscal. Em Espanha, 44% da receita potencial nunca é cobrada. Na Alemanha, os custos administrativos do antigo imposto sobre a riqueza chegaram a 42% da receita gerada – o Estado gastava quase tanto a cobrar o imposto quanto recebia dele.

    Os próprios relatórios reconhecem estes factos. A conclusão que tiram é: precisamos de um imposto “melhor desenhado”. Com mais harmonização. Com mais troca automática de informação. Com menos brechas. Em nenhum momento se pergunta: e se o problema não for a insuficiência de impostos sobre a riqueza, mas a política monetária que a gerou?

    Enquanto deliberavam sobre como taxar mais os “contribuintes” europeus, os autores dos relatórios analisaram cinco categorias de instrumentos: imposto sobre o património líquido, imposto sobre mais-valias não realizadas, imposto sobre mais-valias realizadas, imposto sobre heranças e doações, e imposto de saída. As duas apostas principais são o imposto sobre heranças e o imposto de saída.

    O imposto sobre heranças é a grande prioridade. O relatório invoca a chamada “grande transferência de riqueza” – a passagem do património acumulado pela geração dos baby boomers para os seus herdeiros, que está prestes a atingir valores históricos. Este evento, escrevem os autores, representa “uma oportunidade” de tributação!

    photo of bulb artwork
    Foto: AbsolutVision

    O relatório argumenta ainda que taxar a riqueza herdada tem efeitos “modestos” sobre o empreendedorismo e a criação de riqueza futura. A família que construiu uma empresa ao longo de três gerações ficaria reconfortada com o adjectivo.

    O imposto de saída é a segunda prioridade. Querem que seja aplicado às mais-valias não realizadas (sic) no momento em que um contribuinte muda de residência fiscal. Ou seja: mesmo que não tenhas vendido nada, mesmo que não tenhas recebido um cêntimo, o acto de sair de um país deve desencadear um imposto sobre os ganhos teóricos dos teus activos. É uma taxa sobre a liberdade de circulação, apresentada com a linguagem asséptica de burocratas da tirania fiscal.

    E depois vem a frase que merece ser citada na íntegra, porque revela tudo: o relatório afirma que “a resposta em termos de mobilidade internacional é frequentemente sobrestimada.” Em linguagem simples: os autores partem do princípio de que os “contribuintes” mais “ricos” não irão sair e irão simplesmente suportar a carga fiscal adicional. É a assunção do carcereiro: construímos a prisão, portanto ficam.

    A tendência aponta também para um reforço sistemático do controlo financeiro, apresentado sob o eufemismo de “declaração normativa”. A troca automática de informação entre administrações fiscais – que o relatório celebra como um avanço da transparência – é, na prática, a construção de uma arquitectura de vigilância patrimonial à escala continental. Os censores romanos, que percorriam os territórios conquistados a inventariar os bens de cada conquistado para determinar quanto podiam extrair, reconheceriam o método com satisfação.

    Há uma lógica perfeita neste ciclo, uma vez que se aceite a premissa de que o Estado tem o direito de fazer tudo isto.

    O Banco Central cria dinheiro. Esse dinheiro inflaciona os activos dos ricos. As estatísticas registam aumento da desigualdade. Os académicos e as universidades – muitos financiados pelas fundações das mesmas elites – produzem relatórios sobre a desigualdade. A solução proposta é um imposto administrativamente complexo que os verdadeiramente ricos evitam com facilidade, mas que recai sobre a classe média com activos ilíquidos. O Estado expande a sua capacidade de vigilância patrimonial. O Banco Central continua a imprimir.

    brown metal chain in close up photography
    Foto: Hussain Badshah

    O ciclo fecha-se. A desigualdade que serve de pretexto para o imposto é alimentada pela política que o imposto pretende corrigir. É o esquema mais antigo da política: criar o problema, apresentar-se como solução, expandir o poder no processo.

    O relatório da Comissão Europeia sobre tributação da riqueza é um documento sério, tecnicamente competente, honesto na sua documentação do fracasso histórico dos impostos que estuda. Tem apenas uma lacuna fatal: não analisa a causa do problema que pretende resolver. Essa lacuna não é um acidente. É a condição da sua existência.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Manuel Luís Goucha, vítima de um auto-de-fé fiscal

    Manuel Luís Goucha, vítima de um auto-de-fé fiscal

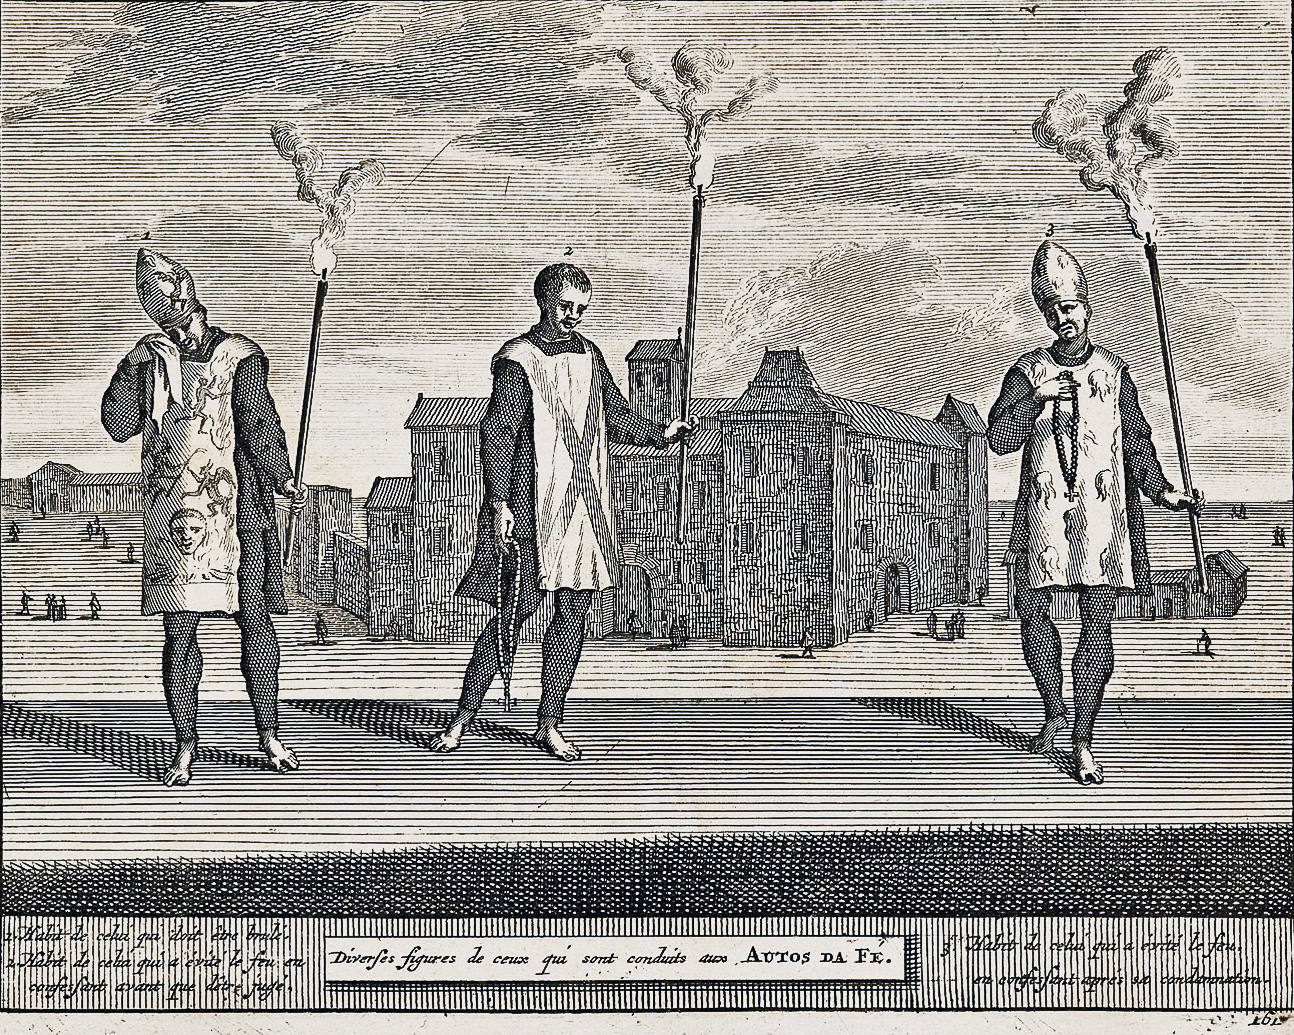
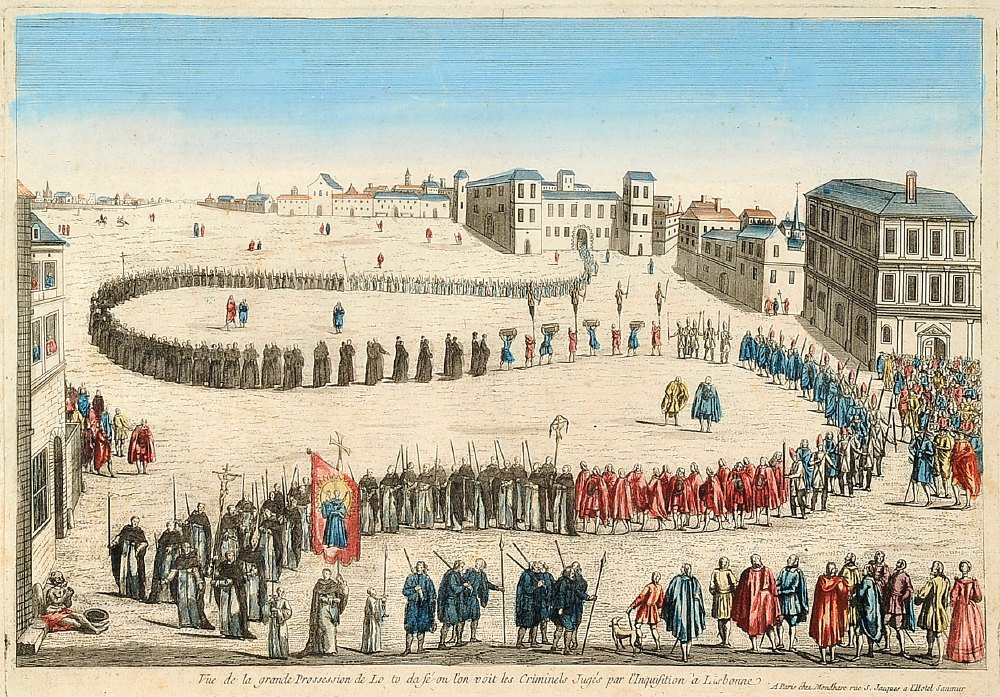
    Na velha Inquisição, o condenado era exposto em praça pública. Vestia o sambenito, levava uma carocha enfiada na cabeça, ouvia os seus pecados lidos em voz alta e desfilava perante a multidão. O objectivo não era apenas punir. Era “ensinar”. Era dizer ao povo: vede bem o que acontece a quem se desvia da ortodoxia.

    Hoje, aparentemente, somos mais civilizados. Já não há túnicas com chamas, nem coroas cónicas, nem demónios pintados no peito. Há artigos de jornal, decisões arbitrais, comunicados fiscais e uma linguagem asséptica onde o confisco aparece baptizado de “correcção”, a perseguição aparece como “aplicação da cláusula geral antiabuso” e o saque vem perfumado com expressões como “construção não genuína”.

    O caso Manuel Luís Goucha é exemplar e as suas consequências bastante alargadas, como se expôs ontem no PÁGINA UM. Não porque Goucha mereça especial defesa pública, nem porque a sua estrutura societária seja irrepreensível, nem porque os ricos tenham direito a regras próprias. É exemplar, porque mostra, com uma nitidez quase didáctica, como o Estado moderno conserva o velho instinto inquisitorial: primeiro define a ortodoxia, depois humilha o desviado, depois confisca-lhe os bens e, finalmente, exibe o cadáver fiscal em praça pública para que todos aprendam a lição – um aviso aos incautos na mesma situação.

    Vista da Grande Procissão do Auto de Fé da Inquisição. Vue de la grande Prossession de Lo to da fé ou l’on voit les Criminels Jugés par l’Inquisition à Lisbonne.

    O que aconteceu? Em termos simples, Goucha prestava serviços através de uma sociedade. Essa sociedade facturava rendimentos ligados à actividade audiovisual, publicitária e editorial. Em 2019, esses rendimentos ascenderam a cerca de 1,617 milhões de euros. A sociedade tinha ainda cerca de 90 mil euros de rendimentos agro-pecuários, que a Autoridade Tributária “não contestou”. O alvo foi outro: os rendimentos ligados à presença, imagem, voz e notoriedade do apresentador.

    A Autoridade Tributária olhou para isto e disse: não. Isto não é uma empresa. Isto é o próprio Goucha. A sociedade é “oca”. A cedência gratuita dos direitos de imagem e voz é uma construção artificial. Não há “razão económica válida” para a sociedade receber estes rendimentos. Logo, aplica-se a cláusula geral antiabuso. Tradução para português corrente: o Estado aceita a existência da empresa quando lhe convém, mas apaga-a quando descobre que podia confiscar mais.

    O tribunal arbitral “deu razão ao Fisco”. Disse que a sociedade era uma “construção não genuína” e que havia “abuso fiscal” na utilização da pessoa jurídica sociedade. O vocabulário é delicioso. “Abuso” fiscal. Como se o herege fiscal tivesse abusado do pobre Estado, essa criatura indefesa, faminta, sempre à espera que alguém aceite ser assaltado sem contemplações, entregando praticamente o fruto do seu trabalho.

    Manuel Luís Goucha. Foto: captura de ecrã.

    Depois vem a expressão ainda melhor: “financiamento a baixo custo fiscal”. O crime, afinal, foi este: os rendimentos ficaram parcialmente dentro da sociedade, em reservas, financiando outras actividades, designadamente agrícolas, pecuárias e patrimoniais. Isto, para o tribunal, representa capital profissional “não tributado como deveria ter sido”.

    Repare-se na perversidade conceptual. Se uma pessoa ganha dinheiro, paga imposto, poupa e investe, o Estado tributa. Se uma empresa ganha dinheiro, paga IRC, acumula reservas e investe, o Estado tributa.

    Mas se o Estado entende que aquela empresa é demasiado parecida com a pessoa que a domina, então aparece a linguagem moderna inquisitorial: “abuso”, “não genuinidade”, “vantagem fiscal”, “diferimento”. Ou seja: o contribuinte não fugiu com o dinheiro para uma ilha algures nas Caraíbas; deixou-o numa sociedade portuguesa, com contabilidade, contas apresentadas, activos, impostos pagos e actividade declarada. Mas pagou menos do que o Estado acha que “deveria ter pago”. Pecado mortal.

    Diverses figures de ceux qui sont conduits aux Autos da Fé, Juan Alvarez de Colmenar(Pieter Vander Aa). Fonte: Museu de Lisboa.

    A conta é brutal. A liquidação adicional de IRS relativa a 2019 foi de 1,171 milhões de euros, dos quais 670 mil euros correspondem imposto e 500 mil euros a juros compensatórios. Aqui convém explicar o que está em causa.

    Se a sociedade recebe 1,6 milhões de euros e paga IRC, a taxa efectiva pode andar, simplificando, perto de 19% ou 21%, dependendo da base tributável e dos ajustamentos. Mas se o Estado requalifica esses rendimentos como rendimento pessoal, entra o IRS; para rendimentos desta dimensão, aproxima-se da taxa marginal máxima então aplicável, cerca de 48%. Ou seja, a taxa efectiva ficaria “pouco inferior” à marginal.

    Portanto, o raciocínio fiscal é simples: onde antes havia uma empresa, passa a haver pessoa; onde antes havia IRC, passa a haver IRS; onde antes havia planeamento empresarial, passa a haver abuso; onde antes havia reservas, passa a haver diferimento fiscal suspeito; onde antes havia uma estrutura jurídica admitida pela lei, passa a haver um pecado contra a voracidade do Leviatã.

    Foto: D.R.

    Não termina aqui. O artigo do Jornal de Negócios ainda acrescenta a ameaça final: além do Fisco, poderá vir a Segurança Social; sendo inspeccionado um ano, é habitual que o Fisco olhe também para outros anos dentro do prazo legal.

    Esta frase é a versão moderna do sambenito pendurado na igreja. Não basta pagar. É preciso que todos saibam que ainda pode vir mais. IRS hoje. Segurança Social amanhã. Outros anos depois. Juros, coimas, custas, inspecções, notificações, advogados, contabilistas, ansiedade, exposição pública. O Estado não se limita a confiscar o herege fiscal; esmaga-o.

    Façamos as contas, para que se perceba a dimensão do assalto. Admitamos uma base de 1,6 milhões de euros. O IRS adicional com juros está já nos tais 1,17 milhões. Agora acrescentemos a Segurança Social, que, embora formalmente tenha natureza contributiva, na substância económica funciona como imposto sobre o trabalho.

    Manuel Luís Goucha. Foto: D.R.

    Se o enquadramento for o de um trabalhador independente, a base contributiva típica corresponde a 70% do rendimento relevante, com taxa de 21,4%. Sobre 1,6 milhões, isso dá cerca de 239,7 mil euros. Actualizando esse valor ao longo de quase seis anos, com uma taxa equivalente semelhante à usada nas contas discutidas, chega-se a algo na ordem dos 330 mil euros.

    Resultado agregado: 1,17 milhões somados a 330 mil euros, cerca de 1,5 milhões de euros sobre rendimentos de 1,6 milhões! Ou seja, Goucha, em relação aos rendimentos de 2019, ficará com “apenas 6,25%”, aproximadamente 100 mil euros.

    Antes de consumir. Antes de comprar casa, carro, comida, roupa, férias, serviços, electricidade, gasolina, seguros, tudo aquilo que volta a pagar IVA, ISP, IMI, impostos especiais, taxas, taxinhas e demais esmolas compulsivas ao altar estatal.

    É isto que a linguagem do Jornal de Negócios esconde. O Estado não está apenas a dizer: “devias ter pago mais”. Está a dizer: “de tudo o que ganhaste nesse ano, posso ficar com 94% ou quase tudo, se somarmos IRS, juros compensatórios, Segurança Social e efeitos indirectos. E ainda te explico, com a superioridade moral de um confessor, que isto é “justiça fiscal”.

    person in red blue and white plaid long sleeve shirt holding black leather bifold wallet
    Foto: Emil Kalibradov

    A parte mais cómica – se não fosse trágica – é a ideia de “vantagem fiscal”. A vantagem fiscal, neste contexto, é simplesmente o “contribuinte” – vulgo assaltado pelo estado – ter conservado mais dinheiro do que o Estado considerou admissível. O ladrão entra em casa, leva a mobília, repara que ficou uma cadeira, regressa indignado e acusa o proprietário de enriquecimento ilegítimo por ainda se conseguir sentar.

    Também convém notar que houve voto vencido. Um dos árbitros discordou da decisão e sustentou, em essência, que não havia norma que obrigasse o “contribuinte” a exercer aquela actividade como profissional independente em vez de através de sociedade, nem erosão da base tributária no sentido técnico invocado. Isto é fundamental: nem sequer estamos perante uma verdade fiscal evidente, pacífica, incontestável. Estamos perante uma interpretação. Uma interpretação que permite ao Estado reescrever a realidade económica depois dos factos, com efeitos devastadores.

    É aqui que regressamos à Inquisição. O problema não era apenas a fogueira. Era o processo. A denúncia. O segredo. A humilhação. A pedagogia pública do medo. A destruição reputacional. A família marcada. Os bens confiscados. A morte civil.

    Quinta de Manuel Luís Goucha localizada em Monforte. Foto: captura de ecrã.

    Hoje, claro, chamamos-lhe “Estado de direito”. Mas o mecanismo psicológico é parecido. Um “contribuinte” famoso é seleccionado, exposto, julgado em linguagem moral, acusado de “abuso”, transformado em exemplo nacional e apresentado ao público como símbolo de “esperteza” fiscal punida. A multidão lê. Alguns aplaudem. Outros invejam, pois trata-se de um “rico”, de um “fascista”, que não quis pagar os “seus impostos”. Muitos concluem: “bem-feita”. Quase ninguém percebe que o precedente não vive apenas para ricos televisivos. Vive para todos.

    Porque a lição é simples: a tua forma jurídica vale enquanto o Estado a tolerar; a tua empresa existe enquanto o Estado não decidir que é demasiado tua; a tua poupança é legítima enquanto o Estado não a baptizar de diferimento abusivo; o teu investimento é virtuoso enquanto não revelar que pagaste menos imposto do que poderias ter pago noutro enquadramento.

    Auto-da-fé fiscal não precisa de praça pública. Tem jornais. Não precisa de sambenito. Tem manchetes. Não precisa de confisco medieval. Tem liquidações adicionais. Não precisa de inquisidores de capa negra. Tem inspectores, árbitros, códigos e juros compensatórios.

    Assorted Euro banknotes in denominations of 10, 20, and 100 on a dark surface, highlighting European currency.
    Foto: Markus Spiske

    No fim, a mensagem é a mesma: desviou-se da ortodoxia, será exposto; conservou demasiada riqueza, será corrigido; usou a lei de modo inconveniente, será moralmente condenado; tentou organizar a sua vida através de uma empresa, será acusado de abuso.

    A velha Inquisição queria salvar almas. A nova quer salvar o confisco infinito. A primeira queimava corpos em nome da fé. A segunda queima patrimónios em nome da “justiça fiscal”. Mudou a túnica. Ficou o altar.

  • Bitcoin em Ormuz: a primeira fissura no domínio do dólar norte-americano

    Bitcoin em Ormuz: a primeira fissura no domínio do dólar norte-americano

    Recentemente, o Financial Times avançou com a seguinte notícia: o Irão estará a preparar um sistema de cobrança de portagens no Estreito de Ormuz – uma das rotas energéticas mais críticas do mundo – admitindo a possibilidade de essas portagens serem pagas em Bitcoin. A confirmar-se, não se trata apenas de uma simples notícia no contexto da guerra EUA com o Irão. Trata-se de algo potencialmente muito mais profundo.

    O problema que se coloca é imediato e de enorme alcance: estaremos perante o início do fim do dólar norte-americano como moeda de reserva global? Durante décadas, o sistema financeiro internacional assentou num conjunto de pressupostos que pareciam inabaláveis – a centralidade do dólar norte-americano como unidade de conta, meio de pagamento e reserva de valor.

    Strait of hormuz between iran and oman
    Estreito de Ormuz

    Mas esses pressupostos dependem, em última análise, de uma condição essencial: a ausência de alternativas viáveis fora do sistema controlado pelos Estados Unidos. Se essa condição deixar de se verificar, todo o edifício pode começar a revelar fissuras.

    Para compreender o alcance desta questão, é necessário recuar no tempo. Em 1971, o então presidente Richard Nixon decidiu pôr fim à convertibilidade do dólar norte-americano em ouro, encerrando na prática os Acordos de Bretton Woods. Até então, o dólar norte-americano era, pelo menos formalmente, ancorado a um activo real. A partir desse momento, passou a ser uma moeda puramente fiduciária, dependente da confiança – e, mais importante, da procura.

    Essa procura não surgiu por acaso. Foi construída através de um arranjo geopolítico decisivo: o sistema do petrodólar. Em meados da década de 1970, os Estados Unidos estabeleceram acordos com grandes produtores de petróleo, em particular com a Arábia Saudita, garantindo que o petróleo passaria a ser cotado exclusivamente em dólares norte-americanos. Em troca, ofereciam protecção militar e estabilidade política. O resultado foi simples e extraordinariamente eficaz: qualquer país que precisasse de energia – ou seja, praticamente todos – passou a necessitar de ter dólares.

    a group of oil rigs in the ocean

    Este mecanismo criou algo raríssimo na história monetária: uma moeda com procura global estrutural. Não se tratava de uma preferência, mas de uma necessidade. Países, empresas e Bancos Centrais passaram a acumular dólares norte-americanos não porque o desejassem, mas porque o sistema os obrigava a isso. Foi essa necessidade que permitiu aos Estados Unidos sustentar o papel do dólar norte-americano como moeda dominante durante mais de meio século.

    O poder do sistema financeiro internacional assentou numa arquitectura aparentemente invisível, mas extraordinariamente eficaz. Não se trata apenas de uma moeda forte, de uma economia robusta ou de instituições credíveis.

    Trata-se de algo mais profundo: um mecanismo que combina necessidade económica, infra-estrutura financeira e poder político, criando um sistema no qual participar implica, inevitavelmente, aceitar as suas regras. Esse sistema tem um nome implícito – o domínio do dólar norte-americano – e funciona porque todos os seus elementos se reforçam mutuamente.

    1 U.S.A dollar banknotes
    Foto: Alexander Grey

    O ponto de partida é simples. A energia, em particular o petróleo, é cotada em dólar norte-americano. Isto não é um detalhe técnico, é o pilar central de toda a arquitectura. Se um país quiser importar petróleo, gás natural ou muitas outras matérias-primas essenciais, precisa de dólares. Não por preferência, mas por necessidade.

    Imagine-se uma empresa portuguesa que necessite de comprar petróleo no mercado internacional. Não pode pagar em euros, nem em escudos, nem em qualquer moeda local. Precisa de dólares. Para os ter, terá de exportar, endividar-se ou recorrer às reservas do seu Banco Central. O mesmo acontece com países em África, na Ásia ou na América Latina. A moeda deixa de ser uma escolha e passa a ser uma condição de funcionamento e sobrevivência.

    Esta necessidade cria algo raríssimo na história monetária: uma moeda com procura global estrutural. Ao contrário do bolívar venezuelano ou do dólar zimbabueano, que são rejeitados assim que entram nas mãos de quem os recebe, o dólar norte-americano é acumulado, guardado e reutilizado.

    green plant in clear glass cup
    Foto: Micheile Henderson

    Nos casos da Venezuela ou do Zimbabué, a lógica é brutalmente clara: quando a oferta de moeda aumenta e ninguém quer mantê-la, os preços disparam. As pessoas recebem a moeda e tentam imediatamente trocá-la por qualquer coisa com valor real – comida, bens duradouros, moeda estrangeira. A procura por moeda desaparece e a inflação torna-se incontrolável.

    Na Europa, o fenómeno é diferente. O euro mantém procura, mas não porque seja “irresistível”, e sim porque é obrigatório. Os impostos são pagos em euros, os salários são denominados em euros, os contratos são em euros. Para viver dentro do sistema, é necessário manter saldos nessa moeda. Mesmo que o euro perca valor, mesmo que a inflação corroa o poder de compra, a procura mantém-se porque há obrigações legais que a sustentam. É uma procura interna, limitada ao espaço económico europeu.

    O dólar norte-americano, porém, vai muito além disso. Tem procura interna, como qualquer outra moeda, mas tem também uma procura externa que não tem paralelo. Bancos Centrais de todo o mundo acumulam reservas em dólares norte-americanos. Empresas internacionais operam em dólares. Estados inteiros dependem de dólares para garantir o funcionamento básico das suas economias. Esta procura global permite aos Estados Unidos fazer algo que mais nenhum país consegue: emitir moeda sem sofrer imediatamente as consequências totais dessa emissão.

    a large blue and yellow sign with stars on it
    Foto: Masood Aslami

    Quando a Reserva Federal, o Banco Central norte-americano, expande a base monetária, quando baixa taxas de juro ou compra activos, está a aumentar a quantidade de dólares no sistema. Num país isolado, isso resultaria numa subida rápida dos preços internos. Mas no caso do dólar norte-americano, parte dessa pressão é absorvida pelo resto do mundo.

    Os novos dólares não ficam apenas nos Estados Unidos; espalham-se pelo sistema global. Países acumulam-nos, utilizam-nos, guardam-nos. A inflação não desaparece, mas é diluída. É como se um país pudesse emitir moeda e exportar essa inflação para os outros.

    Este mecanismo é reforçado por um ciclo aparentemente virtuoso, mas profundamente assimétrico. Países que acumulam dólares – por exemplo, exportadores de petróleo, como é o caso das monarquias absolutas do Golfo Pérsico – não os deixam simplesmente parados. Investem-nos, muitas vezes em dívida pública norte-americana.

    Assim, o emissor da moeda passa a ser financiado por quem a utiliza. Os Estados Unidos compram bens reais – energia, produtos, trabalho – e pagam com uma moeda que criam do nada. Quem recebe essa moeda acaba por financiar o emissor. É um circuito fechado que se auto-alimenta.

    industry, conduit, petroleum, energy, loop, conduit, conduit, petroleum, petroleum, petroleum, petroleum, petroleum
    Foto: Bstad

    Mas esta arquitectura não assenta apenas na moeda. Assenta também no controlo da infra-estrutura financeira. O sistema internacional de pagamentos, os bancos correspondentes, as redes de liquidação e, sobretudo, as regras globais de cumprimento normativo formam uma malha que permite não só processar transacções, mas também monitorizá-las, condicioná-las e, em última instância, bloqueá-las.

    As regras de combate ao branqueamento de capitais e financiamento do terrorismo, promovidas por entidades como o GAFI, obrigam instituições em todo o mundo a identificar clientes, rastrear fluxos e reportar operações. O dinheiro passa a ter dono e rasto. E tudo o que tem dono e rasto pode ser controlado.

    A isto junta-se o poder das sanções. Países ou entidades que não “cumprem as regras” – tudo o contrarie o império norte-americano – podem ser excluídos do sistema. As suas contas podem ser congeladas, os seus bancos desligados, as suas transacções bloqueadas. O caso do Irão é paradigmático. Durante anos, o país foi progressivamente afastado do sistema financeiro global, com consequências económicas severas – falta de medicamentos nos hospitais, por exemplo. A mensagem é clara: quem quiser participar no comércio global tem de aceitar as regras do sistema. Não há alternativa viável dentro da mesma escala.

    Crude Lighting in Color

    É neste contexto que surgem as stablecoins. À primeira vista, parecem uma inovação que poderia contornar o sistema tradicional. São moedas digitais, rápidas, eficientes, utilizadas globalmente. Mas a sua evolução recente mostra algo diferente.

    À medida que se expandem, são progressivamente integradas no sistema regulatório, como é o caso da recente legislação nos Estados Unidos: o Genius Act. Exigem reservas seguras, auditáveis, muitas vezes constituídas por dívida pública norte-americana. Exigem identificação de utilizadores, cumprimento de regras, capacidade de bloqueio.

    Tornam-se uma extensão digital do dólar norte-americano, não uma alternativa. Quem compra uma stablecoin está, na prática, a adquirir exposição ao dólar norte-americano e, indirectamente, a financiar a dívida pública norte-americana. A inovação é absorvida e alinhada com o sistema existente.

    sunset

    É aqui que entra o elemento verdadeiramente disruptivo: o Bitcoin. Ao contrário das stablecoins, o Bitcoin não tem emissor. Não há uma entidade que possa congelar uma carteira, recusar uma transacção ou alterar as regras do sistema. Duas partes podem transferir Bitcoins entre si sem depender de um banco, de uma rede de pagamentos ou de uma autoridade central. Isto não significa anonimato absoluto nem invisibilidade total, mas significa algo mais fundamental: a impossibilidade de impedir, ao nível do protocolo, uma transacção válida.

    Para um sistema baseado na capacidade de ver e bloquear fluxos, isto é uma ruptura. Não porque o Bitcoin substitua imediatamente o dólar norte-americano, mas porque introduz a possibilidade de operar fora dos canais controlados. Se um Estado sancionado conseguir receber pagamentos em Bitcoin e utilizá-los para pagar importações – por exemplo, da China ou da Rússia – sem passar por bancos ou stablecoins, o poder das sanções diminui. Não desaparece, mas perde o seu carácter absoluto

    A tecnologia acrescenta ainda outras camadas. A Liquid Network, por exemplo, permite realizar transacções onde os montantes não são publicamente visíveis, através de mecanismos de confidencialidade. Isto esconde a informação essencial das operações, tornando muito mais difícil perceber o que está a acontecer. No entanto, fá-lo à custa de maior centralização, pois depende de uma federação de validadores. Não é uma solução perfeita, mas ilustra uma tendência: a procura por formas de transferir valor com menos exposição e menos dependência de intermediários.

    silver and black round emblem
    Foto: Jievani Weerasinghe

    Por outro lado, soluções como a Lightning Network, embora úteis para pagamentos rápidos e de pequena dimensão, não são, pelo menos por agora, adequadas para transacções de grande escala, como as que envolvem navios petroleiros ou contratos energéticos. A sua dependência de liquidez em canais e a complexidade operacional tornam-na menos prática neste contexto. O que nos devolve ao ponto central: a rede Bitcoin, apesar de mais lenta, continua a ser a mais robusta e soberana.

    O cenário mais interessante – e potencialmente mais transformador – não é aquele em que o Bitcoin substitui o dólar norte-americano de um dia para o outro. É aquele em que começa a ser utilizado como meio de pagamento de liquidação entre actores que já não consideram essencial a reconversão imediata para moeda fiduciária, como o dólar norte-americano.

    Se o Irão receber Bitcoins por serviços ou exportações e utilizar esse Bitcoins para pagar importações de parceiros que o aceitam, o circuito fecha-se fora do sistema tradicional. A necessidade de dólares diminui; com ela, o alcance do controlo.

    photo of outer space

    É aqui que pode residir o verdadeiro ponto de inflexão. O domínio do dólar norte-americano não assenta apenas na sua utilização, mas na ausência de alternativas viáveis. Durante décadas, quem quisesse participar no comércio global tinha de passar pelo sistema dominado pelos Estados Unidos. Se surgir uma alternativa funcional – mesmo que imperfeita – que permita a alguns actores relevantes operar fora desse sistema, o equilíbrio altera-se. Não de forma imediata, mas de forma progressiva.

    A História Monetária ensina-nos que mudanças deste tipo não acontecem de um dia para o outro. O sistema do petrodólar levou anos a consolidar-se. A sua eventual erosão, se ocorrer, será igualmente gradual. Mas há momentos em que a direcção muda. Momentos em que uma possibilidade técnica se transforma numa realidade económica; é nesses momentos que sistemas aparentemente inabaláveis começam a mostrar fissuras.

    O mundo habituou-se a um sistema em que o dinheiro é, ao mesmo tempo, meio de troca e instrumento de controlo. Um sistema em que a moeda dominante permite não só comprar e vender, mas também monitorizar, sancionar e excluir indivíduos e estados. O surgimento de um activo que escapa parcialmente a esse controlo não significa o fim imediato desse sistema. Mas significa que, pela primeira vez em décadas, há uma alternativa que não pode ser ignorada.

    Foto: D.R.

    Se essa alternativa ganhar escala, se for adoptada por estados, empresas e redes comerciais relevantes, o impacto será profundo. A procura global por dólares poderá diminuir. A capacidade de exportar inflação pelos EUA poderá ser reduzida, obrigando-os a viver de acordo com o que produzem. O poder das sanções poderá ser limitado. O sistema financeiro internacional, tal como o conhecemos, terá de se adaptar.

    Não se trata de prever o fim iminente do domínio do dólar norte-americano. Trata-se de reconhecer que os fundamentos que o sustentam estão, pela primeira vez em muito tempo, a ser desafiados. Nesse desafio, pode residir o início de uma transformação cuja dimensão ainda não conseguimos medir completamente.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Agenda Climática: um mecanismo de extorsão das populações

    Agenda Climática: um mecanismo de extorsão das populações

    Dizem-nos que temos mudar o paradigma energético. Que estamos perante uma emergência climática. Que as emissões de carbono – curiosamente, o gás que sustenta a vida vegetal e, por consequência, toda a cadeia alimentar – são “poluentes”, exigindo uma transformação radical da economia. Que devemos abandonar os combustíveis fósseis e acelerar, a qualquer custo, a transição para as energias renováveis.

    A mensagem é repetida até à exaustão: conferências internacionais, cimeiras climáticas com líderes transportados em jactos privados, campanhas mediáticas, activismo juvenil amplificado, como é o caso da inenarrável Greta Thunberg. Tudo aponta numa só direcção: a urgência de mudar!

    photo of truss towers
    Foto: Matthew Henry

    Mas quando se passa da retórica para os números, a realidade é profundamente desconcertante. Segundo o Statistical Review of World Energy 2025, do Energy Institute, os combustíveis fósseis continuam a representar aproximadamente 87% do consumo energético mundial. Oitenta e sete por cento. Depois de décadas de políticas climáticas, de metas, de subsídios, de regulação, de pressão social e política, o mundo depende em quase 90% de petróleo, gás e carvão. As renováveis – incluindo a hídrica – representam apenas 8%!

    Este dado, por si só, deveria obrigar a uma reflexão séria. Em vez disso, é ignorado. O discurso mantém-se intacto, como se a realidade não existisse. Quando descemos ao nível europeu, o contraste torna-se ainda mais evidente – e mais incómodo.

    De acordo com dados do Eurostat para 2024, a União Europeia continua fortemente dependente de importações de energia. No caso do petróleo, os Estados Unidos representam cerca de 16% das importações. O Iraque surge com apenas 6%, o único afectado pela crise do Estreito de Ormuz. A Arábia Saudita, com 8%, exporta através de rotas como o Mar Vermelho e o Canal de Suez – sujeito a taxas e condicionantes geopolíticas.

    Estrutura do fornecimento total de energia por fonte (% do Total Energy Supply), Mundo, 2024; Fonte: Energy Institute – Statistical Review of World Energy 2025

    No gás natural, a dependência é ainda mais concentrada: Noruega e Estados Unidos representam cerca de 50% das importações. A Rússia – durante anos apresentada como uma ameaça existencial, o vilão depois da invasão da Ucrânia – ainda representava cerca de 15%, valor que entretanto terá diminuído drasticamente. Países como o Catar, frequentemente apontados como fornecedores alternativos, representam apenas 6%.

    Ou seja, a União Europeia não deixou de depender de energia externa. Apenas mudou de dependência; em muitos casos, tornou-se mais vulnerável a mercados globais voláteis e a decisões políticas externas.

    É neste contexto que se deve analisar o verdadeiro núcleo da questão: não apenas a ineficácia da transição energética proclamada, mas os mecanismos utilizados para a impor – e financiar. Porque o que se observa, cada vez mais claramente, é a construção de um sistema complexo de extracção de recursos, ancorado na agenda climática.

    Importações de petróleo bruto da União Europeia por país de origem (% do total importado), União Europeia (UE-27), 2024; Fonte: Eurostat

    O ponto de partida são as metas climáticas. A União Europeia fixou por lei a redução de emissões em pelo menos 55% até 2030 e a neutralidade climática até 2050. Estas metas não são meras intenções políticas: são instrumentos jurídicos que legitimam uma cascata de intervenção económica. Regulamentos, impostos implícitos, restrições, incentivos, penalizações – tudo passa a ser justificado por um objectivo abstracto, mas juridicamente vinculativo. Uma meta transforma-se, assim, numa autorização permanente para reconfigurar a economia.

    Segue-se o preço do carbono. O sistema ETS e o futuro ETS2 introduzem um custo regulatório sobre emissões que, embora tecnicamente aplicado a montante, acaba inevitavelmente por ser repercutido no consumidor final. Aquecer uma casa, abastecer um carro, transportar bens – tudo se torna mais caro. Trata-se, na prática, de uma forma indirecta de tributação energética, com uma apresentação politicamente mais aceitável.

    O Mecanismo de Ajustamento Carbónico nas Fronteiras (CBAM), por sua vez, estende esta lógica às importações. Produtos vindos de países com menor carga regulatória passam a ser sujeitos a um “ajustamento carbónico”. A intenção declarada é evitar “concorrência desleal” – vá-se lá saber o que é isso! O efeito real é encarecer os factores produtivos essenciais e proteger uma estrutura regulatória interna que, por si só, já reduz a competitividade.

    Importações extra-UE de gás natural (gasoduto e liquefeito) por país de origem (% do total importado), União Europeia (UE-27), 2024; Fonte: Eurostat

    A taxonomia da União Europeia acrescenta outra camada: define o que é “sustentável”. Não proíbe directamente actividades, mas condiciona o acesso ao capital. Empresas alinhadas com os critérios têm financiamento mais fácil e mais barato. As restantes tornam-se progressivamente menos atractivas para investidores, bancos e fundos.

    O Regulamento de Divulgação de Finanças Sustentáveis (SFDR) reforça este mecanismo ao obrigar gestores de activos a classificar e divulgar produtos financeiros segundo critérios ESG (Ambiente, Social e de Governo Societário). O resultado é uma canalização artificial de investimento para determinados sectores, independentemente da sua eficiência económica real.

    A Directiva relativa ao relato de sustentabilidade das empresas (CSRD) impõe obrigações extensivas de prestação de informação às empresas. Não se trata apenas de transparência: trata-se de custos concretos – sistemas, auditorias, consultoria, recursos humanos – desviados para cumprir requisitos normativos. O próprio facto de a União Europeia ter recuado parcialmente em 2026, restringindo o âmbito da directiva, revela o peso desta carga.

    black and yellow oxygen tank at daytime

    As obrigações verdes introduzem um selo que, embora formalmente voluntário, cria um mercado preferencial. Emitentes com esse selo acedem mais facilmente a investidores institucionais e a financiamento. Mais uma vez, o Estado não proíbe – mas “orienta”.

    No sistema bancário, não existe uma “pontuação ESG” (Ambiente, Social e de Governo Societário) universal, mas há uma pressão crescente. A combinação de regulação, divulgação de informação e políticas internas conduz a um enviesamento do crédito. Actividades fora do enquadramento verde tornam-se mais difíceis de financiar.

    Mesmo sectores aparentemente distantes, como as criptomoedas, são abrangidos. O regulamento MiCA exige divulgação do impacto ambiental dos mecanismos de consenso. A lógica climática expande-se para todos os domínios.

    Depois, existem os mecanismos mais clássicos: subsídios, garantias públicas, fundos europeus. Projectos que não seriam viáveis em mercado aberto tornam-se possíveis com apoio estatal. O risco é socializado; os ganhos permanecem privados.

    a group of oil rigs in the ocean
    Foto by Ben Wicks

    O licenciamento e o ordenamento do território acrescentam uma dimensão crítica: a discricionariedade administrativa. Quando o valor de um investimento depende da aprovação de uma autoridade, abre-se espaço para arbitrariedade, favoritismo e captura.

    A contratação pública e os fundos europeus completam o quadro. O Estado não apenas regula – também cria procura. Define critérios, selecciona projectos, orienta investimentos. Finalmente, há os custos invisíveis. Redes eléctricas, capacidade de reserva, estabilidade do sistema. A produção renovável pode ser intermitente e exigir infra-estruturas adicionais. Esses custos não desaparecem – são distribuídos pela factura.

    Tudo isto é legitimado por uma narrativa de emergência. Uma linguagem que transforma decisões políticas em imperativos morais. Questionar torna-se suspeito. Debater torna-se difícil. O resultado é um sistema em que o “contribuinte” – a classe explorada e que paga efectivamente impostos – e o consumidor pagam duas vezes: primeiro, através de impostos, subsídios e custos regulatórios; depois, através de preços mais elevados de energia, bens e serviços.

    windmills on green field under white sky during daytime
    Foto: American Public Power Association

    Apesar disso, o mundo continua – esmagadoramente – dependente de combustíveis fósseis. A conclusão é inevitável. A classe política europeia construiu uma arquitectura complexa de intervenção económica sob a bandeira climática. Uma arquitectura que redistribui recursos, condiciona investimentos, orienta mercados e impõe custos generalizados.

    Pode discutir-se a intenção. Pode discutir-se a necessidade de reduzir emissões. Mas o que já não pode ser ignorado é o efeito: uma transferência sistemática de riqueza, sustentada por uma narrativa que raramente é confrontada com os dados. No fim, a pergunta essencial mantém-se: estamos perante uma transição energética – ou perante um sofisticado mecanismo de extracção económica, legitimado por uma causa incontestável? Os números, frios e implacáveis, parecem apontar para a segunda hipótese,

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Quando Bruxelas decide quem pode pensar por si

    Quando Bruxelas decide quem pode pensar por si

    O Parlamento Europeu aprovou mais uma daquelas iniciativas que, pela forma como são apresentadas, quase nos fazem sentir ingratos por ousarmos duvidar. Trata-se, dizem-nos, de um plano para acabar com a “impunidade dos falsos gurus financeiros nas redes sociais”.

    Não se trata de censura – apressam-se a esclarecer –, trata-se apenas de “garantir que quem influencia decisões financeiras não opera numa zona cinzenta sem escrutínio, sobretudo quando está em causa a protecção dos pequenos investidores e dos consumidores mais vulneráveis”. Tudo isto embrulhado naquele tom paternal, quase pastoral, com que Bruxelas se dirige aos seus súbditos: não se preocupem, nós tratamos de separar o trigo do joio.

    Aqui entra a primeira curiosidade intelectual que merece contemplação: quem decide o que é trigo e o que é joio? A deputada Lídia Pereira? O presidente da CMVM, Luís Laginha? Algum comité em Bruxelas? Ou talvez um conjunto de tecnocratas que nunca venderam um produto, nunca conquistaram um cliente e nunca tiveram de responder perante um mercado real, mas que, ainda assim, se sentem perfeitamente qualificados para determinar quem pode ou não falar sobre finanças a um adulto livre?

    A situação é, como quase sempre, apresentada com intenções nobres. Proteger os vulneráveis. Defender o pequeno investidor. Evitar manipulações. Quem poderia ser contra isto? A pergunta é precisamente essa: quem ousaria opor-se a uma formulação tão virtuosa sem parecer um vilão? No entanto, é exactamente neste ponto que começa o problema. Porque a história das sociedades livres ensina-nos uma lição simples, repetida até à exaustão: quando uma medida é justificada em nome de um bem superior indiscutível, é quase certo que esconde um ataque à liberdade individual.

    O que está verdadeiramente em causa não são os “gurus do TikTok”. O que está em causa é algo muito mais profundo e muito mais incómodo para estas cabeças iluminadas: a liberdade de expressão e, ainda mais importante, a liberdade de ser convencido. Sim, essa liberdade quase esquecida – a liberdade de ouvir um argumento, por mais absurdo que seja, e decidir por si próprio se o aceita ou rejeita. Parece que, no novo catecismo europeu, isto passou a ser uma forma de risco sistémico.

    a large blue and yellow sign with stars on it
    Foto: Masood Aslami

    As pessoas, dizem-nos, “precisam de protecção”. Não contra a violência, não contra a fraude contratual – isso já existe há séculos no direito –, mas contra ideias! Contra argumentos. Contra opiniões. Contra vídeos de 30 segundos. O comum dos mortais é, aparentemente, um ser incapaz de discernimento, permanentemente à beira de ser enganado por um indivíduo com um microfone, uma câmara e uma conta numa rede social. Perante esta fragilidade ontológica, surge o Estado como salvador – não para impedir o erro, mas para impedir a própria possibilidade de errar.

    Ora, o que torna tudo isto verdadeiramente fascinante é que o mercado – esse mecanismo caótico e incompreensível para muitos destes pretendentes a planeadores centrais – já resolveu este problema há muito tempo, sem necessidade de comissões, relatórios ou directivas. O mercado não necessita da senhora Lídia Pereira, nem tão pouco de figuras como Luís Laginha, que nos explicam, com ar grave, a necessidade de “separar o trigo do joio”. O mercado faz isso todos os dias, de forma brutal, implacável e, acima de tudo, eficaz.

    Comecemos pelo mais simples de todos os mecanismos: a reputação. Uma empresa que presta um mau serviço não precisa de ser investigada por uma autoridade europeia – perde clientes no dia seguinte. Um restaurante que serve comida estragada não precisa de um processo administrativo para ser punido; basta meia dúzia de críticas negativas no Google para que as mesas fiquem vazias.

    Foto: Zuraida Guedes

    Um consultor financeiro que engana sistematicamente os seus seguidores verá a sua credibilidade evaporar-se com a mesma rapidez com que foi construída. A informação, ao contrário do que estes legisladores parecem acreditar, não está confinada a gabinetes ministeriais. Circula, propaga-se, multiplica-se. Fá-lo com uma velocidade que nenhuma autoridade consegue acompanhar.

    Talvez seja precisamente por nunca terem tido de conquistar um cliente – por nunca terem sentido o peso de depender da escolha livre de terceiros – que estes reguladores acreditam que a protecção do consumidor depende da sua intervenção. No mundo real, fora das salas climatizadas de Bruxelas, proteger o consumidor não é uma frase feita; é uma condição de sobrevivência.

    Passemos à certificação privada, outro conceito aparentemente invisível para o legislador moderno. Quando um consumidor escolhe um produto eléctrico com certificação reconhecida, não está a confiar no Estado – está a confiar numa entidade cuja própria existência depende da sua credibilidade. Se essa entidade começar a certificar produtos defeituosos, desaparece. Simples. Não há comissões de inquérito, não há reformas institucionais – há falência. Compare-se isto com um regulador público que falha sistematicamente: não só não desaparece como, frequentemente, vê o seu orçamento aumentar.

    a person stacking coins on top of a table
    Foto: Towfiqu Barbhuiya

    Depois temos a concorrência, esse mecanismo quase indecente pela sua simplicidade. Se uma empresa engana, outra surge para fazer melhor. O consumidor muda. Não há necessidade de campanhas pedagógicas, nem de programas europeus de literacia – há uma transferência directa de recursos. O consumidor vota com o dinheiro. Esse voto tem consequências imediatas.

    A informação descentralizada é talvez o maior pesadelo de qualquer aspirante a engenheiro social. Hoje, antes de comprar um produto ou seguir um conselho financeiro, qualquer pessoa pode consultar dezenas, centenas, milhares de opiniões. Críticas, fóruns, redes sociais, comparadores. Informação global, instantânea, impossível de controlar centralmente. É precisamente isso que incomoda. Porque um sistema que não pode ser controlado não pode ser domesticado.

    A responsabilidade contratual, por sua vez, continua a ser uma invenção extraordinariamente eficaz. Dois adultos celebram um acordo. Se uma das partes falha, indemniza. Não há necessidade de proibir previamente todas as possíveis formas de erro ou engano; basta garantir que quem causa dano responde. Este princípio, que sustentou o comércio durante séculos, parece agora insuficiente para mentes habituadas a regular antes de compreender.

    burned 100 US dollar banknotes
    Foto: Valery

    As garantias comerciais, as políticas de devolução, o famoso “satisfeito ou reembolsado” – tudo isto são mecanismos criados espontaneamente pelo mercado para reduzir o risco percebido pelo consumidor. Não foram impostos por decreto; emergiram da necessidade de conquistar confiança. Empresas competem não apenas em preço ou qualidade, mas em credibilidade.

    Depois há as marcas. Uma marca global não é um logótipo; é reputação acumulada ao longo de anos, por vezes décadas. Uma única falha grave pode destruir esse capital. É por isso que empresas com muito a perder são, frequentemente, as mais cuidadosas. Não porque alguém as obrigue, mas porque a alternativa é a ruína.

    As plataformas digitais, tantas vezes apontadas como problema, são também a solução. Ordenações, comentários, exclusão de maus actores – tudo isto funciona como uma forma de regulação privada, dinâmica, adaptativa. Um motorista com más avaliações deixa de ter clientes. Um vendedor com histórico negativo é afastado. Sem necessidade de directivas europeias.

    blue and white logo guessing game
    Foto: Brett Jordan

    Por outro lado, as seguradoras desempenham um papel frequentemente ignorado. Ao assumirem risco, impõem padrões. Exigem procedimentos, certificações, boas práticas. Funcionam como fiscais privados, com um incentivo directo: evitar prejuízos.

    A arbitragem privada oferece resolução de conflitos rápida e eficiente, especialmente em contextos internacionais. Muito antes de existirem organismos supranacionais, comerciantes de diferentes regiões resolviam disputas com base em regras voluntariamente aceites. A chamada Lex Mercatoria não precisava de Bruxelas para funcionar.

    A especialização e os nichos aumentam ainda mais a exigência. Num mercado pequeno e especializado, a reputação é tudo. Um erro propaga-se rapidamente. A margem para mediocridade é mínima. As redes de confiança – associações, comunidades profissionais – criam mecanismos de exclusão que podem ser mais eficazes do que qualquer sanção formal. Quem viola regras perde acesso ao mercado.

    person in red blue and white plaid long sleeve shirt holding black leather bifold wallet
    Foto: Emil Kalibradov

    A transparência de preços, potenciada pela tecnologia, torna difícil enganar sistematicamente. A inovação contínua garante que a protecção do consumidor não é estática, mas evolutiva. Perante tudo isto, surge a inevitável pergunta: para que serve, então, esta nova camada de regulação? A resposta, quando despida da retórica, é menos edificante do que o discurso oficial sugere.

    A teoria da “assimetria de informação” é frequentemente invocada como justificação. É verdade que a informação nunca é perfeita. Mas o mercado cria mecanismos para lidar com isso. O problema do regulador é que, ao tentar resolver essa imperfeição, cria uma ilusão de segurança. Se está aprovado, deve ser seguro. Se tem selo, deve ser bom; assim, paradoxalmente, reduz-se o incentivo à análise crítica.

    Mais grave ainda: os reguladores não têm qualquer dinheiro em risco. Não perdem dinheiro quando falham. Não desaparecem quando erram. Ao contrário das empresas, cuja sobrevivência depende do desempenho, os reguladores operam num ambiente onde o erro raramente tem consequências pessoais. Quando falham, a solução não é menos regulação – é mais.

    silver and black stethoscope on 100 indian rupee bill

    A captura regulatória é outro fenómeno bem documentado. Grandes actores influenciam as regras, moldando-as de forma a criar barreiras à entrada de novos concorrentes. O resultado? Menos concorrência, menos inovação, maior concentração. Exactamente o oposto do que se proclama defender.

    A complexidade artificial das regras aumenta os custos de cumprimento normativo, excluindo os pequenos e favorecendo os grandes. O empreendedor independente, o tal “guru do TikTok”, torna-se uma ameaça não porque engane, mas porque compete. O risco moral intensifica-se num sistema onde os agentes sabem que existe uma rede de segurança. Bancos que assumem riscos excessivos porque contam com intervenção do Banco Central são apenas o exemplo mais conhecido.

    A tentativa de controlar o sistema em nome da estabilidade acaba por gerar instabilidade. Ao distorcer sinais fundamentais, como as taxas de juro, cria-se o terreno fértil para crises futuras; talvez mais importante, substitui-se a confiança real – baseada em reputação, histórico e cumprimento – por uma confiança política, institucional, frequentemente infundada.

    glut of money, 500 euro, euro, stack, money, currency, euro sign, dollar bill, banknotes, paper money, finance, worth, pay, seem, lots, euro, money, money, money, money, money

    No fundo, o regulador desempenha uma função implícita: legitimar o sistema existente, torná-lo politicamente aceitável e controlar quem pode participar nele. A versão oficial é elegante: “proteger o consumidor e garantir estabilidade”. A versão menos polida é mais directa: “controlar o acesso e gerir a narrativa”.

    É aqui que a ironia atinge o seu ponto máximo. Porque, enquanto somos protegidos dos supostos perigos mortais de um vídeo no TikTok, ninguém nos protege da propaganda quotidiana. Ninguém regula os títulos de jornais que transformam redução de impostos em “custos” ou “perdas de receita”. Ninguém certifica a veracidade das promessas eleitorais. Ninguém impede um político de subir a um palco, apresentar argumentos duvidosos e convencer milhões.

    Curiosamente, nesse domínio – o da política – a manipulação é não apenas tolerada, mas celebrada como parte do jogo democrático. Um debate televisivo pode alterar o destino de um país. Um vídeo pode decidir uma eleição; no entanto, não há qualquer urgência em proteger a pessoa dessas manipulações eleitorais. Aí, subitamente, o indivíduo já é considerado suficientemente adulto para decidir por si. Mas quando se trata de escolher um investimento, de seguir um conselho financeiro, de ouvir um desconhecido numa rede social – aí, sim, é preciso proteger. É preciso filtrar. É preciso autorizar.

    three round gold-colored coins on 100 US dollar banknotes
    Foto: Dmytro Demidko

    Talvez a verdadeira questão não seja a protecção do consumidor, mas a protecção do poder. Porque a pessoa que decide por si, que erra, aprende, corrige, é difícil de governar. Já um indivíduo permanentemente “protegido, orientado, filtrado” – esse é previsível.

    Desta forma, avançamos, serenamente, para um mundo onde a liberdade de expressão continua a existir – desde que devidamente certificada, validada e autorizada pelas entidades competentes. Um mundo onde pensar por si próprio não é proibido, apenas desaconselhado. Um mundo onde, felizmente, temos luminárias prontas a separar o “trigo do joio” – não vá o trigo começar a crescer fora dos campos autorizados.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Guerra do Irão? Vai ficar tudo bem…

    Guerra do Irão? Vai ficar tudo bem…

    A guerra com o Irão já leva dias – poucos, mas suficientes para produzir uma das mais notáveis peças de teatro da era contemporânea. No centro do palco, como não poderia deixar de ser, está Donald Trump, homem de convicções graníticas, desde que não sejam as mesmas de anteontem.

    Tudo começou, como as grandes decisões estratégicas do nosso tempo, com um feeling. Não um relatório de inteligência, não uma cadeia de validação, não uma análise de risco – um sentimento. O Irão “ia atacar”. Não atacou, mas ia. Como ia, atacou-se primeiro.

    Foto: D.R.

    Dias depois, porém, a narrativa evoluiu – como tudo o que é sólido no mundo moderno. Afinal, “ninguém esperava” a escalada. Ficaram “chocados”. A guerra que era inevitável torna-se inesperada; a decisão preventiva transforma-se num acto surpreendente.

    Quando terminará? Quando o presidente o sentir “nos ossos”. Não quando os objectivos forem atingidos – até porque não sabemos exactamente quais são – mas quando o esqueleto presidencial emitir o sinal adequado. Entretanto, estamos “muito perto de cumprir os objectivos”. Quais? Não está claro. Talvez sejam os mesmos que ainda não foram definidos. Mas estamos perto – sempre perto. Simultaneamente, não haverá cessar-fogo. Ou talvez haja. Ou talvez não seja necessário, porque a guerra poderá estar a “abrandar”. Tudo e o seu contrário, com uma surpreendente consistência lógica.

    Mas não sejamos injustos. Diz-se, com a convicção de quem nunca duvida de si próprio, que estamos do lado certo da História. Os bons. Sempre os bons. É uma tradição respeitável: a auto-atribuição de virtude como substituto da análise. De facto, há aqui uma consistência admirável.

    green white and red flag on pole during daytime
    Foto: Mostafa Meraji

    Desde os anos 80, os Estados Unidos têm desenvolvido uma política externa de notável dinamismo geográfico. Granada, em 1983 – uma pequena experiência nos trópicos. Panamá, em 1989 – para garantir que um aliado se tornava subitamente dispensável. Iraque, em 1991 – e novamente em 2003, desta vez com base em armas que, como certas virtudes, existiam sobretudo no plano conceptual.

    Afeganistão, de 2001 a 2021 – duas décadas de aprendizagem, cujo resultado final foi a elegante devolução do poder aos mesmos actores que se pretendia remover e com as mulheres a perderem os direitos que era suposto terem recuperado com a intervenção do bem.

    Pelo caminho, a Líbia em 2011 – uma intervenção humanitária que conseguiu a proeza de transformar um Estado funcional num mosaico de milícias e com venda de escravos a céu aberto nas ruas de Tripoli. Síria, desde 2014 – um teatro onde múltiplas potências exercem a sua criatividade destrutiva sob o olhar atento da comunidade internacional. Hoje, liderado por um “ex-terrorista”, agora elevado a grande estadista, cumprimentado por todos os líderes ocidentais.

    a group of oil rigs in the ocean
    Foto by Ben Wicks

    A guerra por drones no Paquistão, no Iémen e na Somália, onde a precisão cirúrgica das operações permite, com invejável regularidade, eliminar o alvo pretendido – e alguns vizinhos, familiares e transeuntes, numa demonstração de que a tecnologia avança mais depressa do que a prudência.

    Os números, esses detalhes inconvenientes, são sempre difíceis de precisar. Mas o Brown University Costs of War Project estima que, só no período pós-11 de Setembro, as guerras dos Estados Unidos tenham causado mais de 300 mil mortes de civis, número que, dependendo da metodologia, pode ascender a valores consideravelmente superiores. É um custo colateral de uma política externa particularmente empenhada em moldar o mundo à sua imagem – ainda que essa imagem, por vezes, se assemelhe a um espelho partido.

    Do lado de Israel, a regularidade não é menor. Líbano em 1982 – uma invasão que se prolongou numa ocupação de quase duas décadas. Novamente Líbano em 1993 e 1996 – operações com nomes sugestivos e efeitos previsíveis. Em 2006, uma guerra aberta com o Hezbollah, que deixou uma marca profunda na infra-estrutura civil do país. Gaza – sempre Gaza – em 2008 a 2009 (Cast Lead), 2012 (Pillar of Defense), 2014 (Protective Edge), 2021 (Guardian of the Walls) e, com particular intensidade, desde 2023, com mais de 60 mil vítimas e com a paisagem terraplanada pela destruição total.

    Aqui também os números são elásticos, mas teimosos. Relatórios das Nações Unidas, da Amnesty International e da Human Rights Watch apontam para dezenas de milhares de civis mortos, com uma proporção de não combatentes que desafia uma habitual “operação militar”. A campanha aérea na Síria, com centenas de ataques ao longo da última década, acrescenta mais uma camada a este quadro de persistente intervenção.

    Mas, uma vez mais, são os “bons”. Isso, como sabemos, resolve o problema. Porque a definição de terrorismo – uso de violência contra civis para fins políticos – é extraordinariamente útil, desde que aplicada com a devida selectividade. Quando praticada por actores não estatais, é terrorismo. Quando praticada por estados, é política externa, segurança nacional ou, em casos mais sofisticados, “gestão de ameaças assimétricas”. A linguagem, essa arte subtil, faz milagres.

    Chegamos, inevitavelmente, ao presente. O Estreito de Ormuz, essa passagem por onde circula uma fatia significativa da energia mundial, encontra-se encerrado. Um pormenor, dir-se-á. Donald Trump pede ajuda internacional para o reabrir. Não necessita de ninguém, mas agradece a colaboração. Lidera, mas partilha. Comanda, mas acaba a solicitar.

    people gathering on street during nighttime

    Os mercados, esses eternos pessimistas, começam a reagir com a habitual falta de fé. O petróleo em Londres ultrapassa já os 110 dólares norte-americanos por barril. O gás natural dispara, especialmente após os bombardeamentos em infra-estruturas no Catar e no Irão – porque nada estabiliza melhor os mercados energéticos do que ataques a instalações críticas. Os fertilizantes, dependentes dessas mesmas cadeias energéticas, caminham serenamente para a escassez; quando tal acontece os alimentos seguem o mesmo caminho.

    A inflação prepara-se para regressar com a discrição de um elefante numa sala de cristal. Os Bancos Centrais, sempre “atentos”, observarão os preços a subir e responderão como sabem: aumentando as taxas de juro, com a consequente subida da prestação da casa. As taxas de juro implícitas da dívida soberana negociada no mercado secundário já começam a reflectir essa expectativa, sinalizando que o custo do erro, como sempre, será socializado. Irão pagar, como sempre, os mesmos.

    Mas não há motivo para inquietação. Afinal, estamos nas mãos de líderes que decidem guerras com base em sentimentos, que se surpreendem com as consequências das suas próprias decisões e que anunciam o fim dos conflitos quando os seus ossos assim o determinarem.

    a computer screen with a bunch of data on it
    Foto: Yashowardhan Singh

    Estamos, também, protegidos por uma arquitectura internacional onde os bons são sempre os mesmos, independentemente do número de intervenções, invasões, assassinatos ou raptos de líderes, ou bombardeamentos acumulados ao longo das décadas.

    O Estreito de Ormuz está fechado, mas será aberto. O petróleo sobe, mas estabilizará. O gás dispara, mas normalizará. Os fertilizantes escasseiam, mas reaparecerão. A inflação acelera, mas será contida. As taxas de juro sobem, mas descerão. As taxas de juro da dívida soberana disparam, mas acomodar-se-ão. Tudo, como sempre, regressará ao equilíbrio – esse ponto mágico onde as consequências deixam de incomodar e as causas são convenientemente esquecidas. Tem tudo para correr bem. Vai ficar tudo bem.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Será o Irão o verdadeiro inimigo?

    Será o Irão o verdadeiro inimigo?

    Segundo a narrativa oficial que nos chega de Israel e dos Estados Unidos, a recente ofensiva contra o Irão foi, ao mesmo tempo, preventiva, preemptiva, defensiva, libertadora e humanitária.

    Foi preciso atacar porque o Irão estava prestes a obter uma arma nuclear – embora ainda não a tivesse. Foi necessário agir porque existia uma ameaça iminente – ainda que essa ameaça estivesse situada num futuro indefinido. Era imperioso evitar um ataque – ainda que o único ataque concreto tenha partido de quem afirmava querer evitá-lo. Era indispensável garantir a estabilidade regional – tarefa que, ao que parece, exige bombardear mais um país do Médio Oriente.

    Tudo isto também foi feito para proteger o povo iraniano, missão que a história costuma associar a mísseis de precisão e bombardeamentos cirúrgicos. No limite, quem sabe, talvez a operação ajude os próprios iranianos a descobrir as virtudes de uma mudança de regime.

    A lógica é cristalina. Ataca-se para impedir um ataque que ainda não ocorreu. Destrói-se uma arma que ainda não existe. Salva-se um povo que não pediu para ser salvo. Defende-se a paz iniciando mais uma guerra.

    Se a história recente ensina alguma coisa, é que esta lógica não nasceu ontem. Desde o final da Segunda Guerra Mundial, os Estados Unidos criaram uma rede global de influência política e militar que se apresenta como “defensora da liberdade”, mas que inclui uma longa sequência de intervenções, golpes de Estado e guerras por procuração. Muitas dessas operações passaram pela CIA, cuja missão oficial consiste em proteger os interesses estratégicos de Washington – o que, na prática, significou reorganizar o poder político em países considerados problemáticos.

    a statue of liberty with Statue of Liberty in the background

    Um dos casos mais emblemáticos ocorreu em 1953, no próprio Irão. O primeiro-ministro Mohammad Mossadegh, eleito democraticamente, cometeu o erro de nacionalizar o petróleo iraniano, até então dominado por interesses estrangeiros. A resposta chegou através da Operação Ajax, organizada pelos serviços secretos britânicos e pela CIA, que derrubou o governo e restaurou o poder do Xá. O episódio tornou-se um manual clássico de intervenção clandestina e marcou de forma profunda a história política iraniana.

    O padrão repetiu-se pouco depois. Em 1954, na Guatemala, o presidente Jacobo Árbenz tentou implementar uma reforma agrária que afectava os interesses da United Fruit Company. A reacção foi rápida: uma operação clandestina da CIA apoiou forças que acabaram por derrubar o governo. Mais uma vez, tudo em nome da liberdade e da estabilidade.

    A década seguinte não foi menos pedagógica. No Congo, o primeiro-ministro Patrice Lumumba foi deposto e assassinado durante a crise pós-colonial, num contexto em que potências ocidentais temiam a sua aproximação ao bloco soviético.

    aerial view of city buildings during daytime

    Em 1964, no Brasil, o presidente João Goulart caiu perante um golpe militar apoiado por Washington. Um ano depois, na Indonésia, a ascensão do general Suharto ocorreu no meio de purgas anticomunistas que custaram centenas de milhares de vidas. Em 1973, no Chile, o governo democraticamente eleito de Salvador Allende – a democracia funciona desde que se vote correctamente – foi esmagado por um golpe militar que abriu caminho à ditadura de Augusto Pinochet.

    Depois vieram as guerras apresentadas como garantes da “estabilidade internacional”. A Guerra do Vietname devastou o Vietname, o Laos e o Camboja, deixando milhões de mortos e territórios saturados de bombas.

    Entre 1980 e 1988, o Guerra Irão‑Iraque transformou o Médio Oriente num campo de batalha. O regime de Saddam Hussein, no Iraque, recebeu apoio político, financeiro, tecnológico e militar de várias potências ocidentais e regionais, incluindo dos Estados Unidos, que viam no conflito uma forma conveniente de conter o Irão após a revolução de 1979. O resultado foi uma guerra de desgaste brutal, com cerca de um milhão de mortos, cidades destruídas, ataques com armas químicas e uma geração inteira sacrificada numa guerra que muitos consideram ter funcionado, na prática, como um prolongado confronto por procuração entre potências regionais e internacionais.

    a flag flying in the air

    Décadas mais tarde, no Afeganistão, a intervenção iniciada em 2001 prometia erradicar o terrorismo, construir uma democracia exemplar e libertar as mulheres. Vinte anos depois terminou com o regresso ao poder dos Talibã, milhares de mortos, um país destruído e com as mulheres novamente por libertar. No Iraque, a invasão de 2003 justificou-se com armas de destruição maciça que nunca apareceram, deixando para trás um Estado fragmentado e uma região ainda mais instável.

    A lista continua. Intervenções no Líbano, operações militares na Síria, ataques no Iémen ou na Líbia surgem sempre como episódios necessários de uma guerra permanente pela chamada segurança internacional. Cada intervenção traz o mesmo vocabulário: defesa, estabilidade, prevenção, libertação. As palavras mudam; os resultados permanecem.

    Também Israel acumula décadas de acusações de violação do “direito internacional” – a lei do mais forte, a única lei entre organizações criminosas, como são os estados –, sobretudo no contexto da ocupação da Cisjordânia, na expansão de colonatos considerados ilegais por várias resoluções das Nações Unidas e nas sucessivas operações militares na Faixa de Gaza e no Líbano. Naturalmente, tudo em nome da necessidade imperiosa de Israel defender-se.

    Mais recentemente, a guerra na Ucrânia acrescentou outro capítulo a esta longa história de confrontos indirectos entre potências. Em 2014, após meses de protestos em Kiev, o presidente democraticamente eleito – mais uma vez, as pessoas votaram mal –, Viktor Yanukovych, foi derrubado por um golpe de estado perpetrado pelos EUA. A partir daí, o país entrou numa espiral de tensão que culminaria anos depois na invasão russa de 2022 e numa guerra devastadora que transformou a Ucrânia num campo de batalha que mata, todos os dias, milhares de jovens ucranianos e russos.

    No fim de contas, o mundo habituou-se a uma curiosa hierarquia moral. Há guerras que chocam e guerras que se normalizam. Há vítimas que mobilizam indignação global e outras que passam quase despercebidas. A indignação internacional depende menos da gravidade dos acontecimentos do que da posição geopolítica de quem sofre ou de quem ataca. Quando, no meio deste teatro geopolítico, uma escola é atingida por bombas – como aconteceu recentemente no Irão – o silêncio internacional torna-se ensurdecedor.

    Talvez porque, no fundo, a estabilidade internacional tem um guardião muito particular. Os Estados Unidos possuem o maior orçamento militar do planeta, superior ao de qualquer outra potência e maior do que o de muitos países juntos. Uma máquina militar gigantesca, presente em centenas de bases espalhadas pelo mundo. Mas não há motivo para preocupação. Afinal, garantem-nos, todo esse poder existe apenas para assegurar uma coisa: a “estabilidade internacional”.

    white concrete building under blue sky during daytime

    Talvez por isso valha a pena recordar algo elementar. Não é o Irão que nos confisca grande parte do fruto do nosso trabalho. Não é o Irão que decretou prisões domiciliárias sem acusação, sem julgamento e sem qualquer controlo judicial. Não é o Irão que construiu um labirinto regulatório que transforma cada projecto de vida numa corrida de obstáculos.

    Não é o Irão que controla os tribunais, que detém o monopólio da violência e que desarma as pessoas em nome da “segurança”. Não foi o Irão que há poucos anos perseguiu famílias para impor inoculações experimentais sob pressão política e social. Não foi o Irão que expandiu a massa monetária em proporções históricas, destruindo poupanças, salários e o futuro das novas gerações.

    Não foi o Irão que criou um sistema económico que torna cada vez mais difícil a jovens famílias comprar uma casa ou construir uma vida autónoma. Não é o Irão que permitiu uma invasão de terceiro mundo.

    No entanto, é para o Irão – ou para qualquer outro inimigo externo conveniente – que a nossa atenção é constantemente dirigida. A propaganda tem sempre esta função essencial: deslocar a nossa atenção. Criar um inimigo distante para evitar que se olhe para os mecanismos de poder que actuam perto de nós. A guerra externa tem frequentemente esta utilidade política: unir, distrair, silenciar perguntas incómodas.

    Talvez a verdadeira pergunta não seja o que acontece em Teerão, Kiev ou Gaza. Talvez a pergunta seja outra: até quando aceitaremos esta permanente engenharia da nossa atenção, esta sucessão de narrativas destinadas a impedir que se olhe para o poder que governa a nossa própria vida? Porque, no fim, o perigo raramente se apresenta sob a forma de um inimigo distante. O perigo instala-se sempre mais perto.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Inflação: o imposto que ninguém vê

    Inflação: o imposto que ninguém vê


    Fala-se de inflação como se tratasse de um fenómeno atmosférico. “Os preços estão a subir.” “A inflação acelerou.” “A inflação abrandou.” Como se estivéssemos perante uma força da natureza, uma maré que sobe e desce, um vento que sopra com maior ou menor intensidade.

    A linguagem protege os responsáveis. Quando os preços sobem, a culpa é do “mercado”, da “ganância dos empresários”, das “rupturas das cadeias de abastecimento”, dos “especuladores”, da “guerra”, do “Putin”, do “clima”. Nunca do emissor da moeda.

    person in red blue and white plaid long sleeve shirt holding black leather bifold wallet
    Foto: D.R.

    A inflação, porém, não é um fenómeno atmosférico nem uma fatalidade histórica. É um acto deliberado, inscrito na arquitectura do sistema monetário, e tem um autor identificável: o Banco Central. A definição clássica de inflação não era a “subida generalizada dos preços”, mas a expansão dos meios de pagamento para além do dinheiro previamente existente. A escalada dos preços surge depois, como consequência lógica.

    O processo inicia-se no momento em que o Banco Central, por mera decisão administrativa, credita as contas de reservas dos bancos comerciais – um registo electrónico, um simples apertar do botão. A partir daí, o sistema bancário multiplica esses saldos através da concessão de crédito: cada empréstimo é criado por uma simples partida dobrada, simultaneamente activo (crédito sobre clientes) e depósito (crédito dos clientes). Não há poupança prévia que o sustente; há apenas escrita contabilística que gera novo poder de compra. É nesse instante, invisível para o público mas decisivo para a economia, que a inflação nasce.

    Quando um Banco Central aumenta a base monetária, quando os bancos comerciais expandem o crédito com reservas fraccionárias, o inventário de dinheiro em circulação sobe. Nada de misterioso. Mais unidades monetárias a disputar a mesma quantidade de bens e serviços. Se a produção real não cresce na mesma proporção, o valor de cada unidade monetária cai. Se o valor da unidade cai, os preços expressos nessa unidade sobem. Não é complicado. É aritmética aplicada à moeda.

    Assorted Euro banknotes in denominations of 10, 20, and 100 on a dark surface, highlighting European currency.
    Foto: D.R.

    A confusão começou quando se decidiu redefinir a inflação como um “aumento de preços”. A mudança semântica não foi inocente. Se a inflação é definida como preços altos, a culpa pode ser atribuída ao comerciante, ao produtor, ao especulador, à ganância, ao retalhista. Se a inflação é definida como expansão monetária, a responsabilidade recai sobre quem controla a impressora.

    Ao longo do século XX, esta inversão tornou-se norma. Os Bancos Centrais passaram a vigiar índices de preços como se fossem a máxima expressão da inflação. O público foi ensinado a olhar para o número publicado todos os meses. Dois por cento é aceitável – ninguém sabe de onde veio os 2%! Quatro por cento é preocupante. Dez por cento é dramático. Zero por cento ou valores negativos, a total miséria, estamos em deflação! A atenção deslocou-se do acto de criar moeda para o sintoma visível.

    O problema é que os preços não sobem todos ao mesmo tempo, nem na mesma proporção. Quando nova moeda entra na economia, não cai do céu sobre todos os bolsos. Entra por canais específicos: dívida pública comprada pelo Banco Central, crédito concedido ao sistema bancário, crédito concedido pelo sistema bancário, programas de estímulo, financiamento de défices públicos. Os primeiros receptores desse novo dinheiro gastam-no antes que os preços tenham ajustado. Compram activos, imóveis, acções, matérias-primas. Beneficiam de preços ainda antigos.

    a large blue and yellow sign with stars on it
    Foto: D.R.

    À medida que o dinheiro novo circula, os preços começam a reflectir a maior quantidade de moeda. Quem recebe por último, quem vive de salários fixos, quem detém poupanças em depósitos bancários, enfrenta preços já ajustados, mas com rendimentos que não acompanharam o processo. O poder de compra foi transferido. A inflação não cria riqueza. Redistribui-a.

    Este efeito desmonta a narrativa segundo a qual a inflação é neutra ou até útil! Diz-se que um pouco de inflação estimula o consumo, reduz o peso da dívida, favorece o investimento. O argumento ignora o facto de que a inflação altera a estrutura de preços relativos, distorce sinais, induz erros, pois os empresários tomam decisões com base em preços falsos.

    Num mercado livre, os preços e os lucros são sinais. Informam produtores e consumidores sobre escassez, preferências, oportunidades. Quando o Banco Central injecta moeda no sistema, esses sinais deixam de reflectir apenas condições reais. Passam a incorporar um elemento artificial: dinheiro e crédito criado do nada.

    person holding white and red card
    Foto: D.R.

    Empresários interpretam taxas de juro baixas como um sinal de maior poupança disponível. Investem em projectos de longo prazo. Expansões são iniciadas. Sectores inteiros crescem à sombra de crédito fácil. Mas se a poupança real não aumentou, esses projectos carecem de base sólida. A expansão económica febril contém as sementes da crise.

    A inflação monetária alimenta ciclos. Primeiro, euforia. Depois, ajustamento. O que parecia prosperidade revela-se expansão baseada em crédito sem poupança real prévia. Quando a expansão abranda ou se inverte, os erros tornam-se visíveis. Investimentos mal orientados são liquidados. Empregos desaparecem. O público pergunta o que correu mal. Raramente a resposta aponta para a origem: a manipulação da moeda. Mas, quase sempre, o dedo é apontado ao mercado livre, à necessidade de maior regulação e poder aos que causaram a crise.

    A história fornece exemplos em abundância. Desde a inundação de metais preciosos na Europa do século XVI até às experiências com papel-moeda não convertível no século XX, o padrão repete-se. Sempre que a quantidade de dinheiro cresce de forma desligada da produção real, o poder de compra é corroído.

    orange arrow signage

    No passado, o limite físico do ouro impunha disciplina. Para aumentar a oferta monetária, era necessário extrair metal, refiná-lo, cunhá-lo. O processo tinha custo e exigia tempo. Hoje, a moeda é fiduciária. A criação ocorre por decisão administrativa de um burocrata ao leme do Banco Central; ou quando um banco comercial concede crédito a um particular ou empresa, criando uma partida dobrada no seu balanço. Um lançamento contabilístico basta.

    A facilidade técnica alterou a escala do fenómeno. Já não se trata de carregar navios com prata. Trata-se de expandir balanços de forma electrónica, com a segurança de estar protegido pelo código de leis. Se um comum mortal o fizesse, teria ordem de prisão imediata.

    Defensores do actual regime monetário argumentam que a gestão activa da moeda permite suavizar crises, estabilizar a economia, evitar colapsos. Hoje, toda a academia o afirma em uníssono. A promessa soa atraente. A prática revela outro quadro. A expansão monetária tornou-se resposta padrão a qualquer desaceleração. Taxas de juro descem. Programas de compra de activos são activados. Défices são financiados com nova moeda.

    a close up of a two euro coin
    Foto: D.R

    O resultado é um sistema viciado em estímulos sucessivos e “injecções de liquidez” – expressão técnica que mascara o essencial: impressão de dinheiro. A cada ciclo de expansão, o balanço do Banco Central dilata-se e a base monetária aumenta. A cada abalo, a receita repete-se: mais crédito, mais reservas criadas do nada, mais promessa de estabilidade sustentada por escrita contabilística. O efeito acumulado não é neutro. Ao longo do tempo, o poder de compra da moeda é corroído, não por acidente, mas como consequência directa desse regime de expansão contínua.

    O comum dos mortais sente o efeito quando vai ao supermercado, quando paga a renda, quando tenta comprar casa. Observa que o dinheiro já não compra o que comprava. O discurso oficial responde com estatísticas, cestas básicas, exclusões técnicas. Explica-se que a inflação é transitória, que certos aumentos são voláteis, que a tendência está controlada.

    Entretanto, os preços dos activos financeiros e do imobiliário escalam de forma inexorável. Quem detém esses activos protege-se. Quem depende de salário enfrenta custo de vida crescente.

    A hand is pointing at a small pink house
    Foto: D.R.

    A inflação funciona como um imposto oculto. Ao contrário do imposto explícito, que exige aprovação legislativa, debate e votação, a inflação opera por via monetária. Reduz o valor real dos saldos monetários. Diminui o peso real da dívida pública, transferindo o custo para os detentores de moeda.

    Quando o Estado se endivida e o Banco Central monetiza essa dívida, a despesa é financiada por criação de moeda como aconteceu sem paralelo durante a dita pandemia. Não há necessidade de aumentar impostos no momento. O custo aparece na perda de poder de compra. A população paga sem receber a respectiva factura.

    Alguns economistas defendem metas de inflação positivas, dois por cento, três por cento. Argumentam que uma inflação ligeira evita deflação, encoraja o consumo, mantém a economia em movimento. A ideia parte do pressuposto de que queda de preços é indesejável por natureza, pois o consumidor nunca pode beneficiar de aumentos de produtividade gerados pelo capitalismo e abundância, tem sempre de ser confiscado em grande parte por uma casta parasitária ao leme do estado e à frente do sistema bancário.

    person standing near the stairs
    Foto: D.R.

    No entanto, num contexto de aumento de produtividade, preços mais baixos são sinal de abundância. Se a produção cresce mais depressa do que a oferta monetária, os preços tendem a cair. O consumidor beneficia. O salário compra mais. Não há nada de perverso.

    A aversão à deflação nasce do medo de contracções creditícias após períodos de expansão artificial, fruto de um sistema assente em reservas fraccionárias. Confunde-se o ajustamento necessário com calamidade. Em vez de permitir que erros sejam corrigidos, prefere-se reiniciar a expansão.

    A inflação também afecta a poupança. Numa moeda que perde valor ao longo do tempo, poupar torna-se um exercício de defesa. O aforrador procura activos que protejam o seu poder de compra. Investimentos são escolhidos não pela sua produtividade, mas pela capacidade de servir como escudo contra a erosão monetária, como acontece hoje com a aquisição desenfreada de ETFs.

    green plant in clear glass cup
    Foto: D.R.

    Este ambiente altera incentivos. Endividar-se torna-se racional, pois a dívida futura será paga com moeda desvalorizada. A disciplina financeira é penalizada. A prudência perde atracção.

    Num sistema monetário sólido, a moeda serve como reserva de valor, unidade de conta e meio de troca. Quando a inflação corrói a reserva de valor, a função da moeda é comprometida. A confiança enfraquece.

    Alguns dirão que a alternativa é impraticável. Que o padrão-ouro pertence ao passado. Que a economia moderna exige flexibilidade. A questão não é nostalgia. A questão é responsabilidade na criação de moeda. Enquanto a expansão monetária for instrumento de política corrente, a tentação de usar a impressora para resolver todos os problemas fiscais e políticos persistirá.

    gold and silver round coins
    Foto: D.R.

    A inflação não é acidente. É escolha. Pode haver momentos em que a expansão monetária não se traduz de imediato em subida de preços ao consumidor. Pode haver fases em que o dinheiro novo fica retido em reservas bancárias ou se concentra em mercados de activos. Isso não altera a natureza do processo. O potencial de erosão existe. A pressão acumula-se.

    Quando finalmente os preços reflectem a expansão passada, o público surpreende-se. Pergunta-se de onde veio a inflação. A resposta encontra-se nos balanços do Banco Central, nas decisões tomadas anos antes.

    Compreender a inflação exige recusar a narrativa da ganância dos especuladores. Exige olhar para a origem da moeda, para a estrutura do sistema bancário, para a relação entre política fiscal e política monetária. Exige reconhecer que criar dinheiro não cria riqueza.

    a person stacking coins on top of a table
    Foto: D.R.

    Riqueza surge da produção, da poupança, do investimento orientado por sinais de mercado. A moeda é um mero instrumento de troca, não a fonte de prosperidade. Quando se transforma o instrumento em fim, o sistema perde rumo.

    A defesa contra a inflação começa pela clareza conceptual. Enquanto o debate público aceitar a definição superficial de inflação como simples aumento de preços, a atenção permanecerá no sintoma e nunca na doença. A discussão girará em torno de controlos de preços, subsídios, tectos administrativos. Medidas que tratam a febre com gelo, mas ignoram a infecção.

    Se a inflação é expansão monetária, a solução passa por disciplina monetária. Por limites institucionais à criação de moeda. Por transparência quanto ao financiamento do Estado. Por responsabilidade quanto à gestão do crédito. Com a ilegalização das reservas fraccionárias, alterando a legislação sobre o depósito de bens fungíveis no código civil.

    black and yellow love print on gray concrete floor

    Sem essa base, a moeda continuará a servir como instrumento de transferência silenciosa de riqueza. O comum mortal continuará a sentir que trabalha mais para obter o mesmo. A inflação continuará a ser apresentada como um fenómeno natural, quando na verdade é uma decisão humana.

    A inflação não é um mistério. É a consequência lógica de uma arquitectura monetária que permite criar poder de compra por decreto. Enquanto essa arquitectura permanecer intacta, a erosão do poder de compra será companheira constante.

    Quem quiser compreender o problema deve começar pela pergunta simples: quem controla a oferta de moeda? Os Bancos Centrais e os bancos. A partir daí, o resto encaixa.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário

  • Ouro e prata:  sinais de uma crise do dólar?

    Ouro e prata: sinais de uma crise do dólar?


    Na última sexta-feira, dia 30 de Janeiro, na derradeira sessão bolsista do mês, assistimos a um dos movimentos diários mais violentos registados nos mercados de metais preciosos nas últimas quatro décadas. A prata caiu 27% num único dia. O ouro recuou 9,8%, ambos medidos em dólares norte-americanos (USD).

    Para muitos, foi um choque; para outros, um sinal; para alguns, um pretexto. Mas quem olha apenas para a violência do dia ignora a substância do mês – e mais ainda, a substância dos momentos que vivemos.

    Evolução do valor do preço do ouro entre Fevereiro de 1970 e Janeiro de 2026
    / Unidade: dólares norte-americanos por grama de ouro; Período: mensal; Cotação correspondente ao fecho do período/ Fonte: Reuters / (*) Taxa de crescimento anual composta

    Porque apesar dessa queda abrupta, o ouro terminou Janeiro a subir 12,75%, passando de 139 dólares norte-americanos (USD) por grama no final de 2025 para 156 USD por grama no fecho de Sexta-Feira. A prata avançou cerca de 19% no mesmo período, de 2.292 USD por quilo para 2.723 USD por quilo. Tivemos uma das piores quedas diárias em décadas dentro de um dos meses mais fortes da história recente dos metais. Não há contradição. Há hierarquia: o dia é ruído; a tendência é sinal.

    Comecemos, pois, pelo ruído. O que aconteceu naquela Sexta-Feira não foi um colapso da procura física por ouro ou prata, nem uma súbita revelação metafísica de que os metais perderam utilidade. Foi mecânica de mercado – rigorosa, previsível e amplificada pela alavancagem.

    Nos mercados de opções e futuros, muitos vendedores institucionais de opções de compra encontravam-se cobertos através de contratos futuros. Enquanto o preço do metal estava acima do preço de exercício da opção – isto é, enquanto a opção tinha valor intrínseco e probabilidade elevada de ser exercida – o vendedor precisava de manter a cobertura comprando futuros para neutralizar o risco.

    Mas quando o preço de mercado começou a cair e ficou inferior ao preço de exercício, a opção deixou de ter valor, deixando de exigir cobertura. Assim, a posição de protecção tornou-se desnecessária e começou a ser desfeita: os contratos futuros foram vendidos. Essa venda pressionou ainda mais as cotações.

    Evolução do valor do preço da prata entre Fevereiro de 1970 e Janeiro de 2026
    / Unidade: dólares norte-americanos por quilo de prata; Período: mensal; Cotação correspondente ao fecho do período / Fonte: Reuters / (*) Taxa de crescimento anual composta

    Simultaneamente, o mercado estava saturado de posições longas alavancadas. Quando o preço cai com violência, as bolsas exigem reforço de margem. Se o investidor não o faz, a sua posição é encerrada automaticamente com venda forçada. Mais vendas geram mais quedas; mais quedas geram novas chamadas de margem; a cascata instala-se.

    Mas quem se detiver aqui terá apenas descrito o mecanismo, não a causa profunda. A pergunta essencial permanece: por que razão estavam o ouro e a prata em máximos históricos antes da queda?

    A resposta exige que distingamos aquilo que muitos confundem deliberadamente: o dólar norte-americano não está, neste momento, ameaçado como moeda dominante nas transacções internacionais. Continua a ser a unidade de liquidação da esmagadora maioria do comércio global, o pilar do financiamento internacional, o denominador do comércio energético e o eixo do sistema bancário internacional. A sua infra-estrutura é profunda, líquida e institucionalmente enraizada. O que está a mudar não é o seu uso como meio de troca. É a sua confiança como reserva de valor.

    Esta distinção é crucial. O mundo continua a operar em dólares norte-americanos. Mas os Bancos Centrais estão a reduzir gradualmente a sua exposição a obrigações do Tesouro norte-americano e a aumentar a proporção de ouro físico nas suas reservas, e mesmo prata. Não se trata de abandonar o dólar norte-americano nas transacções; trata-se de diversificar as reservas. A dívida soberana é um passivo de um Estado; o ouro é um activo sem contraparte. A diferença é estrutural.

    Evolução da dívida pública federal norte-americana entre Junho de 1970 e Janeiro de 2026
    / Unidade: biliões de dólares norte-americanos / Fonte: fiscaldata.treasury.gov / (*) Taxa de crescimento anual composta

    A expansão monetária foi extraordinária. A dívida pública norte-americana cresceu com uma taxa composta anual de 8,7% desde 1970, acelerando nos últimos anos, especialmente depois da suposta pandemia. A trajectória é exponencial. O sistema fiduciário moderno assenta na premissa de que essa dívida pode crescer indefinidamente desde que o crescimento nominal acompanhe. Mas a confiança é o cimento invisível do edifício. Quando esse cimento começa a fissurar, os actores institucionais ajustam a sua carteira de investimentos.

    O ouro não paga juros. Não distribui dividendos. Não promete. Mas também não depende da solvabilidade de ninguém. Essa característica é precisamente a sua força.

    É aqui que importa introduzir o conceito que atravessa toda esta análise: força monetária. Um activo possui força monetária quando a sua oferta é previsível, estruturalmente limitada e resistente à manipulação política.

    text
    Foto: D.R.

    O ouro extraído cresce aproximadamente 1,5% ao ano. O inventário acumulado mundial ronda as 208 mil toneladas; a produção anual é ridícula face ao que foi minerado desde sempre pela humanidade. A inflação anual é, desta forma, mínima: entre 1,5% e 1,7%. A oferta adicional anual, entre 3 a 3,5 mil toneladas, é irrelevante perante o total acumulado. Nenhum governo pode decidir multiplicar a oferta; nenhum produtor pode inundar o mercado com facilidade. A escassez é estrutural, não circunstancial.

    Foi esta força monetária que levou a humanidade, ao longo de milénios, a seleccionar o ouro e a prata como dinheiro. Não foi um decreto real, nem um tratado parlamentar. Foi uma selecção espontânea. Entre todos os bens disponíveis, aqueles que melhor preservavam o poder de compra ao longo do tempo foram naturalmente preferidos como meio de troca e reserva de valor.

    A prata desempenhou esse papel durante milénios; o ouro consolidou-o como padrão internacional no século XIX. Ambos partilham uma característica essencial: não podem ser criados por vontade política.

    three round gold-colored coins on 100 US dollar banknotes
    Foto: D.R.

    A história monetária moderna é a história do progressivo abandono dessa disciplina. Em 1913 foi criado o Banco Central norte-americano, a Reserva Federal. Em 1933, o ouro foi confiscado à população norte-americana, com risco de cadeia para quem não se submetesse. Em 1971, a conversibilidade do dólar em ouro foi definitivamente encerrada. Desde então, a moeda passou a assentar exclusivamente em dívida pública. O dólar norte-americano deixou de ser promessa de conversão em metal; passou a ser promessa de aceitação universal.

    O sistema funcionou porque era necessário. O comércio internacional, especialmente o energético, estruturou-se em torno do dólar norte-americano. Os excedentes comerciais estrangeiros eram reciclados em dívida norte-americana. Era um circuito fechado: os Estados Unidos importavam bens, exportavam dólares; os parceiros reinvestiam esses dólares em obrigações do Tesouro. A confiança sustentava o equilíbrio.

    Se quisermos compreender a profundidade desta arquitectura monetária, basta observar o que sucede quando mudamos a unidade de medida. O petróleo, a principal fonte de energia da economia mundial e o verdadeiro pilar do sistema de liquidação em dólares norte-americanos, quando medido em ouro, nunca esteve tão barato como hoje: apenas 0,42 gramas de ouro.

    Evolução do preço do Petróleo (WTI) entre Fevereiro de 1970 e Janeiro de 2026
    / Unidade: gramas de ouro por barril; Período: mensal; Cotação correspondente ao fecho do período
    / Fonte: Reuters

    O gráfico é inequívoco: em gramas de ouro por barril, o preço caiu cerca de 61% desde 1970. Isto significa algo simples, mas raramente dito: a energia não se tornou estruturalmente mais escassa ao longo destas décadas; pelo contrário, tornou-se relativamente mais abundante quando avaliada numa unidade monetária estável.

    A narrativa permanente de escassez energética, frequentemente usada para justificar a inflação estrutural e a intervenção política, dissolve-se quando se altera a régua. O que parece caro em dólares norte-americanos revela-se barato em ouro. Não é o petróleo que mudou; é a moeda que mede. Quando a unidade de conta perde poder de compra de forma persistente, o mundo parece mais caro do que realmente é.

    Evolução do valor do índice S&P 500 entre Fevereiro de 1970 e Janeiro de 2026
    / Unidade: gramas de ouro por índice; Período: mensal; Cotação correspondente ao fecho do período.
    / Fonte: Reuters

    Quando alargamos o olhar à medição do capital produtivo, o retrato torna-se ainda mais perturbador. A mesma distorção que afecta a energia afecta também a avaliação do sucesso empresarial. Em dólares norte-americanos, o índice S&P 500, o principal índice bolsista do mundo, parece uma história de prosperidade contínua, de inovação triunfante e de riqueza crescente.

    Porém, quando convertido em ouro – isto é, quando medido numa unidade monetária com força estável ao longo do tempo – o índice (desconsiderando dividendos) vale hoje cerca de 44% (44 gramas de ouro) menos do que valia em 1970 (79 gramas de ouro). O que isto significa é simples e profundo: a moeda deixou de medir correctamente os lucros e as perdas do sistema capitalista. A valorização nominal das bolsas é, em grande medida, reflexo da expansão monetária e da acumulação de dívida, não necessariamente da criação líquida de riqueza real.

    Quando a unidade de conta se degrada, os balanços parecem robustos, os lucros parecem estar em máximos, os índices parecem imparáveis – mas essa prosperidade pode ser, em parte, ilusão contabilística. Ao contrário do que frequentemente se afirma, este sistema fiduciário assente em dívida pública crescente não protege as classes médias, nem tão pouco as baixas; pelo contrário, acentua o confisco silencioso daqueles que não possuem activos reais e vivem de rendimentos fixos.

    Foto: D.R.

    Quem vive do salário e da poupança em moeda fiduciária é sistematicamente penalizado; quem possui activos reais e escassos tende a proteger-se. Se, ao longo de meio século, o principal índice accionista do mundo perdeu valor quando medido em ouro, isso sugere que o capital produtivo não tem sido remunerado acima da degradação monetária com a consistência que a narrativa oficial proclama.

    O mercado, silenciosamente, está a enviar um sinal: uma economia de mercado saudável exige uma moeda séria. Quando a dívida cresce sem limite e a inflação se torna estrutural, o sistema aproxima-se de um ponto de tensão. E talvez o que estamos a assistir não seja apenas volatilidade, mas o início de um ajuste histórico que redefine a própria régua com que medimos o sucesso.

    Mas dois acontecimentos recentes alteraram a percepção de risco: a expansão monetária massiva durante e após a putativa pandemia e o congelamento dos activos russos no contexto da guerra na Ucrânia. O segundo teve impacto simbólico profundo: reservas denominadas em dólares norte-americanos ou euros podem ser bloqueadas por decisão política. Para um Banco Central estrangeiro, essa possibilidade não é teórica; é estratégica. A gestão de reservas deixou de ser apenas questão de rendimento; passou a ser questão de soberania.

    black and silver door knob
    Foto: D.R.

    Os gráficos que acompanham este artigo são reveladores. O ouro em dólares norte-americanos apresenta um crescimento composto anual de cerca de 9,2% desde 1970. Não é euforia; é erosão monetária acumulada. O petróleo medido em gramas de ouro por barril caiu cerca de 61% no mesmo período. A energia não se tornou estruturalmente mais escassa; tornou-se aparentemente mais cara quando medida numa unidade que perde poder de compra.

    A prata, embora mais volátil, apresenta um crescimento composto anual próximo de 7% em dólares norte-americanos. É o preço da sua dupla natureza – monetária e industrial – mas a tendência acompanha a erosão do poder de compra da moeda fiduciária. Quando activos com elevada força monetária sobem ao longo de décadas, não é febre especulativa; é ajuste estrutural.

    A dívida pública norte-americana, ao crescer quase ao ritmo do ouro em dólares norte-americanos, revela uma coincidência inquietante: a expansão da dívida acompanha a depreciação da unidade de conta. Se a dívida cresce exponencialmente e a moeda perde poder de compra, o crescimento nominal pode mascarar a estagnação real.

    burned 100 US dollar banknotes
    Foto: D.R.

    E quando traduzimos essa expansão em termos físicos, a imagem torna-se ainda mais crua. Com a dívida pública norte-americana na ordem dos 38,7 biliões de dólares, e com o ouro a cotar em torno de 156 dólares norte-americanos por grama, seriam necessárias aproximadamente 247 mil toneladas de ouro para a liquidar integralmente.

    Ora, estima-se que toda a quantidade de ouro alguma vez extraída na história da humanidade ronde as 208 mil toneladas. Mesmo admitindo variações nas estimativas, a ordem de grandeza é inequívoca: o passivo do Estado norte-americano excede o inventário físico total de ouro existente acima do solo. Não se trata de retórica; trata-se de aritmética elementar.

    Desde o final da década de 1960, quando a administração norte-americana expandiu maciçamente a emissão monetária para financiar simultaneamente o Estado-Providência e a guerra do Vietname, a disciplina imposta pelo padrão-ouro tornou-se incompatível com a realidade política.

    American flag
    Foto: D.R.

    A ruptura formal de 1971 apenas oficializou um desequilíbrio que já era estrutural. Desde então, a estratégia tem sido recorrente: financiar défices persistentes através da criação monetária e da expansão da dívida, confiando que a procura global por dólares norte-americanos absorverá o excesso.

    O resultado é um sistema que se mantém funcional enquanto a confiança subsiste, mas cuja solvência, medida em termos reais, depende da contínua diluição da unidade de conta. Não é uma falência declarada; é uma falência diferida, administrada no tempo pela inflação e pela rotação da dívida. É precisamente essa diferença entre solvência nominal e solvência real que os metais preciosos ajudam a revelar.

    Nada disto significa que o dólar norte-americano esteja prestes a desaparecer do comércio internacional. A sua infraestrutura é vasta, a sua liquidez profunda. Os Estados Unidos continuam a ter os mercados de capitais mais líquidos do mundo. Mas significa que a sua função como reserva está sob reavaliação. A “desdolarização” não é o abandono da moeda nas transacções; é a sua substituição gradual como activo de reserva.

    red and white no smoking sign
    Foto: D.R.

    A queda de 30 de Janeiro foi técnica. A tendência de fundo é monetária. O ouro e a prata não são relíquias sentimentais; são instrumentos de cálculo intertemporal. Quando sobem persistentemente, o que está a subir não é apenas o metal; é a percepção de risco no sistema fiduciário.

    Os sistemas monetários raramente colapsam subitamente. Transformam-se. Ajustam-se. Reequilibram-se. O mercado não escreve editoriais; escreve preços. Os preços dos metais preciosos, confrontados com dívida, energia e capitais medidos na mesma unidade estável, contam uma história coerente. Não é uma história de pânico. É uma história de prudência. Quando a confiança na promessa diminui, a força monetária volta a ser o critério.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário