Autor: Luís Gomes

  • A fiscalidade nos combustíveis é um escândalo nacional

    A fiscalidade nos combustíveis é um escândalo nacional

    Luís Montenegro veio explicar aos portugueses, perante a nova escalada do preço dos combustíveis, que o “país” está a fazer um enorme “esforço”. O primeiro-ministro falou em “descontos”, “apoios”, “isenções”, “descidas” e até na “receita de que o Estado está a abdicar”.

    Só este ano, disse, o “desconto” nos combustíveis já soma cerca de 700 milhões de euros. Mais adiante regressou à mesma cartilha: o país estaria a fazer um “esforço” com a redução da carga fiscal, os apoios às famílias e empresas, quatro descidas do IRS, duas do IRC e algumas isenções. Quem confisca apresenta como dádiva a parcela que decidiu não retirar.

    Imagine o leitor que todas as manhãs, ao sair de casa, encontra um homem à porta do prédio. O sujeito tira-lhe cem euros da carteira. Um dia, sensibilizado com o custo de vida, leva apenas oitenta. Depois convoca uma conferência de imprensa para anunciar um “desconto” de vinte euros. Na semana seguinte, perante as dificuldades da vítima, devolve-lhe dez e chama à operação “apoio extraordinário”. Se durante um mês não lhe levar o relógio, temos uma “isenção”. Se passar a roubar setenta euros em vez de oitenta, temos uma “descida”. Se o assaltante fizer notar que poderia ter levado os cem euros todos, mas “abdicou” de uma parte, a vítima deve reconhecer o “esforço”.
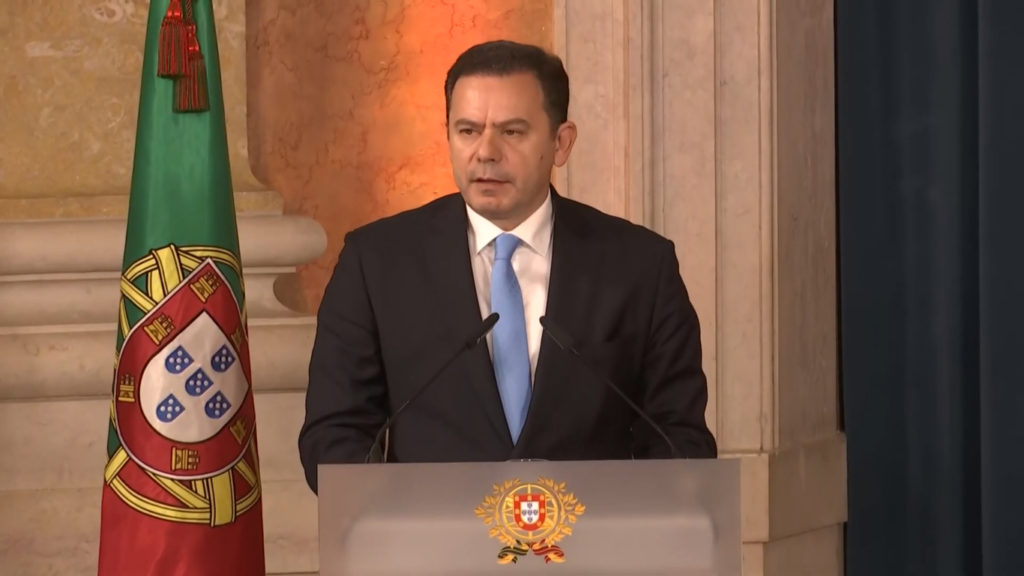
    Luís Montenegro. Foto: D.R.

    Existe ainda uma parte hilariante no discurso de Montenegro: “receita”. O Estado, diz o primeiro-ministro, está a “abdicar de receita”. Existe receita quando alguém produz um bem ou presta um serviço e outro alguém decide comprá-lo de forma voluntária. Uma padaria tem receita porque vende pão a quem quer pão. Um restaurante tem receita porque serve refeições a quem decide entrar e quer comer. Uma oficina tem receita porque repara o automóvel de quem aceita o preço. Existe uma troca, existe consentimento e qualquer das partes pode dizer não.

    No posto de abastecimento, a gasolineira vende combustível; isso é receita. O imposto que o Estado retira no preço final não resulta de venda alguma. O consumidor não pode recusar, negociar, procurar outro cobrador ou levar o seu dinheiro para uma repartição concorrente. Chamar “receita” ao produto desta imposição é uma forma mirabolante de retirar da linguagem aquilo que se passa: cobrança coerciva.

    Nem a velha máfia tinha tal desplante: pagava-se pela “protecção”, sob pena de consequências desagradáveis. O Estado moderno usa outra estratégia: portarias, formulários, códigos tributários, autoridades, reguladores e conferências de imprensa. Cobra para trabalhar, cobra para consumir, cobra para circular, cobra para poupar e cobra impostos sobre outros impostos. Quando reduz uma parcela do que cobra coercivamente, chama-lhe “apoio”. Quando deixa temporariamente algum dinheiro no bolso das pessoas, chama-lhe “isenção”. Quando aumenta menos do que poderia, pede que se reconheça o “esforço”!
    black and brown dart board
    Foto: Anastase Maragos

    A história recente dos combustíveis torna esta comédia ainda mais grotesca, porque o Governo começou por suspeitar dos outros. No início de Julho, Maria da Graça Carvalho, ministra do Ambiente e Energia, estranhou que os combustíveis não estivessem a descer ao ritmo com que tinham subido. Não via “razão de ser” para tal comportamento e quis perceber o que se passava na formação dos preços. O Governo pediu depois à ERSE um estudo sobre o mercado e sobre eventuais “distorções ao regular funcionamento” da concorrência. A hipótese de fixar margens máximas chegou a ser colocada em cima da mesa, caso fossem encontradas “distorções graves” – ao melhor estilo da máfia.

    O guião era conhecido. O petróleo mexe, os preços na bomba não obedecem ao ritmo que a ministra considera adequado, logo alguém no mercado deve andar a engordar margens. Chamem os reguladores, procurem os suspeitos, examinem as gasolineiras e preparem a intervenção. A hipótese de o maior beneficiário de cada abastecimento estar sentado no próprio Conselho de Ministros não parecia ocupar lugar de destaque na investigação.

    Veio então o estudo da ERSE, abrangendo o período entre Janeiro de 2023 e Julho de 2026, e a investigação tomou um rumo inconveniente. O regulador analisou a transmissão das cotações internacionais para os preços nacionais, a diferença entre movimentos de subida e descida, o chamado efeito “foguete-pára-quedas” e as condições de concorrência. Na gasolina não encontrou prova de uma assimetria persistente em que os preços subissem depressa e descessem com uma lentidão suspeita. No gasóleo surgiram diferenças de curto prazo, mas dissipavam-se ao longo das semanas. Também não encontrou base para concluir que os operadores tivessem usado a conjuntura para aumentar as margens em bloco. A ERSE não viu fundamento para impor margens máximas.
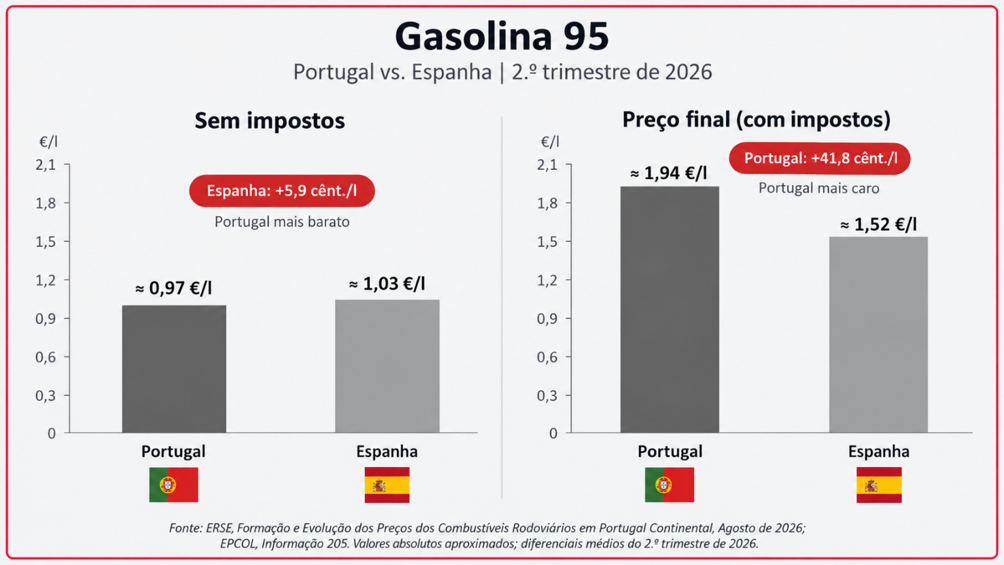
    O estudo que tinha tudo para produzir uma bela acusação contra as gasolineiras acabou por encontrar outro protagonista: a fiscalidade.

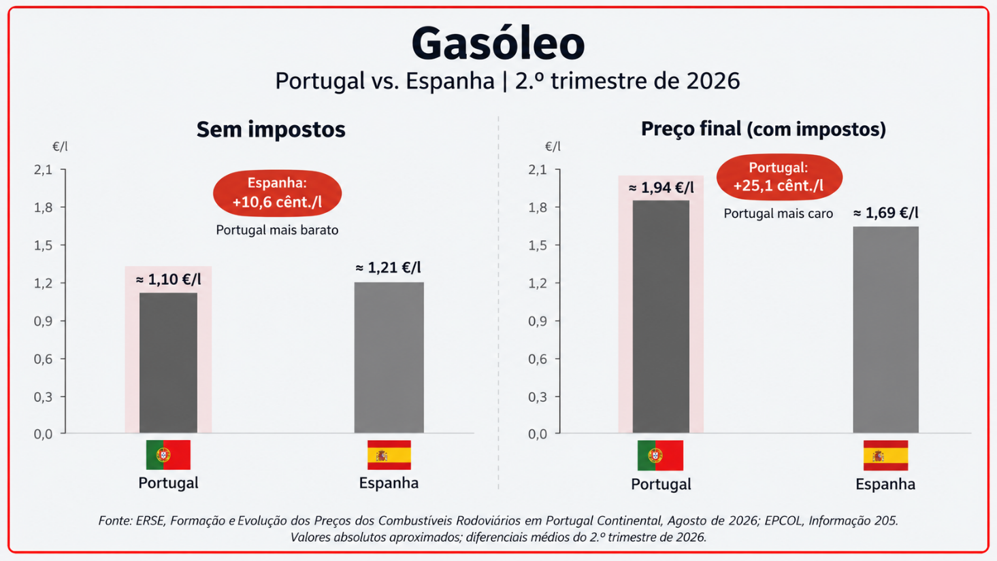
    A comparação com Espanha é demolidora. No segundo trimestre de 2026, antes de impostos, a gasolina era 5,9 cêntimos por litro mais cara em Espanha do que em Portugal. No gasóleo, a diferença atingia 10,6 cêntimos por litro, outra vez com vantagem portuguesa. Isto é, retirando a mão fiscal, o consumidor português partia de um preço inferior ao espanhol.

    Depois entram os Estados na conta e dá-se a transformação. Com impostos, Portugal passa a ter a gasolina 41,8 cêntimos por litro mais cara do que Espanha e o gasóleo 25,1 cêntimos mais caro. A explicação está na fiscalidade: a componente fiscal portuguesa superava a espanhola em cerca de 47,6 cêntimos por litro na gasolina e 35,7 cêntimos no gasóleo.

    É difícil pedir uma demonstração mais limpa. Antes do imposto, Portugal é mais barato. Depois do imposto, Portugal é muito mais caro. Não é uma teoria sobre mercados, uma discussão sobre lucros excessivos ou uma suspeita sobre a estação de serviço. É aritmética. O mercado entrega ao consumidor português uma vantagem sobre Espanha e o Estado português encarrega-se de a destruir.
    Vale, por isso, a pena abrir a factura e perceber a dimensão do “esforço” de que fala Montenegro. O preço de cada litro inclui o Imposto sobre os Produtos Petrolíferos e Energéticos, o famoso ISP. A isto junta-se a taxa de carbono. Dentro da tributação dos combustíveis existe ainda a consignação destinada ao serviço rodoviário, incorporada no ISP; depois de tudo isto, entra o IVA a 23%!

    O IVA não incide apenas sobre o combustível, a refinação, o transporte, a armazenagem, a distribuição e a margem comercial. Incide também sobre os próprios impostos. O Código do IVA inclui na matéria tributável os impostos, direitos, taxas e outras imposições, com excepção do próprio IVA. Primeiro cobra-se ISP. Depois cobra-se carbono. Por fim cobra-se IVA sobre o preço que já contém ISP e carbono. É imposto sobre imposto.
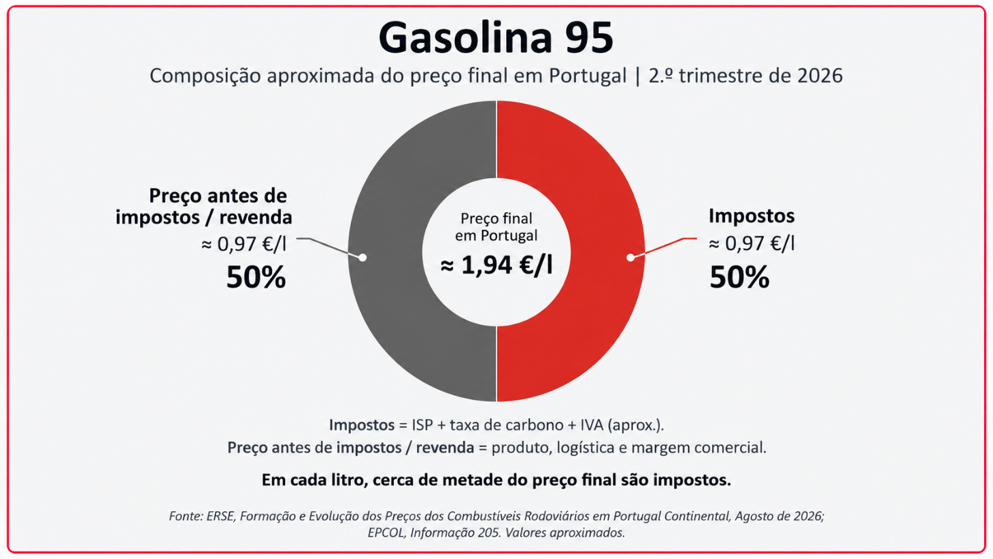
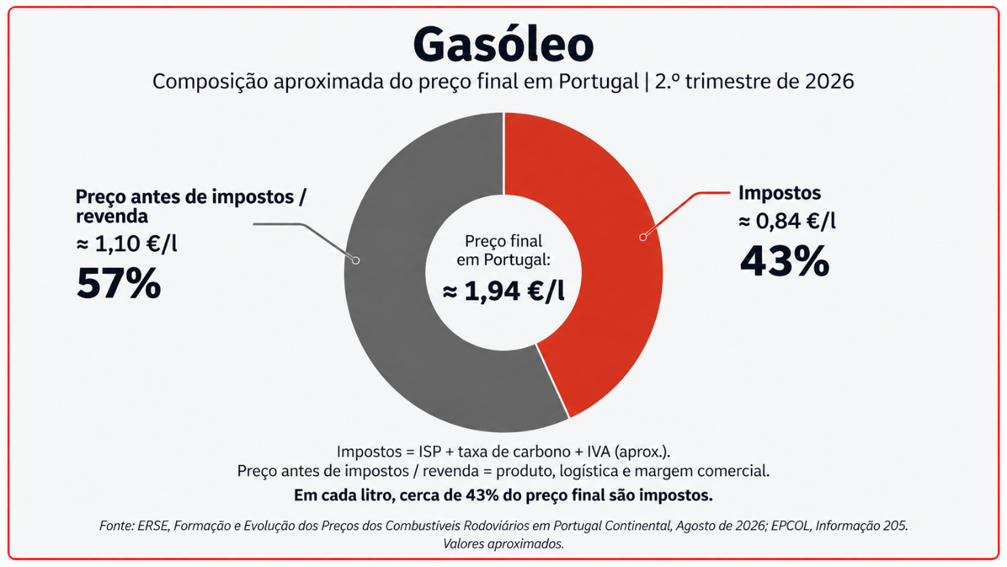
    Com as taxas em vigor neste período, a gasolina suportava cerca de 44,6 cêntimos por litro de ISP e perto de 15,9 cêntimos a título de taxa de carbono. Antes do IVA, são cerca de 60,5 cêntimos por litro em tributação. No gasóleo, o ISP rondava 29 cêntimos e a taxa de carbono 17,3 cêntimos, num total superior a 46 cêntimos antes de entrar o IVA. Sobre estes montantes incidem ainda os 23%. Na gasolina, só o IVA correspondente ao ISP e ao carbono representa perto de 14 cêntimos adicionais. No gasóleo, ronda 10,7 cêntimos.

    Se um litro de gasolina custar dois euros, o IVA contido no preço aproxima-se dos 37,4 cêntimos. Somado ao ISP e ao carbono, o peso fiscal ronda 98 cêntimos por litro. Quase metade do dinheiro que sai da carteira do automobilista pode acabar no Estado. No gasóleo vendido ao mesmo preço, a carga fiscal aproxima-se dos 84 cêntimos; o Governo chama “desconto” ao acto de reduzir por algum tempo uma parcela desta factura.

    É aqui que a linguagem se torna obscena. Um trabalhador que acorda às sete da manhã, entra no automóvel e abastece para percorrer os quilómetros que o separam do emprego não recebe “apoio” algum do Governo. Pagou IRS sobre o rendimento, “descontos” – mais um imposto – para a segurança social, IVA sobre aquilo que compra e uma montanha de impostos quando mete combustível no depósito. Se o Estado decidir retirar-lhe menos cinco ou dez cêntimos por litro, não lhe ofereceu nada. Deixou apenas de lhe tirar essa parcela.
    Também não existe um “esforço do país”. Essa entidade abstracta não tem carteira, salário, empresa, depósito de combustível ou conta bancária. Existem, em termos líquidos, duas classes: os pagadores líquidos de impostos, sobretudo trabalhadores e empresários do sector privado, que entregam ao Estado mais do que dele recebem; os receptores líquidos de impostos, onde se incluem políticos, funcionários públicos, pensionistas e todos os que recebem do Estado mais do que contribuem.

    O ponto decisivo é este: tudo o que o segundo grupo recebe foi antes retirado ao primeiro. O Estado não produz a gasolina, não refina o gasóleo, não transporta o combustível até à bomba e não cria o rendimento com que o automobilista o paga. Limita-se a colocar-se entre quem produz, quem vende e quem compra, retirando uma parcela da transacção para financiar a máquina política e os seus beneficiários líquidos – comprando os respectivos votos. Quando Montenegro fala no “esforço do país”, está a apagar da frase quem paga a conta: os pagadores líquidos de impostos. São estes que financiam exclusivamente os “apoios”, as “isenções”, os “descontos”, as pensões, os salários públicos e o próprio Governo que lhes “agradece” o sacrifício.

    A solução para o preço dos combustíveis não exige “apoios”, “descontos”, “mecanismos extraordinários” nem novas fórmulas inventadas por gabinetes ministeriais. Exige reduzir até eliminar a tributação específica que transforma um bem essencial para trabalhar, produzir e circular numa máquina parasitária. Acabar com o ISP, a taxa de carbono e com o IVA sobre os combustíveis não seria um “apoio” aos portugueses. Seria parar de lhes retirar uma parte colossal do fruto do seu trabalho cada vez que encostam o carro a uma bomba.
    Ministra do Ambiente e Energia, Maria da Graça Carvalho. Foto: D.R.

    Existe, no entanto, uma ironia neste escândalo da fiscalidade sobre os combustíveis. A ministra suspeitou do mercado, pediu uma investigação e admitiu uma intervenção sobre as margens. O relatório veio mostrar que, antes de impostos, Portugal tinha preços inferiores aos de Espanha. Depois da intervenção fiscal, o português passava a pagar mais 41,8 cêntimos por litro de gasolina e mais 25,1 cêntimos por litro de gasóleo. A investigação procurou a distorção na margem do vendedor e encontrou-a na diferença entre o preço antes e depois de o Estado entrar na factura.

    Afinal, não existia qualquer conspiração mafiosa. Estava impressa no recibo. Tem siglas, portarias, Diário da República e um cobrador que, depois de levar o dinheiro, chama “receita” ao produto da cobrança coerciva, “desconto” ao que decidiu não levar e “esforço” ao acto de roubar menos.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • É sua a casa, é seu o terreno, mas quem manda é o Estado

    É sua a casa, é seu o terreno, mas quem manda é o Estado

    As casas estão caras. Muito caras. Como sempre acontece quando os preços sobem, lá aparecem os colectivos anónimos como culpados. É o especulador, é o fundo imobiliário, é o estrangeiro, é o senhorio, é o alojamento local, é a ganância, é o mercado. Falta pouco para descobrirem que as casas estão caras porque os vendedores preferem vendê-las caras em vez de baratas, descoberta que talvez mereça um novo instituto público, um observatório, três comissões parlamentares e uma secretaria de Estado.

    Segundo dados do Instituto Nacional de Estatística citados pelo ECO, o preço mediano das casas vendidas em Portugal atingiu 2.337 euros por metro quadrado no primeiro trimestre de 2026, mais 19,8% do que um ano antes. No concelho de Lisboa chegou aos 5.292 euros por metro quadrado. Em Cascais, aos 5.000 euros. Segundo o índice harmonizado do Eurostat, Portugal registou uma subida homóloga de 17,8%, a maior da União Europeia. A habitação está, pois, cara. O diagnóstico é fácil. O problema começa quando se tenta perceber porquê.

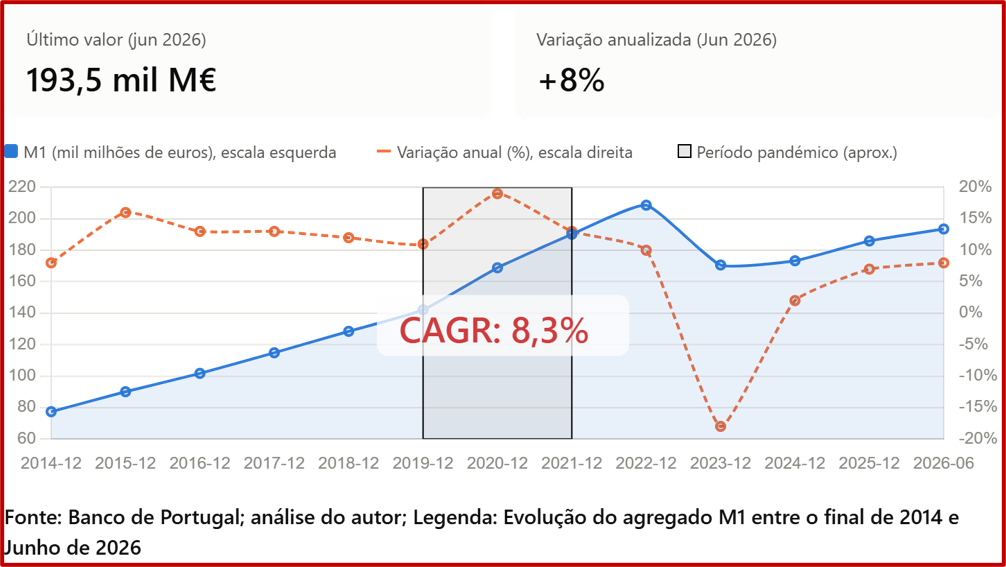
    Comecemos pelo dinheiro. No final de 2014, o agregado monetário M1 em Portugal ascendia a cerca de 77,4 mil milhões de euros. Em Junho deste ano já alcançava 193,5 mil milhões. Em pouco mais de onze anos, aumentou duas vezes e meia.

    Uma taxa de crescimento composta de cerca de 8,3% ao ano. Não significa, como é evidente, que todos os preços tenham de subir 8,3% ao ano. A economia não é uma roldana, a moeda não entra ao mesmo tempo em todos os mercados, a procura de moeda varia, a produção varia, as preferências variam e os novos euros não são distribuídos em partes iguais sobre a cabeça de cada habitante em Portugal.

    Mas há um facto que ninguém consegue fazer desaparecer: no final de 2014 existiam 77,4 mil milhões de euros de M1; hoje existem 193,5 mil milhões. As casas no centro de Lisboa não se multiplicaram por dois e meio.

    Se fizermos uma conta grosseira, sem a confundir com um índice de preços, cada euro representa hoje cerca de 40% da proporção daquele agregado monetário que representava no final de 2014. Ou, visto ao contrário, perdeu cerca de 60%! Talvez não seja apenas a casa que ficou cara. Talvez os euros perderem 60% do seu valor aquisitivo face ao final de 2014.

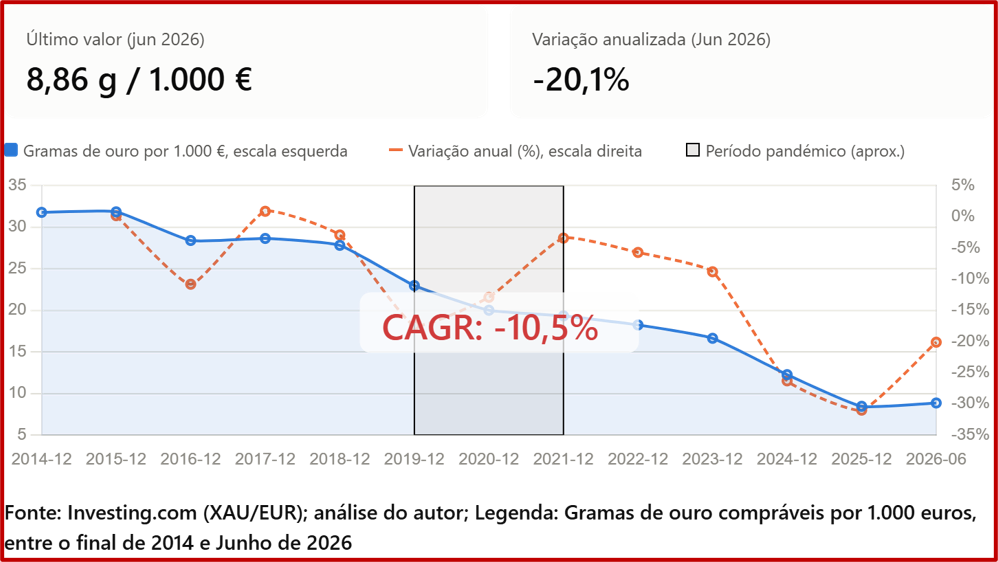
    O ouro ajuda a perceber o fenómeno. No final de 2014, mil euros compravam cerca de 32 gramas de ouro. Em Junho de 2026 compravam apenas 8,86 gramas. Uma queda anualizada de cerca de 10,5% na quantidade de ouro comprada por mil euros. Em pouco mais de onze anos, 1.000 euros passaram de comprar 32 gramas para comprar apenas 9 gramas de ouro.

    Seria interessante ouvir o ouro a explicar-nos a ganância dos especuladores. Em 2014 entregava 32 gramas por mil euros; agora exige os mesmos mil euros por 8,86 gramas. Um especulador. Talvez o Governo deva impor um limite ao preço do ouro e resolver o assunto.

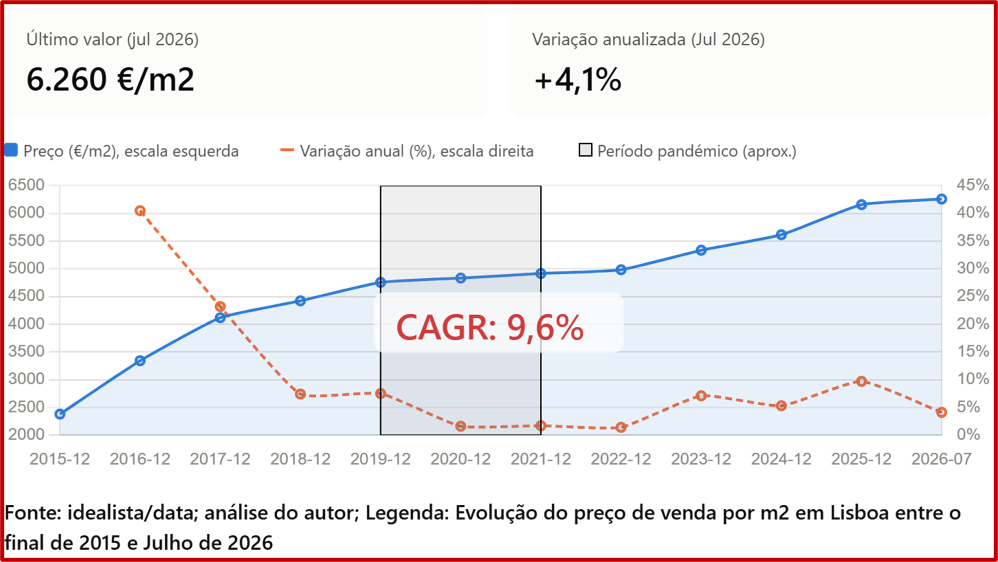
    Entretanto, segundo o site Idealista, o preço anunciado do metro quadrado no concelho de Lisboa passou de cerca de 2.300 euros no final de 2015 para 6.260 euros em Julho de 2026. Uma subida anualizada de 9,6%!. A série não mede o mesmo que o INE – uma mede preços pedidos, a outra transacções efectivas –, mas a tendência é clara: a moeda em circulação aumenta, o seu poder de compra face a activos escassos cai e o preço nominal dos imóveis dispara.

    Mas isto é apenas metade da história. Porque um preço alto tem uma função. Diz aos construtores e promotores que há procura, que existe margem, que é rentável construir mais. É assim que uma economia resolve a escassez. Se as pessoas estão dispostas a pagar muito por casas, capital e empresários têm incentivo para construir casas. Entra capital no sector, entram empresas, aumenta a concorrência, cresce a oferta e a subida dos preços encontra resistência. A menos, claro, que o Estado esteja no caminho. E está!

    A “resposta à comunicação prévia para aperfeiçoamento do pedido” da Câmara Municipal de Palmela merece ser guardada para explicar aos nossos netos como funcionava Portugal no início do século XXI. Não se trata da construção de uma refinaria, de uma fábrica de produtos químicos, de uma pista de aeroporto ou de uma central nuclear. Trata-se de uma moradia unifamiliar, uma piscina e um muro de vedação. Uma casa. Num terreno que tem proprietários. Ou, pelo menos, pessoas a quem o Estado chama proprietários enquanto se limitarem a pagar os impostos e não tiverem a veleidade de decidir o que fazer no que é seu.

    A comunicação prévia foi entregue em 21 de Maio de 2026, já depois de múltiplas interacções há quase dois anos. Para construir a casa entra em cena a República Portuguesa em todo o seu esplendor. Requerimento, registo predial, delimitação da área da operação, enquadramento territorial, plantas de ordenamento, levantamento topográfico georreferenciado, planta de implantação, memória descritiva e justificativa, quadro sinóptico, plantas de arquitectura, alçados, cortes longitudinais e transversais, pormenores construtivos, fotografias, calendarização da obra, estimativa do custo e ficha de elementos estatísticos.

    pile of brown concrete cinder blocks
    Foto: Tiago Alves

    Ainda não foi colocado um tijolo. Segue o projecto de estabilidade e de escavação e contenção periférica, com termo de responsabilidade, seguro de responsabilidade civil do técnico, peças escritas e peças desenhadas. Depois instalações eléctricas. Redes prediais de água. Redes de esgotos. Águas pluviais. Arranjos exteriores. Infra-estruturas de telecomunicações. Comportamento térmico. Pré-certificado energético. Segurança contra incêndios. Condicionamento acústico. Aquecimento, ventilação e ar condicionado. Acessibilidades. Instalações de gás quando exigíveis. Instalações electromecânicas e sistemas de gestão técnica centralizada quando a lei os exigir.

    Não basta ter um engenheiro que faça o projecto. É preciso o termo de responsabilidade do engenheiro. O comprovativo do seguro de responsabilidade civil do engenheiro. As peças escritas. As peças desenhadas. O formato correcto das peças. A assinatura correcta.

    O Estado moderno atingiu aquele estádio superior de desenvolvimento civilizacional em que já não basta alguém assumir responsabilidade: é necessário um documento em que assume responsabilidade, outro que prova que está segurado para assumir responsabilidade e outro que demonstra que o primeiro documento foi entregue no formato informático determinado pelo Estado.

    person holding black magnifying glass
    Foto: Nwar Igbariah

    Chegamos à obra? Calma. Para a execução surge o título habilitante do empreiteiro emitido pelo IMPIC, o termo de responsabilidade do director de fiscalização, o seguro de responsabilidade civil do director de fiscalização, o termo de responsabilidade do director de obra, o seguro de responsabilidade civil do director de obra, a apólice relativa aos acidentes de trabalho, o seguro de construção quando exigível e o comprovativo da contratação do director de obra pela empresa responsável pela execução.

    O proprietário compra o terreno com dinheiro que já foi tributado. Paga IMT pela compra. Paga imposto do selo. Paga IMI porque continua a possuir aquilo que comprou. Contrata o arquitecto. Contrata engenheiros. Contrata o empreiteiro. Compra materiais sobre os quais incide IVA. Paga trabalho sobre o qual incidem IRS e contribuições para a Segurança Social. Assume o risco de a obra correr mal, de o mercado cair, de os juros subirem, de os materiais encarecerem ou de não encontrar comprador.

    Mas não pode construir. Primeiro tem de pedir ao verdadeiro senhor do terreno. Eis que chegamos à parte sublime deste processo. Depois de toda esta papelada, a Câmara de Palmela concluiu que o pedido não estava em condições de passar à pré-análise. Nem sequer à análise. À pré-análise. O proprietário do terreno recebe 15 dias para corrigir o processo, sob pena de rejeição liminar, e ainda uma taxa de 90,40 euros pela experiência.

    person using laptop
    Foto: John

    Entre as deficiências detectadas está uma das grandes ameaças: documentos entregues em PDF quando deveriam estar em PDF/A. A Portaria n.º 71-A/2024, de 27 de Fevereiro, que regulamenta os elementos instrutórios dos procedimentos previstos no Regime Jurídico da Urbanização e da Edificação, estabelece formatos, modelos e requisitos para esta procissão documental.

    Desta forma, para a casa de Palmela, pede-se de novo a calendarização da obra em PDF/A, a estimativa do custo em PDF/A, a ficha estatística em PDF/A, a fotografia em PDF/A, peças desenhadas de arquitectura em PDF/A, peças de AVAC em PDF/A, peças de arranjos exteriores em PDF/A, peças do plano de acessibilidades em PDF/A e uma nova planta de implantação. Pede-se um levantamento topográfico rectificado, uma memória descritiva corrigida e comprovativos de seguros.

    Mas o festival ainda não acabou. É preciso substituir termos de responsabilidade porque a redacção não contém a caracterização da obra nos termos exigidos pelas minutas da Portaria n.º 71-A/2024. Novo termo do arquitecto. Novo termo do autor do projecto de estabilidade. Novo termo do autor do comportamento térmico. Novo termo do autor das redes prediais de água. Novo termo do autor das redes de esgotos. Novo termo do autor de águas pluviais. Novo termo do autor do AVAC. Novo termo dos arranjos exteriores. Novo termo do plano de acessibilidades. Novo termo da coordenadora. Novo termo do director da obra. E, por fim, assinatura digital qualificada nos documentos.

    icon
    Foto: Rubaitul Azad

    Chegados aqui, depois de arquitectos, engenheiros, projectos, subprojectos, apólices, termos, levantamentos, plantas, cortes, alçados, ficheiros, assinaturas e rectificações, o leitor pode pensar que a Câmara está por fim a decidir se a casa cumpre todas as regras. Nada disso.

    O próprio documento avisa, em letras que mereciam ser gravadas na fachada do Ministério das Infra-estruturas: “O Gabinete de Instrução e Pré-análise não verifica o conteúdo das especialidades.” Acrescenta que aquela notificação “não pressupõe que o procedimento tenha enquadramento com os parâmetros urbanísticos a observar”. Portanto, depois de sete páginas de burocracia, ainda nem chegámos à questão de saber se a casa pode ser construída.

    É difícil imaginar melhor caricatura do chamado Simplex Urbanístico. O Decreto-Lei n.º 10/2024 alterou o Regime Jurídico da Urbanização e da Edificação sob a bandeira da reforma e da simplificação. A Portaria n.º 71-A/2024 veio uniformizar os elementos instrutórios. O resultado está diante dos olhos: um proprietário que pretende construir uma moradia no seu terreno, uma piscina e um muro pode acabar a discutir com uma Câmara se a fotografia da obra está em PDF/A e se a fórmula usada num termo de responsabilidade corresponde à minuta regulamentar. Depois perguntam: por que razão faltam casas?!

    Classified page 5 newspaper selective focus photography
    Foto: AbsolutVision

    Tempo é dinheiro. Esta verdade elementar parece suspensa quando entramos num edifício público, mas não desaparece fora dele. Um promotor que tenha cinco milhões de euros comprometidos num terreno, projectos e construção e suporte um custo de capital de 6% perde 300 mil euros por cada ano de atraso. Dois anos são 600 mil euros. Esse dinheiro não desaparece. Ou o projecto suporta o custo e acaba incorporado no preço das casas, ou deixa de ser rentável e não é construído.

    Há ainda um efeito mais perverso. Uma grande promotora consegue ter advogados, arquitectos, engenheiros, especialistas em licenciamento e capital suficiente para esperar. Um pequeno empresário, que poderia construir quatro, oito ou doze casas, suporta muito pior dois anos de capital imobilizado e uma máquina administrativa desta dimensão. A regulação transforma-se numa barreira à entrada. Reduz o número de concorrentes. Afasta capital. Protege quem já tem escala. Diminui a oferta.

    A OCDE, essa conhecida organização anarcocapitalista, escreveu no seu Economic Survey Portugal 2026 que os processos de autorização de construção em Portugal são complexos e demorados – eu diria kafkianos –, atrasam a oferta habitacional, desencorajam investimento privado e atingem com maior peso as pequenas empresas de construção. Os prazos que cita são uma anedota que deixou de ter graça: em 2023, obter uma licença demorava 272 dias no Funchal, 453 no Porto, 545 em Lisboa e 548 em Coimbra. Quinhentos e quarenta e cinco dias em Lisboa!

    person holding silver-color analog watch
    Foto: Max Duzij

    Depois, aparecem economistas com um lenço na lapela em estúdios de televisão da propaganda nacional, olha com ar grave para a câmara e explica que temos um problema porque “a oferta não está a responder à procura”. Talvez a oferta esteja à espera do PDF/A.

    A sequência é, portanto, maravilhosa. Os bancos nacionais, ao concederem crédito à construção e habitação, multiplicam a quantidade de dinheiro, destruindo o poder aquisitivo do dinheiro. O Estado restringe o solo onde se pode construir. Decide o que nele pode ser construído. Decide quanto se pode construir. Decide como se pode construir. Exige projectos, especialidades, certificados, seguros, termos e licenças. Impõe custos de contexto. Imobiliza capital durante meses ou anos. Tributa a compra do terreno, a propriedade do terreno, os materiais, o trabalho, a construção, a compra da casa, a renda e a mais-valia. O preço sobe.

    Eis que surge a solução genial: controlar o preço. Um preço máximo não produz cimento, não forma pedreiros, não liberta terrenos, não financia projectos e não constrói uma única casa. Apenas torna alguns projectos menos rentáveis. Os que deixam de oferecer retorno suficiente não recebem capital. Os que não recebem capital não são construídos. A oferta cai ainda mais. Depois falta habitação.

    white and red wooden house miniature on brown table
    Foto: Tierra Mallorca

    Será necessário criar outro programa público para resolver a escassez criada pelo programa público anterior. Talvez seja altura de discutir a palavra que está na origem de tudo isto: propriedade.

    Se compro um terreno sem roubar ninguém, se a casa que nele construo não invade a propriedade do vizinho, não despeja esgotos no seu quintal, não lhe manda águas pluviais para dentro de casa, não ameaça cair sobre terceiros e não viola qualquer contrato, de onde nasce o direito de um funcionário público me impedir de construir?

    Uma construção que cause danos a terceiros coloca um problema de direitos de propriedade e responsabilidade civil. Quem causa o dano responde pelo dano. É um princípio simples, antigo e inteligível.

    O Estado moderno substituiu-o por outro: ninguém precisa de provar que o proprietário causou um dano; é o proprietário que tem de provar, antes de agir, que merece autorização para usar aquilo que é seu. Chamamos-lhe propriedade privada, mas o proprietário paga e a Administração decide.

    A Conservatória entrega-lhe uma certidão. As Finanças cobram-lhe IMI. O Estado garante-lhe que o terreno é seu. Experimente construir uma casa e descobrirá depressa quem é o verdadeiro dono.

    Depois de aumentar a massa monetária de 77,4 para 193,5 mil milhões de euros, de reduzir a quantidade de ouro comprada por mil euros de 32 para 8,86 gramas, de transformar a construção numa corrida de obstáculos e de levar o metro quadrado de Lisboa para valores superiores a seis mil euros, o Estado olha para o mercado imobiliário com espanto! As casas estão caras. Deve ser a ganância dos especuladores.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • Os descontos para a Segurança Social que nunca existiram

    Os descontos para a Segurança Social que nunca existiram

    Portugal voltou a entrar em pânico com a Segurança Social. A notícia que abriu o alarme dizia que, se nada mudar, o factor de sustentabilidade poderá cortar 28% a uma reforma antecipada em 2050 e 41% em 2100.

    O país ouviu a palavra “corte”, viu um número brutal e reagiu como reage sempre: com medo. Mas o problema é mais fundo. Não começa em 2050, nem em 2100. Começa hoje, e começa numa mentira que a classe política, o comentariado e grande parte da imprensa repetem há décadas: a ideia de que os trabalhadores “descontam” para a sua reforma, como se estivessem a pôr dinheiro num porquinho, guardado para mais tarde. Não estão.

    O que existe é um imposto sobre os activos para pagar aos passivos de hoje. O próprio relatório que agora assusta o país diz, preto no branco, que a despesa efectiva consolidada dos sistemas públicos de segurança social em 2025 foi de 50.267 milhões de euros, dos quais 37.589 milhões foram apenas pensões.

    A discussão pública, porém, começa logo mal porque usa números brutos, em lugar de números reais. O Estado diz que cobrou cerca de 107 mil milhões de euros em impostos e contribuições sociais. Só que uma parte dessa “receita” nasce do próprio dinheiro que o Estado pagou segundos antes. O truque não é novo.

    Em 2021, o Observador noticiou que a receita de IRS tinha sido a mais alta de sempre em 2020, precisamente no ano em que a economia sofrera a maior queda em décadas, em que estado prendeu a população em casa em nome de um vírus invisível. A receita bruta pode subir ao mesmo tempo que a economia afunda, porque o Estado está a contar entradas que resultam, em parte, de fluxos que o próprio gerou antes.

    Veja-se o caso de um funcionário público. Se um serviço do Estado paga 1.500 euros brutos por mês, o custo formal não é 1.500, mas 1.856,25 euros, por causa da contribuição patronal. Desse total, o trabalhador entrega 11% para a Segurança Social, o empregador público entrega 23,75%, e ainda há retenção de IRS. Se imaginarmos 200 euros de IRS, o Estado regista 1.856,25 euros de despesa e, ao mesmo tempo, 721,25 euros de receita fiscal e contributiva. Mas não saíram 1.856,25 euros do perímetro público para o património líquido daquela família. Saiu o líquido. O resto foi uma viagem de ida e volta entre gavetas do mesmo edifício.

    round gold-colored rupee coins and banknotes
    Foto: rupixen

    No papel, sobe a despesa e sobe a receita. Na realidade, o custo líquido é muito menor. Quanto mais impostos e contribuições se cobrarem sobre esse salário público, menor é o custo líquido daquele funcionário para o Estado e maior parece a receita do Estado. É por isto que chamar “receita” a tudo o que entra, sem perguntar de onde veio primeiro, não é contabilidade séria; é fraude; é ilusionismo.

    Com o pensionista passa-se o mesmo, embora de forma mais simples. Se um pensionista recebe 1.000 euros brutos e paga 100 euros de IRS, o Estado regista 1.000 euros de despesa com pensões e 100 euros de receita fiscal. Mas a transferência líquida foi de 900 euros. Outra vez: a despesa sobe, a receita sobe.

    Mais alarmante, se esse pensionista gastar o que recebeu, regressa ao Estado mais uma parte em IVA, ISP, imposto sobre o tabaco, IUC, imposto de selo, taxas e outras formas de confisco. O mesmo sucede com o funcionário público. Por isso, a verdadeira receita do Estado, no sentido financeiro, não é a soma bruta do que cobra. A receita relevante é a que vem dos pagadores líquidos de impostos, isto é, de quem entrega ao Estado mais do que recebe dele.

    person holding fan of 100 us dollar bill
    Foto: Igal Ness

    Funcionários públicos e pensionistas são, por definição, receptores líquidos de impostos. O dinheiro que entregam ao Estado não nasce no mercado; nasce, antes, de uma transferência pública obtida pelo confisco aos pagadores líquidos de impostos. Quanto mais se tributa um pensionista ou um funcionário público, menos o Estado gasta com ele e mais inflacionada artificialmente fica a sua receita bruta.

    Se quisermos uma ideia da ordem de grandeza, basta fazer umas contas simples. A DGAEP (Direcção-Geral da Administração e do Emprego Público) indica que, no fim de 2025, havia 766.278 postos de trabalho nas administrações públicas e que o ganho médio mensal era de 2.260,9 euros.

    Usando 14 pagamentos por ano e uma simulação fiscal muito simples, chega-se a uma massa de IRS sobre remunerações públicas próxima de 3,9 mil milhões de euros. Do lado das contribuições sociais, o próprio relatório sobre a reforma mostra que as contribuições dos funcionários públicos que passaram a descontar para o regime geral depois de 2005 já somavam 3.446 milhões de euros, e a CGA arrecadava ainda cerca de 4,4 mil milhões em quotas e contribuições.

    a stack of silver coins sitting on top of a table

    Só aqui temos perto de 7,9 mil milhões de euros de “receita contributiva” gerada pelo próprio Estado. O relatório reconhece o problema: as contribuições dos funcionários públicos inscritos no regime geral depois de 2005 engrossam a “receita” do sistema previdencial e ajudam a criar um “excedente” enganador, uma ilusão contabilística. Em 2025, 71,2% desse “excedente” não correspondia a verdadeira “capacidade de autofinanciamento” – palavra pomposa para dizer que o sistema não se paga a si próprio: uma parte relevante daquilo a que chama “receita” é dinheiro que o Estado primeiro gastou em salários públicos e depois voltou a cobrar sob a forma de contribuições!

    Nas pensões, a conta é menos vistosa no IRS, porque a maioria das pensões é baixa, mas o mecanismo é o mesmo. O relatório fixa em 37.589 milhões de euros a despesa pública com pensões em 2025 e em 50.267 milhões a despesa efectiva consolidada do conjunto Segurança Social mais CGA.

    Se retirarmos ao número bruto da receita fiscal e contributiva oficial as contribuições ligadas ao emprego público, o IRS estimado sobre remunerações públicas e uma estimativa prudente do IRS sobre pensões públicas, chegamos não aos 107 mil milhões oficiais, mas a algo na casa dos 94 mil milhões. Atenção, é apenas uma aproximação, mas que seguramente existe o número exacto no Ministério das Finanças – eles seguramente sabem!

    focus photography of person counting dollar banknotes

    Mas serve para perceber a escala da fraude óptica. Sobre essa base, os 50.267 milhões de euros da Segurança Social e da CGA representam mais de 53% do que é efectivamente cobrado fora do próprio sector público. Isto ainda sem descontar o IVA, o ISP e o resto dos impostos indirectos pagos por funcionários públicos e pensionistas quando gastam o rendimento que antes lhes foi transferido pelo próprio Estado!

    Isto ajuda a perceber muita coisa. Ajuda a perceber a obsessão com a imigração em massa proveniente do terceiro mundo. O INE estima que, no fim de 2025, Portugal tinha 1.597.539 residentes de nacionalidade estrangeira, 14% da população, depois de um aumento de 849.384 entre 2021 e 2025. Abriram-se as portas porque o país envelhece, porque a base contributiva é curta e porque alguém alimentou a fantasia de que se pode sustentar esta trituradora de recursos metendo mais “contribuintes” miseráveis e sem qualificações na engrenagem.

    Mas a aritmética não perdoa. Um trabalhador a salário mínimo, 920 euros por mês em 2026, gera em contribuições sociais cerca de 4.476 euros por ano. Um pensionista da CGA com 2.600 euros por mês custa 36.400 euros por ano em pensão bruta. São precisos mais de oito trabalhadores a salário mínimo só para chegar a esse valor, e isto antes de pagar saúde, escola, justiça, polícia, habitação, infra-estruturas e o resto do Estado. Não é com imigração de baixos salários, proveniente do terceiro mundo, que se fecha um buraco desta dimensão. É com produtividade, capital e verdade nas contas. Nada disso existe neste debate.

    Hand reaching towards floating percentage symbols

    É também por isso que falar de “privatização” da Segurança Social, nestes termos, é uma imbecilidade. Privatizar o quê? Que património? Que poupança? Que conta individual? Não existe nada disso. O que existe é um imposto com um destino certo: comprar os votos dos receptores líquidos de impostos, gastando o mínimo com eles e dando-lhes a ilusão de que “todos pagamos impostos”; isto é, um circuito de confiscos e transferências, com promessas políticas em cima. Quem hoje diz que está a “descontar para a sua reforma” está a usar uma linguagem sentimental para descrever um imposto.

    Percebe-se, por isso, que a imaginária “extrema-direita” – dissidentes de terceira linha do PS-2 –tenha explorado as consequências visíveis deste modelo: escolas públicas com dezenas de nacionalidades, hospitais sobrelotados, serviços públicos entupidos, balcões cheios, habitação sob pressão. Essa parte vê-se a olho nu.

    O que não se vê é o verdadeiro mecanismo. Aí a imaginária “extrema-direita” também falha, como falha quase todo o escol em Portugal. Não diz que os “descontos” não existem como poupança individual. Não diz que uma parte da receita é pura contabilidade circular, um esquema fraudulento. Não diz que o sistema vive de chamar “direitos adquiridos” a promessas pagas por terceiros e “solidariedade” a impostos sobre uma minoria assaltada até à última gota de sangue. Não diz que, quando o Estado aumenta impostos sobre funcionários públicos e pensionistas, parece arrecadar mais mas, na verdade, apenas reduz o custo líquido desses mesmos receptores públicos. Não o diz porque essa verdade põe em causa a ficção inteira, da esquerda à direita, dos sindicatos aos comentadores, da administração aos partidos.

    woman wearing hat grayscale photo

    É por isso que o debate devia começar noutro ponto. Não na idade da reforma de 2050. Não no corte de 41% em 2100. Nem na fantasia de que basta importar milhões de miseráveis do Nepal, do Paquistão e do Bangladeche para comprar os votos dos pensionistas e funcionários públicos. É assim que os dois partidos socialistas ganham eleições há décadas; para sua desgraça, apareceu a imaginária “extrema-direita” a querer meter a mão no saque aos pagadores líquidos de impostos.

    Devia começar com uma frase simples: a Segurança Social não é uma poupança; é um imposto. Depois viria a segunda: a contabilidade bruta do Estado não mede a receita real extraída aos pagadores líquidos de impostos. Depois, a terceira e última, existem apenas duas classes na sociedade portuguesa: os que pagam impostos e os que vivem de impostos confiscados aos primeiros – funcionários públicos, políticos, burocratas dos reguladores, pensionistas. Só depois, com as cartas na mesa, se poderia discutir uma reforma séria. O resto é teatro; como sempre, pago pelos mesmos imbecis de sempre!

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • Rui Rio anda agora muito indignado com os lucros dos bancos…

    Rui Rio anda agora muito indignado com os lucros dos bancos…

    Determinados gestos políticos só fazem sentido quando se compreende que o autor nunca precisou de perceber do que escreve para continuar a escrever. Foi o que aconteceu quando Rui Rio, ex-líder do PS-2, decidiu, na sua conta do X, proferir sentença definitiva sobre o sistema económico que sustenta a sua própria pensão, o seu subsídio de reintegração e o edifício inteiro que lhe pagou o ordenado durante décadas: “O capitalismo tem vindo a acentuar a acumulação e a desprezar a concorrência, agravado pelo facto de não promover uma regulação responsável e independente”. Ao fazê-lo, agrava as desigualdades sociais e promove focos de riqueza absurda. Não vai acabar bem.”

    O Diário de Notícias, sempre disponível para transformar um tweet de um qualquer político em notícia, apressou-se a noticiar a increpação do Dr. Rio, a propósito de uma peça anterior que revelava que os cinco maiores bancos portugueses lucraram mais de meio milhão de euros por hora entre Janeiro e Junho. Números grandes, indignação fácil, título garantido. Falta, como é hábito nestes exercícios de indignação de circunstância, uma coisa insignificante: perceber do que se está escrever.

    man writing on paper
    Foto: Scott Graham

    Convém começar por uma pergunta simples e, ainda assim, incómoda: será que Rui Rio sabe o que é capitalismo? Porque aquilo que descreve – acumulação sem concorrência, ausência de regulação, focos de riqueza absurda gerados pelo mercado livre – não é capitalismo, mas antes a caricatura que se ensina a quem nunca teve de gerir um risco, arriscar capital, nunca teve de emitir uma acção, nunca teve de convencer um depositante a confiar-lhe as poupanças de uma vida.

    Capitalismo não é ausência de regras nem selva sem lei; é, na sua essência, acumulação de capital, sacrifício de consumo presente – poupança – canalizado para actividades produtivas, através de um sistema de preços livres capaz de medir, com rapidez e honestidade, se esse capital está a ser bem ou mal afectado.

    Se está bem afectado, florescem estradas, fábricas, hospitais privados e universidades; se está mal afectado, o mercado pune com falências. Para que este mecanismo funcione são necessários preços livres, bolsas de valores que reflictam informação em tempo real, e a possibilidade de o lucro e o prejuízo circularem em liberdade, como sinais, e não como pecados a redimir por painéis de “regulação responsável e independente”, entidade tão indefinida quanto conveniente para quem nunca precisou de a definir.

    round gold-colored rupee coins and banknotes
    Foto: rupixen

    Aqui reside a ironia que o próprio Rio, contabilista de formação, deveria ser capaz de reconhecer sem grande esforço: passou a vida quase inteira como receptor líquido de impostos – funcionário público, autarca, deputado, líder partidário –, sem nunca ter arriscado capital próprio num negócio que pudesse falir na semana seguinte. Compreende-se, vindo de onde vem, que confunda capitalismo com aquilo que mais odeia nele, a concentração; o que não se compreende é que ignore que a concentração não é filha do mercado livre, mas daquilo que Rio pede em maior dose, a regulação.

    Vejamos, então, os lucros da banca que tanto lhe perturbam o sono. Que capitalismo é este, afinal, em que os preços mais importantes de toda a economia – as taxas de juro – não são fixados pelo encontro livre entre aforradores e investidores, mas por um painel de burocratas em Frankfurt que decide, em reunião, qual deve ser o preço do dinheiro para trezentos e quarenta milhões de pessoas?

    Um punhado de gente acha que sabe, melhor do que milhões de agentes económicos dispersos pelo continente, qual é a preferência temporal colectiva da Europa. Isto não é mercado; é planificação central. Para que os empresários afectem o capital com acerto – decidam investir, contratar, expandir –, precisam de dois instrumentos que a banca central não lhes dá: moeda séria e preços livres. Sem isso, tomam decisões erradas não por serem maus gestores, mas porque o sinal que recebem está adulterado na origem.

    people sitting on chair in front of table while holding pens during daytime
    Foto: Dylan Gillis

    O Banco Central Europeu e os bancos comerciais por si supervisionados criam dinheiro do nada, todos os dias: o primeiro quando imprime numerário e cria reservas, os segundos quando criam depósitos através de simples partidas dobradas contabilísticas – e aqui Rui Rio, por ser contabilista de formação, não tem desculpa para desconhecer do que se trata.

    Um empréstimo concedido não é dinheiro que já existia a circular à espera de dono; é dinheiro que nasce no preciso instante em que o banco lança um crédito no activo e um depósito no passivo, operação a que se chama criar moeda e que constitui o oposto exacto de poupança real.

    O resultado é previsível: as taxas de juro do crédito descem por via artificial, sinalizando aos empresários que existe poupança que, de facto, não existe; a estrutura produtiva alonga-se para além do que a poupança real permitiria sustentar, investem-se em projectos que só fazem sentido enquanto o crédito continuar barato, e mais cedo ou mais tarde, quando a torneira aperta, esses projectos revelam-se erros de cálculo.

    Não são apenas os maus investimentos o problema: é também a inflação brutal que esta criação desenfreada de moeda gera. O euro perdeu cerca de 93% do seu valor face ao ouro desde que foi criado, o que significa que os lucros bancários que tanto perturbam o Dr. Rio estão denominados numa moeda que se desvaloriza de forma permanente e estrutural – e que levanta, por conseguinte, a hipótese de que boa parte desse “meio milhão por hora” seja, em termos reais, bastante menos assustador do que parece.

    a pile of money sitting on top of a table
    Foto: Dillon Groves

    Pode ser fumo contabilístico tanto quanto pode ser lucro genuíno; sem corrigir pela desvalorização monetária, ninguém sabe ao certo, e Rio não fez essa conta antes de escrever o tweet. Há ainda um efeito mais perverso e menos falado, o efeito Cantillon: durante a suposta pandemia – e aqui o Dr. Rio parece ter andado com particular distracção – o BCE expandiu o seu balanço em mais de quatro biliões de euros, dinheiro que não cai do céu de forma equitativa sobre todos os comuns mortais ao mesmo tempo, mas que entra primeiro pelas mãos de quem está mais próximo da torneira: burocratas, políticos como o Dr. Rio, plutocratas financeiros e a banca, que cobram juros e margens sobre dinheiro criado do nada antes de os preços gerais subirem.

    Os últimos a sentir o efeito são, sem falha, os assalariados e os pensionistas, que só vêem os preços da mercearia e da renda dispararem quando o dinheiro novo já produziu fortunas a montante – as desigualdades sociais que tanto indignam o Dr. Rio. Se há alguém a ser lesado com regularidade por este mecanismo, não é a banca; são os pobres!

    Se o Dr. Rio insiste em falar de “acumulação” quando na verdade quer dizer “concentração”, convém corrigir-lhe o vocabulário e, já agora, o diagnóstico: a concentração não é filha do mercado livre, é filha directa da regulação – de qualquer regulação, seja “responsável e independente” ou não.

    Professor writing mathematical formulas on a chalkboard.
    Foto: Vitaly Gariev

    A regulação mata a concorrência com uma eficácia que nenhum cartel privado alguma vez conseguiu igualar; mata o concorrente novo, que não tem escala nem capital para suportar centenas de páginas de exigências de cumprimento normativo antes de emitir o primeiro cartão de débito; mata o pequeno banco regional, incapaz de financiar um departamento jurídico e um departamento de prevenção de branqueamento de capitais à escala de um Millennium ou de um Santander; e deixa apenas os grandes de pé, os mesmos, e não por acaso, que Rio acusa de acumular riqueza absurda, sem perceber que foi o Estado, através da regulação que pede em maior dose, quem lhes limpou o caminho da concorrência.

    As reservas fraccionárias e a criação de moeda do nada funcionam na mesma direcção exacta: quanto maior a quota de mercado de uma instituição, maior a sua capacidade de absorver dinheiro novo antes da concorrência, e maior a escala a que eventuais fraudes e erros de gestão podem ocorrer sem que ninguém dê por isso a tempo. Não é o mercado livre que produz o “demasiado grande para falir”; é a própria arquitectura regulatória e monetária que o Dr. Rio quer reforçar.

    Se o Dr. Rio acha mesmo que falta “regulação responsável e independente”, como se a banca portuguesa operasse hoje num “faroeste desregulado”, propomos-lhe um exercício muito mais produtivo do que mandar umas bocas de bancada a partir da sua conta no X: que arregace as mangas e abra o seu próprio banco; seja concorrência e retire os “lucros superlativos” aos malvados bancos indevidamente regulados.

    person holding fan of 100 us dollar bill
    Foto: Igal Ness

    Não é preciso ir mais longe do que os requisitos formais em vigor em Portugal, a 5 de Agosto de 2026, para perceber a dimensão do empreendimento. Precisará de autorização final do Banco Central Europeu, mediante instrução do processo pelo Banco de Portugal, com prazo legal de seis a doze meses, supondo que o processo seja tratado como “completo” à primeira tentativa, coisa pouco comum.

    De capital inicial formal de 17,5 milhões de euros, sabendo à partida que este número é, em regra, insuficiente, porque o supervisor calculará o capital real necessário em função das perdas previstas nos primeiros anos, da velocidade de crescimento e dos cenários adversos, podendo, sem grande dificuldade, exigir 30, 50 milhões de euros ou mais!

    De comprovação exaustiva da estrutura accionista até às pessoas singulares, da origem lícita de todo o capital e da ausência de financiamento circular; de um programa de actividades completo, com projecções plurianuais em cenário base e em cenários adversos de balanço, resultados, capital, liquidez e imparidades.

    De um conselho de administração inteiro submetido a avaliação de idoneidade, experiência, independência de espírito, disponibilidade de tempo e adequação colectiva, não bastando a boa vontade de quem já geriu uma câmara municipal ou um partido político como o PS-2.

    De um sistema completo de prevenção de branqueamento de capitais, com avaliação de risco, diligência reforçada para clientes de risco elevado e pessoas com exposição política, monitorização contínua e comunicação obrigatória de operações suspeitas.

    a black and white photo of a man in a suit
    Foto: 550Park Luxury Wedding Films

    De rácios de solvência muito acima dos mínimos formais de 4,5% de Fundos Próprios Principais de Nível 1, uma vez somados o amortecedor de conservação de capital, o amortecedor contracíclico e as exigências específicas impostas no âmbito do Pilar 2, podendo, sem grande esforço, ultrapassar os 10%.

    De cumprimento simultâneo do Rácio de Cobertura de Liquidez (LCR) e do Rácio de Financiamento Estável Líquido (NSFR), ambos com um mínimo de 100%, exigindo activos líquidos de elevada qualidade e financiamento estável em permanência.

    De conformidade plena com o Regulamento Europeu de Resiliência Operacional Digital (DORA), incluindo inventário tecnológico, gestão de fornecedores, testes de continuidade e comunicação de incidentes graves.

    E, por fim, de um plano de recuperação e de um plano de resolução, com eventual sujeição ao Requisito Mínimo de Fundos Próprios e Passivos Elegíveis (MREL), para garantir que, se o projecto correr mal, seja o próprio banco, e não o “contribuinte” – os pagadores líquidos de impostos, classe da qual o Dr. Rio não faz parte –, a absorver as perdas.

    Só depois de cumprido tudo isto – e ainda assim sem garantia de rentabilidade – poderá o Dr. Rio, com legitimidade, queixar-se de que a banca tem “lucros fáceis”. Até lá, a ironia mais deliciosa de todo este episódio é que a reserva mínima de 1% sobre certos depósitos, aquela peça do sistema financeiro que mais se presta à caricatura popular do “banco que empresta o dinheiro que não tem”, é, com toda a probabilidade, a componente menos determinante de todo o edifício regulatório.

    Glasses and pens on a notebook
    Foto: Harshit

    O verdadeiro travão à criação de crédito não é uma percentagem simbólica gerida pelo Eurosistema, mas a montanha de capital regulamentar, ponderações de risco, exigências de liquidez, financiamento estável, supervisão permanente e capacidade operacional que qualquer promotor sério tem de escalar antes de emprestar o primeiro euro.

    O Estado não proíbe, por via directa, a banca de transformar poupança em crédito; torna, isso sim, cada euro dessa transformação refém de centenas de páginas de normas, modelos, notificações e avaliações – e depois manda um ex-líder partidário ao X queixar-se de que o sistema produz “demasiada concentração e demasiado lucro”.

    Não, Dr. Rio: o que “não vai acabar bem” não é o capitalismo que o senhor descreve, porque esse capitalismo, tal como o descreve, não existe, pura e simplesmente, em lado nenhum da banca europeia. O que não vai acabar bem é continuar a diagnosticar doenças do mercado livre num paciente que, na verdade, sofre de intoxicação regulatória e fraude monetária crónica, administrada, adivinhe por quem, pelo próprio Estado que o senhor serviu a vida inteira.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • O caso Luís Neves: é só uma ‘maçã podre’ ou um problema maior?

    O caso Luís Neves: é só uma ‘maçã podre’ ou um problema maior?

    Portugal acordou, uma vez mais, surpreendido com a descoberta de que o poder político pode cultivar relações pouco higiénicas com quem recebe “dinheiro público” – o pote do saque fiscal. É sempre uma revelação comovente.

    Desta vez, o protagonista é Luís Neves, actual ministro da Administração Interna e antigo director nacional da Polícia Judiciária (PJ). Durante o seu mandato na direcção da PJ, esta celebrou 17 contratos com a Construbarcelos, do empreiteiro João dos Santos Carvalho, num valor total próximo de 2,3 milhões de euros – cerca de 8% de toda a despesa da instituição em obras e empreitadas no período considerado. Nove desses contratos, no valor aproximado de 1,45 milhões, terão sido celebrados através do regime excepcional de contratação excluída, que implica a consulta de uma única entidade.

    Luís Neves, ministro da Administração Interna. / Foto: D.R.

    O empresário veio depois a realizar obras numa propriedade da família do ministro, em São Teotónio. Não havia contrato escrito porque, entre amigos, ao que parece, a confiança substitui a formalidade. Luís Neves explicou que conheceu o empreiteiro em 2023, que a relação se tornou mais próxima em 2024 e que confiava suficientemente nele para dispensar um contrato. Disse ainda que o empresário era e continuaria a ser seu amigo.

    Vieram então a piscina inicialmente apresentada como “tanque”, as dúvidas sobre o licenciamento, uma sociedade da mulher que não constou durante anos das declarações entregues à Entidade para a Transparência, 108 facturas sem os respectivos comprovativos de pagamento e um atrelado apreendido numa operação de tráfico de droga encontrado nas instalações do mesmo empreiteiro.

    A Câmara Municipal de Odemira declarou não encontrar qualquer processo de licenciamento ou comunicação prévia relativo às intervenções realizadas na propriedade. Confirmou também que estava a averiguar a legalidade das operações urbanísticas e que a construção em causa era uma piscina, não o tanque inicialmente evocado.

    a table with a bottle and a basket of oranges by a pool
    Foto: D.R.

    Entretanto, o Ministério apresentou uma lista de 108 facturas emitidas por 13 empresas, no valor total de 23.118,19 euros. Todavia, os comprovativos de pagamento não foram exibidos. Uma factura demonstra que alguém facturou; não demonstra, por si só, que alguém pagou. Esta distinção parece elementar para qualquer contribuinte inspeccionado pelas Finanças, mas tornou-se subitamente uma subtileza quando aplicada ao ministro responsável pela segurança interna.

    O núcleo mais grave, porém, não é a piscina. É a notícia de que a saída ou deslocação do atrelado colocado à guarda da PJ terá sido autorizada pelo próprio Luís Neves quando dirigia aquela polícia. Os primeiros elementos recolhidos apontaram para a eventual violação das regras aplicáveis e para possíveis indícios de abuso de poder. O procurador-geral da República determinou a abertura de um inquérito, actualmente entregue ao DIAP de Lisboa, mantendo a PJ fora da investigação.

    Importa dizê-lo: há suspeitas, notícias, averiguações e um inquérito. Não há, até ao momento, condenação nem acusação formal conhecida contra o ministro. Ainda existe presunção de inocência.

    two people shaking hands over a wooden table
    Foto: D.R.

    Mesmo que todas as explicações venham a revelar-se suficientes, a sequência constitui uma pequena obra-prima do regime: contratos públicos, amizade privada, obras particulares, documentos por apresentar, licenças por esclarecer e um bem apreendido que vai parar às instalações do amigo.

    A reacção habitual consiste em exigir a demissão do ministro e a sua substituição por outro “cidadão imaculado”, recém-saído da maternidade cívica, sem amigos, interesses, passado ou memória. Acredita-se que o problema está no homem errado sentado na cadeira certa. Troca-se o homem, conserva-se a cadeira e espera-se que a madeira adquira virtudes morais. Talvez seja tempo de considerar a hipótese inversa: a cadeira é que está errada.

    A democracia moderna tornou-se a vaca sagrada do nosso tempo. Pode discutir-se Deus, a família, a propriedade, a verdade, a natureza humana e até a existência da realidade exterior. A democracia, não.

    a rusted metal sign with the word democracy on it
    Foto: D.R.

    Quando alguém ousa perguntar se o regime é moralmente legítimo, aparece sempre Winston Churchill com a frase segundo a qual a democracia seria o pior sistema, à excepção de todos os outros. A frase foi proferida por Churchill no Parlamento britânico, em 1947.

    Na monarquia absoluta, o soberano era visível. Tinha nome, rosto, família, palácio e cobradores. Sabia-se quem ordenava a guerra, quem lançava o imposto e quem enviava os soldados. O Estado moderno foi-se consolidando na Europa através da centralização do poder, da domesticação das autoridades concorrentes, como a Igreja Católica, e da guerra permanente.

    A máxima cuius regio, eius religio – a religião do príncipe seria a religião do território – foi consagrada na Paz de Augsburgo, em 1555, antes da Guerra dos Trinta Anos. Mas a lógica da soberania territorial seria brutalmente aprofundada durante esse conflito e consolidada pela ordem europeia saída da Paz de Vestefália.

    a group of people in a plane
    Foto: D.R.

    Com o liberalismo, a monarquia constitucional e depois a república, o poder deixou de dizer “eu, o rei” e passou a dizer “nós, o povo”. O cobrador já não vinha em nome de Luís XIV. Vinha em nome da nação, da república, da pátria, da solidariedade, da educação, da saúde, da coesão territorial e de outras entidades metafísicas que nunca tomaram café com ninguém. Rousseau ofereceu a fórmula perfeita: a “vontade geral”, essa criatura sem corpo que deseja, manda, pune e confisca, mas nunca pode ser chamada a tribunal.

    Quando um homem nos leva a carteira, sabemos que fomos roubados. Quando o Estado nos retira metade do rendimento, somos informados de que participámos na construção do bem comum. O primeiro acto é praticado por um delinquente; o segundo, por uma abstracção.

    A democracia acrescentou ao confisco uma espécie de lavagem moral. Uma medida não se torna voluntária porque 51 pessoas votaram para a impor às restantes 49. A maioria não é “a sociedade”; é apenas o grupo numericamente superior numa determinada votação, segundo regras previamente escolhidas por quem controla o processo.

    brown game pieces on white surface
    Foto: D.R.

    Os abstencionistas não consentiram. Os vencidos não consentiram. Muitos dos vencedores votaram apenas no “mal menor”; no entanto, todos serão governados como se tivessem assinado um contrato individual, reconhecido a assinatura e agradecido a oportunidade.

    Mesmo que uma maioria apoiasse entusiasticamente o Estado, isso não tornaria voluntária a coerção exercida sobre a minoria. A maioria não é todos, e a agressão não perde a sua natureza por ter sido precedida de uma contagem de cabeças.

    Imagine-se uma aldeia com cem habitantes. Sessenta participam nas eleições. Um candidato recebe 25 votos e vence porque os restantes se dispersaram. Vinte e cinco pessoas escolhem quem cobrará impostos, proibirá actividades, distribuirá subsídios e regulará a vida das cem. A isto chama-se “vontade popular”. Se um banco apresentasse este cálculo num prospecto financeiro, seria acusado de publicidade enganosa.

    black and white heart print textile
    Foto: D.R.

    O “cidadão” também nunca vota sobre a questão essencial: quer ou não pertencer ao sistema? Pode escolher o partido A, B ou C, todos candidatos à administração do mesmo monopólio territorial. Não encontra no boletim a opção: “Não autorizo qualquer destas pessoas a legislar sobre a minha propriedade.” Pode mudar de administrador; não pode cancelar o serviço. Pode escolher o carcereiro; não pode rejeitar a cadeia.

    No mercado, a escolha é incomparavelmente mais soberana. Se não quero comprar um automóvel, não o compro. Se detesto um jornal, não o assino. Se uma empresa me serve mal, abandono-a. O meu “não” produz efeitos imediatos sobre a minha pessoa e o meu dinheiro.

    Na política, disponho de uma fracção infinitesimal de um voto, exercida de quatro em quatro anos, para escolher alguém que ficará depois autorizado a decidir sobre a minha vida sem necessidade de me consultar.

    Foto: D.R.

    No mercado, cada pessoa decide continuamente se compra, vende ou conserva a sua propriedade. Na eleição, manifesta apenas uma preferência relativa entre candidatos, sabendo que um deles a governará durante anos, quer tenha votado, quer se tenha abstido.

    O empresário, salvo quando vive protegido pelo Estado, precisa de convencer cada cliente a entregar-lhe voluntariamente o dinheiro. O político só precisa de construir uma coligação eleitoral suficientemente numerosa para obter o controlo do aparelho que saca dinheiro a todos, incluindo aos que votaram contra ele.

    As qualidades exigidas são diferentes. No mercado, prospera quem antecipa necessidades, reduz custos, corrige erros e conserva capital. Na democracia, prospera quem é demagogo, promete benefícios visíveis a grupos organizados e dispersa os custos por milhões de contribuintes desorganizados. O primeiro tem de criar valor antes de o receber. O segundo promete distribuir valor que ainda não criou e que será cobrado a terceiros.

    person standing near the stairs
    Foto: D.R.

    Não significa isto que todos os políticos sejam monstros ou que todos os empresários sejam santos. Significa que os incentivos institucionais premeiam comportamentos distintos. Um homem escrupuloso pode entrar na política; terá, porém, de competir com pessoas dispostas a prometer mais, simplificar mais, ocultar mais custos e explorar melhor o medo, a inveja ou o ressentimento.

    A democracia não garante a eleição dos piores em todas as ocasiões. Faz algo mais subtil: cria uma vantagem competitiva para as características que, noutras actividades, nos levariam a esconder a carteira.

    Surge então a contradição mais divertida da democracia. Diz-se que o povo não pode votar directamente nas leis porque não compreende matérias complexas. Fiscalidade, energia, medicina, defesa, direito penal e política monetária seriam assuntos demasiado difíceis para o cidadão comum. Mas esse mesmo cidadão é declarado plenamente competente para escolher o homem que melhor compreende todas essas matérias.

    a blue question mark on a pink background
    Foto: D.R.

    Para avaliar uma reforma fiscal, o eleitor é ignorante. Para avaliar qual de dois desconhecidos está apto a conceber essa reforma, transforma-se subitamente num perito em fiscalidade, psicologia, carácter, economia e detecção de mentiras. É como declarar alguém incapaz de escolher um vinho, mas perfeitamente habilitado a escolher, pela fotografia do rótulo, o melhor enólogo do país.

    Para escolher competentemente o representante, o eleitor teria de conhecer tanto os assuntos como as capacidades reais dos candidatos. Como não os conhece pessoalmente, acaba por escolher através da imagem, do sorriso, dos discursos e da personalidade fabricada pela campanha.

    A tecnologia tornou a contradição ainda mais grotesca. Hoje, através de uma votação digital e em tempo real, seria tecnicamente possível consultar os cidadãos sobre cada lei relevante, cada aumento de imposto, cada nova despesa e cada proibição.

    a close up of a clock with arrows on it
    Foto: D.R.

    Mas, perante esta revolução tecnológica, os democratas profissionais recuam. O povo é soberano para os colocar no poder; torna-se perigosamente incompetente no minuto seguinte.

    Existe ainda outra fissura: qual é a maioria que possui o direito de mandar? A maioria do mundo, do país, da região, do concelho, da freguesia, do bairro, do condomínio ou do apartamento? Se Portugal tem direito a não ser governado pela maioria espanhola, por que razão o Alentejo não pode rejeitar a maioria lisboeta? Se um município pode reclamar autonomia, por que não uma rua? Se uma rua, por que não o indivíduo?

    A lógica da soberania popular conduz numa de duas direcções: ao governo mundial da maioria planetária ou à secessão sucessiva até ao autogoverno individual. A democracia nacional escolhe arbitrariamente a circunferência dentro da qual contará cabeças.

    vote, ballot box, election, polling station, hand, person, paper, democracy, participate, civic duty, choice, freedom, privacy, decision, government, community, future, counting, civic engagement, anonymity, ai generated
    Foto: D.R.

    Também a expressão “um homem, um voto” oculta diferenças decisivas. Um eleitor pode apoiar com entusiasmo uma medida que lhe oferece mil euros, sabendo que o custo será dividido por milhões. Cada contribuinte sofrerá apenas alguns cêntimos de prejuízo e nenhum incentivo terá para estudar, organizar-se ou protestar.

    O beneficiário possui um interesse intenso; os pagadores têm interesses dispersos. O resultado previsível é a multiplicação de grupos que vivem da apropriação política, todos convencidos de que apenas recebem justiça, cultura, investimento, incentivo, compensação ou apoio.

    O funcionário público pago integralmente por impostos afirma que paga impostos porque uma parcela contabilística do salário regressa ao Tesouro. É como se o empregado de um assaltante devolvesse ao chefe uma parte do saque e se apresentasse como vítima do roubo. A distinção relevante não é entre quem entrega alguma quantia ao Estado e quem não entrega. É entre pagadores líquidos e consumidores líquidos de impostos.

    Parlamento / Foto: A.R.

    Quanto maior se torna o aparelho, maior é a classe directamente interessada na sua expansão: dirigentes, funcionários, contratantes, consultores, beneficiários, associações subsidiadas, empresas protegidas, produtores licenciados, intelectuais e órgãos de comunicação dependentes da torneira pública. Todos votam. Todos invocam o bem comum. Todos possuem uma razão muito particular para que o bem comum continue a ser extraordinariamente caro.

    O Estado concentra contratos, polícia, investigação criminal, apreensões, licenças, poder disciplinar, informação reservada e capacidade de punir. Depois, manifesta surpresa quando as relações pessoais se cruzam com o exercício dessas competências.

    Repita-se: o ministro tem direito à presunção de inocência. Mas nem a mais completa absolvição eliminaria a questão institucional: por que razão entregámos a uma organização monopolista tantos poderes, tantos recursos e tantas oportunidades de trocar favores, distribuir contratos e controlar a informação necessária para julgar os seus próprios actos? A resposta “democrática” é sempre a mesma: mais fiscalização, mais transparência, mais entidades, mais formulários, mais comissões e mais crimes. Ou seja, perante os abusos do poder, cria-se mais poder.

    A close up of a traffic light that is red, green, and yellow
    Foto: D.R.

    Cada escândalo torna-se a justificação para ampliar a máquina que produziu as condições do escândalo. Uma sociedade livre começaria no ponto oposto. Reduziria o número de decisões colectivas, limitaria radicalmente o poder de confiscar, devolveria funções à escolha contratual, permitiria a concorrência institucional e reconheceria direitos de saída e de secessão.

    O voto seria legítimo onde existe propriedade comum voluntariamente constituída e possibilidade real de abandono: numa associação, numa empresa, num condomínio. Os sócios podem votar sobre o património da sociedade; não adquirem por isso o direito de invadir a casa do sócio vencido e confiscar-lhe o salário.

    A democracia pode ser usada como instrumento para reduzir o Estado, impedir uma guerra, revogar uma proibição ou retirar um governante perigoso. Nesse sentido limitado, pode ser útil. Um libertário pode apoiar o processo democrático caso este sirva para proteger a liberdade ou diminuir o poder governamental. O erro consiste em transformá-la numa fonte de moralidade.

    Uma agressão não deixa de ser agressão porque foi precedida por campanha eleitoral, debates televisivos e contagem de votos. Não precisamos de um ministro mais puro para administrar um poder impuro. Precisamos de menos poder para administrar. Não precisamos de descobrir o candidato perfeito, mas de construir instituições nas quais os defeitos dos candidatos tenham menos importância.

    Foto: D.R.

    Não precisamos de uma nova liturgia da transparência, mas de retirar ao Estado os cofres, os monopólios e as prerrogativas que tornam tão rentável capturá-lo.

    O atrelado de Luís Neves acabará por encontrar destino. Poderá ser destruído, devolvido, peritado, arquivado ou convertido em mais um processo com milhares de páginas. A piscina receberá licença ou voltará a ser tanque. As facturas ganharão comprovativos. A empresa será declarada. O ministro ficará ou será substituído. O regime suspirará de alívio, convencido de que removeu a maçã podre. Depois fechará cuidadosamente o cesto, conservará o calor, a humidade e a podridão – e aguardará, democrático e transparente, pelo próximo escândalo.

  • O desastre dos exames nacionais tem 500 anos

    O desastre dos exames nacionais tem 500 anos

    Nesta semana, milhares de jovens portugueses receberam, em vez de uma nota, um carimbo: “suspenso”. É literalmente o que consta nas pautas de centenas de provas dos exames nacionais de 2026, depois de um processo de classificação digital que o próprio Ministério da Educação, Ciência e Inovação classificou, em comunicado, como afectado por “dificuldades informáticas”.

    As pautas, inicialmente prometidas para 14 de Julho, saíram a 17; a segunda fase, que deveria arrancar a 16, começou agora a 20 e termina a 24, espremida em menos dias úteis do que os alunos precisavam para respirar. O ministro Fernando Alexandre garantiu, em audição parlamentar, que o calendário de acesso ao ensino superior “não precisará de alterações” – a mesma garantia, dada com a mesma confiança serena, que já tinha dado sobre a divulgação das notas na própria tarde em que estas, afinal, não apareceram até depois das 8 da noite!

    Assistimos, pois, a mais um episódio da longuíssima novela da escola pública portuguesa. Vale a pena recuar aos capítulos iniciais para perceber por que razão a narrativa nunca se altera: muda o ministro, muda a cor política, muda o eufemismo do dia, mas o enredo – o Estado a planificar centralmente algo que não sabe planificar – repete-se com a pontualidade de um relógio suíço avariado.

    white and pink analog alarm clock
    Foto: Towfiqu barbhuiya

    Comecemos pelo princípio, ou seja, há cerca de cinco séculos. Foi Martinho Lutero quem, na sua carta de 1524 aos governantes alemães, lançou as bases teóricas da “educação pública”. Lutero não escondia a motivação: comparava a obrigação de mandar os filhos à escola à obrigação de pegar em armas para o serviço militar – escravizar jovens –, alegando que se travava de uma “guerra contra o Diabo”.

    O objectivo não era iluminista nem filantrópico – era doutrinário. Tratava-se de inculcar, à força de lei, uma ortodoxia religiosa numa população que, até então, se educava de forma dispersa e privada: escolas paroquiais, universidades, escolas de ofícios geridas pelas guildas. Na Prússia, era o duque de Württemberg a impor multas aos pais relapsos em 1559, o rei Frederico Guilherme I a coroar o edifício com o primeiro sistema nacional de ensino obrigatório em 1717 – e mostra como o mesmo molde se repete com Calvino em Genebra, onde a frequência escolar obrigatória servia, sobretudo, para manter a população obediente ao governo calvinista.

    Foi a Reforma, portanto, e não qualquer conselho de sábios desinteressados, que inventou a ideia de que o Estado tem o direito – o dever, dizia Lutero – de decidir o que as crianças aprendem e de obrigar os pais a entregar-lhas para esse fim. Antes de Vestefália, a autoridade de um príncipe media-se pela sua conformidade com uma ordem moral universalmente partilhada; depois de Vestefália, cada governante passou a poder decretar a sua própria verdade e impô-la aos súbditos através, precisamente, da escola que o Estado passou a controlar. Não admira que, séculos volvidos, continuemos a discutir currículos “de cidadania” e “programas de sensibilização” com o mesmo fervor doutrinário – mudou o catecismo, não mudou o método.

    a row of wooden chairs sitting next to each other
    Foto: Road Ahead

    Portugal não ficaria de fora desta herança protestante. Coube ao Marquês de Pombal importar, com um século de atraso mas com entusiasmo redobrado, a lógica luterana da escola como instrumento do poder. Expulsos os jesuítas em 1759 – que detinham praticamente o monopólio do ensino secundário e a melhor universidade do reino, a de Évora –, Pombal substituiu um monopólio eclesiástico por um monopólio estatal, criando as chamadas “aulas régias” e lançando as bases daquilo que se viria a consolidar como sistema público de ensino.

    A estátua que hoje preside à rotunda que lhe dá o nome celebra esse mesmo gesto: a substituição de um fornecedor privado – más ou boas eram as escolas jesuítas, ao menos competiam entre si e com outras ordens – por um fornecedor único, armado de lei e de polícia, sem concorrência possível.

    Se hoje o Estado português falha estrondosamente a tarefa mais simples que lhe atribuiu a si mesmo – publicar uma nota a tempo e horas –, talvez valha a pena perguntar se a raiz do problema não estará, precisamente, no monopólio que Pombal solidificou e que ninguém, de direita ou de esquerda, jamais teve coragem de desmontar.

    black sedan parked on parking space
    Foto: Inês Lucas

    Aqui chegamos ao cerne económico da questão, que nenhum comentador de estúdio parece disposto a enunciar: um serviço sem preços é um serviço sem informação. Fernando Alexandre não gere um ministério; administra um monopólio que não tem clientes a pagar voluntariamente, não tem concorrentes que lhe disputem os alunos, não tem sócios ou accionistas a quem preste contas trimestrais, não tem lucro nem prejuízo que sinalizem se está a fazer bem ou mal o seu trabalho.

    Os “factores de produção” – professores, edifícios, plataformas informáticas como o tal EduQA que colapsou sob o peso da própria estreia – são pagos com dinheiro que não foi entregue voluntariamente por ninguém, mas extraído coercivamente, ou seja, através de um assalto.

    Sem preços, não há cálculo económico possível, mas o Estado Moderno levou o conceito até às últimas consequências: ninguém sabe, de facto, se o país precisa de mais engenheiros ou menos historiadores de arte, se uma escola em particular deveria crescer ou fechar, porque não há sinal de lucro e perda a orientar essa decisão. Decide-se tudo de forma centralizada – currículos, contratações, calendários – por decreto, e quando o decreto falha, como falhou agora, a única resposta possível do sistema é…mais um decreto, a adiar tudo em quatro dias e a torcer para que a segunda fase corra melhor do que a primeira.

    a cement wall with graffiti written on it
    Foto: Manuel Palmeira

    Um sistema verdadeiramente descentralizado – em que os pais contratassem directamente, entre múltiplos prestadores em livre concorrência, sem barreiras artificiais à entrada de novas escolas ou universidades, cada qual livre de oferecer o currículo que entendesse – teria, com toda a probabilidade, mais do que uma “EduQA” a competir por clientes, e a que falhasse a entrega do produto perderia esses mesmos clientes para a concorrente ao lado. É precisamente essa disciplina de mercado – o medo saudável de falir – que falta a um ministério que pode errar indefinidamente sem que uma única factura deixe de ser paga.

    Fernando Alexandre, questionado sobre os sucessivos pedidos de demissão – o terceiro, aparentemente, vindo do Partido Socialista –, respondeu que os via como “quase um reconhecimento” do seu trabalho. É uma frase deliciosa, digna de um comissário soviético em dia inspirado: quanto mais o sistema falha, mais provas dá o gestor de que está no caminho certo. É a lógica invertida de qualquer negócio privado, onde o fracasso repetido em entregar o produto contratado – uma nota, a tempo, sem erros – normalmente não é celebrado como sinal de mérito, mas como razão de despedimento.

    Continuaremos, decerto, a ouvir que “a educação é prioridade nacional”, a mesma litania repetida há décadas por governos de todas as cores, enquanto o edifício erguido por Lutero e importado por Pombal continua a produzir, com pontualidade suíça, os mesmos resultados: doutrinação garantida, eficiência nem por sombras. A nota está, de facto, suspensa. A pergunta que ninguém no poder quer fazer é se não deveria ser o próprio monopólio a estar suspenso – de preferência, permanentemente.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • Hélder Rosalino  e o seu panegírico ao euro digital no ECO

    Hélder Rosalino e o seu panegírico ao euro digital no ECO

    Hélder Rosalino serviu-nos um ditirambo ao euro digital no jornal ECO, onde a conclusão vem decidida: o Banco Central Europeu figura como a personificação do Bem, a soberania monetária como o grande desígnio e toda a inquietação com a liberdade individual, a privacidade ou a concentração de poder nas mãos de uma instituição monopolista é despachada como mera “preocupação intuitiva”.

    A pessoa comum receia que uma moeda digital emitida por um Banco Central permita conhecer, registar, vigiar, condicionar e, no extremo, impedir as suas transacções. É intuitivo. Pergunta o que sucederá quando desaparecer o numerário e toda a sua vida económica ficar refém de uma infra-estrutura digital nas mãos de uma autoridade central. Intuitivo, também.

    Recorda-se, talvez, de que há poucos anos os Estados que se diziam democráticos e limitados por constituições proibiram as pessoas de sair de casa, trabalhar, abrir os seus estabelecimentos, viajar ou entrar em certos lugares sem exibirem um certificado sanitário que assegurava a toma de uma inoculação experimental. Deve ser outra intuição.

    text
    Foto: Pilar Rubio

    Racional, ao que parece, é entregar ainda mais poder a quem já detém o monopólio da moeda. O artigo anuncia que o euro digital “passou o primeiro teste político”. A Comissão dos Assuntos Económicos e Monetários do Parlamento Europeu aprovou uma posição negocial favorável ao projecto e, segundo o autor, a grande questão já não é saber se a Europa deve adoptar uma moeda digital pública. Resta discutir em que termos há-de nascer.

    Velha artimanha. Primeiro apresenta-se como inevitável aquilo que ainda não aconteceu. Depois declara-se ultrapassada a discussão sobre se deveria acontecer. Por fim, concede-se o privilégio de discutir os pormenores daquilo que outros já decidiram: pode apenas escolher a cor e a forma das algemas.

    O argumento nuclear é o da “soberania monetária”. A Europa, explica-se, depende em excesso de empresas como a Visa, a Mastercard, a Apple ou a Google para os pagamentos digitais e enfrenta a concorrência crescente de stablecoins privadas em dólares norte-americanos, como a USDT, emitida pela Tether, e a USDC, emitida pela Circle. Segue-se a conclusão: precisamos de um euro digital emitido pelo Banco Central Europeu. Extraordinário!

    woman's hand on face
    Foto: Mehrpouya H

    Se os europeus escolhem de livre vontade a Visa, a Mastercard, a Apple Pay, a Google Pay, a USDT ou a USDC, eis um problema de soberania. Mas se forem constrangidos a usar uma moeda monopolista, produzida por uma instituição supranacional que ninguém elegeu para tal fim e cuja política monetária lhes destrói as poupanças – o euro perdeu mais de 90% frente ao ouro desde a sua criação! – então temos “liberdade, autonomia e progresso institucional”. Dificilmente se encontrará melhor retrato da inversão moral do nosso tempo.

    Uma empresa privada tem de convencer alguém a usar os seus serviços. A Visa não pode obrigar um português a trazer um cartão Visa na algibeira. A Mastercard não pode entrar-lhe pela casa dentro e confiscá-lo. A Apple não pode decretar que todo o comerciante aceite Apple Pay. A Circle não pode compelir ninguém a possuir USDC. A Tether não pode impor a USDT como unidade de conta.

    Ao contrário, o Banco Central Europeu não precisa de convencer ninguém. O euro tem curso legal. Os impostos cobram-se em euros. As dívidas liquidam-se em euros. Os bancos vivem dentro de um sistema erguido em redor do euro. Os Estados pagam salários, pensões e fornecedores em euros; sobretudo, o BCE goza de um privilégio que nenhuma daquelas empresas possui: pode criar moeda sem produzir um único bem ou serviço que alguém tenha escolhido comprar-lhe. Mas o perigo, informam-nos, são as empresas privadas.

    person using laptop computer holding card
    Foto: rupixen

    Chega então Hélder Rosalino à frase mais extraordinária do seu encómio ao euro digital: “Grande parte das críticas ao euro digital assenta em preocupações intuitivas, como o receio de vigilância, o risco para a banca ou a defesa do numerário.” O receio da vigilância é, portanto, uma preocupação intuitiva. Convém perguntar porquê.

    Nada se sabe sobre em que bolso se encontra uma nota de cinquenta euros. Não se conhece o nome do comprador. Não se regista a hora da transacção. Não se sabe o que foi comprado. Não se denuncia a localização de ninguém. Não se pergunta ao Banco Central Europeu se pode circular. Não tem memória. Não guarda arquivo. Não pode ser desligada à distância. É um objecto.

    Uma moeda digital emitida por um Banco Central é o seu contrário. Vive numa infra-estrutura electrónica, tem de ser registada, autenticada e transferida por sistemas informáticos. Deixa rasto; ainda que hoje se prometa determinado grau de privacidade, a questão essencial não está naquilo que os burocratas e banqueiros centrais juram fazer em 2026. Está naquilo que a infra-estrutura permitirá fazer em 2030, 2040 ou 2050.

    A row of sand sculptures on a beach
    Foto: MAHDI HAJIZADE

    Porque o poder político muda. As leis mudam. Surgem “emergências”, terroristas que derrubam arranha-céus sem aviões, supostas pandemias, supostas alterações climáticas, “desinformação e extremismo”. Surge sempre, por singular coincidência, uma óptima razão para o Estado precisar de mais informação, mais controlo e mais uma pequena excepção à liberdade que na véspera jurara não tocar. A história do Estado moderno é a história de poderes ditos temporários que adquirem a curiosa vocação de se tornarem eternos.

    Um dinheiro programável não é apenas dinheiro que pode ser vigiado. É dinheiro que pode ser condicionado. A arquitectura permite, em tese, restringir o seu uso em certos bens, limitar transacções, estabelecer prazos de validade, impor taxas distintas ou impedir a fuga para activos que o poder político considere inconvenientes. Podem jurar que nada disso acontecerá. O problema é outro: por que razão construir a máquina? Mas o artigo de Hélder Rosalino pede-nos confiança.

    O euro digital, explica, será uma “versão digital” do numerário. Ora, surge aqui uma pequena dificuldade que o próprio autor confessa sem notar a contradição: haverá limites à quantidade de euros digitais que cada pessoa poderá possuir. Porquê? Para que as pessoas não retirem os depósitos dos bancos comerciais e os transfiram para moeda emitida pelo Banco Central.

    background pattern
    Foto: Ian Talmacs

    Traduza-se para bom português: o Estado deseja criar uma moeda que afirma ser igual ao numerário, mas não consentirá que cada pessoa possua a quantidade que bem entenda porque, a consenti-lo, muita gente a preferiria aos depósitos bancários. Tal, revelaria um pequeno segredo, algo embaraçoso, do nosso sistema financeiro: o dinheiro que temos depositado no banco não está, propriamente, no banco.

    Um depósito bancário é um crédito sobre uma instituição. O banco recebeu o dinheiro e serviu-se dele. Emprestou-o. Aplicou-o. Criou novos créditos. Se todos os depositantes quiserem, ao mesmo tempo, recuperar aquilo que julgam ser seu, o banco não terá como entregar. Chama-se a isto a prática de reservas fraccionárias.

    O euro digital, sendo um passivo directo do Banco Central, seria diferente; é por ser que há-de ser limitado. Se fosse igual a uma nota de papel, não haveria razão para lhe impor um tecto. Ninguém proíbe um homem de guardar dez mil, cem mil ou um milhão de euros em notas no seu cofre de casa. Mas no admirável mundo novo do euro digital e de Hélder Rosalino haverá um limite.

    pink pig coin bank on brown wooden table
    Foto: Andre Taissin

    O artigo tem isto por virtude. O limite existe, diz-se, “precisamente para evitar a desintermediação bancária”. A palavra “precisamente” empresta à arbitrariedade um ar de ciência. Convém dizer o que o eufemismo disfarça: o limite não protege a pessoa comum; protege os bancos das suas escolhas.

    Imagine-se a mesma lógica aplicada a qualquer outro ramo do comércio. Os fregueses começam a abandonar uma cadeia de mercearias e preferem outra. O Estado intervém e fixa um limite mensal às compras na mercearia preferida, para evitar a fuga de clientes da menos eficiente. As pessoas compram automóveis em excesso de certa marca; o Governo limita as compras para proteger os outros fabricantes. Seria absurdo?! Na banca de Hélder Rosalino chama-se estabilidade financeira.

    Eis uma das grandes ironias do texto. O autor pretende defender o euro digital como instrumento de “soberania e liberdade” perante grandes empresas privadas, mas acaba por confessar que o sistema terá de cercear a liberdade para proteger os bancos comerciais das escolhas livres.

    man holding chain-link fence
    Foto: Milad Fakurian

    Quem é, afinal, o soberano? Não é o indivíduo. Disso podemos prescindir. Prossegue o artigo com uma defesa histórica dos Bancos Centrais que merece reparo. Diz-se que, no século XIX, muitos bancos privados resistiram à sua criação, receosos de que “comprometessem o sistema financeiro”, mas que sucedeu o contrário: os Bancos Centrais “estabilizaram” o sistema e permitiram uma expansão mais segura da intermediação financeira.

    Versão enternecedora de Hélder Rosalino da história monetária. Os Bancos Centrais permitiram institucionalizar a expansão do crédito fiduciário, socializar as perdas do sistema bancário, criar um emprestador de última instância e eliminar os mecanismos de disciplina que limitavam a criação de moeda do nada. Um banco que sabe poder falir comporta-se de forma distinta daquele que sabe que, em caso de catástrofe, chegará o Banco Central com a sua mangueira de liquidez. Chama-se a isto risco moral.

    Eis a estabilidade que os Bancos Centrais nos deram: a Grande Depressão, o fim de Bretton Woods, a inflação dos anos 70, a bolha tecnológica, a crise do subprime, a crise das dívidas soberanas e a inflação da suposta pandemia. Uma sucessão de incêndios apagados com mais gasolina, enquanto o corpo de bombeiros reclama louvores pela estabilidade do edifício!

    a computer generated image of a hand with a thumb up
    Foto: Igor Omilaev

    Também seria curioso explicar aos europeus que sofreram a recente inflação – o Banco Central Europeu expandiu o seu balanço em 4 biliões de euros – que o sistema monetário é de uma estabilidade maravilhosa. Talvez não tenham dado por ela!

    O BCE cria euros. Os euros novos entram na economia por certos canais e beneficiam primeiro quem os recebe, antes que os preços se ajustem. Quando chegam ao trabalhador, ao pensionista ou ao pequeno aforrador, os preços já subiram. Richard Cantillon explicou o fenómeno há cerca de trezentos anos. Ainda hoje parece revolucionário para alguns economistas e, aparentemente, também para Hélder Rosalino.

    A criação de moeda não fabrica casas, automóveis, trigo, energia, máquinas, medicamentos ou sapatos. Se existirem cem bens e cem unidades de moeda e alguém criar mais cem unidades, não aparecem por encanto duzentos bens. O que mudou foi a distribuição do poder de compra. Quem recebe primeiro o dinheiro novo compra aos preços antigos. Quem o recebe por último enfrenta os preços novos. É uma transferência de riqueza.

    Person holding multiple shopping bags in front of white wall
    Foto: Iuliia Pilipeichenko

    Quando um falsário imprime notas em casa e compra um automóvel, ninguém lhe chama exercício de soberania monetária. Chamamos-lhe crime. Se um Banco Central cria milhares de milhões de euros num teclado, compra activos e altera a distribuição da riqueza, chamamos-lhe política monetária. A diferença parece residir no tamanho do edifício onde está instalado o computador.

    Insiste depois o artigo na “ameaça” das stablecoins privadas denominadas em dólares norte-americanos. A USDT e a USDC podem crescer, integrar sistemas de pagamento e aumentar a influência do dólar norte-americano. É possível. Qual o problema, mesmo? Se milhões de pessoas preferirem usar uma stablecoin em dólares norte-americanos, ouro, francos suíços, bitcoins ou conchas do Pacífico, com que autoridade moral há-de uma instituição política impedi-las?

    Convém perguntar o que significa, afinal, esta palavra tão repetida: soberania. Tenho soberania sobre o meu dinheiro quando não preciso de licença de um terceiro para o entregar a quem bem entenda. É o que sucede com o numerário, que passa de mão em mão sem pedir licença. É o que sucede com o Bitcoin guardado numa carteira privada, sem intermediário, sem custodiante, sem senhor.

    person holding fan of 100 us dollar bill
    Foto: Igal Ness

    Ora, se a soberania existe quando o indivíduo dispensa o consentimento alheio e desaparece quando um funcionário de Frankfurt pode registar, travar ou impedir uma transacção, cabe perguntar: soberania para quem?

    A palavra “soberania” serve aqui para esconder a única soberania que incomoda o Estado: a soberania do indivíduo sobre a sua propriedade. A soberania monetária do Estado significa que o Estado escolhe a moeda. A liberdade monetária significa que cada pessoa escolhe a sua. São conceitos opostos.

    Se o euro for “boa” moeda, os europeus usá-lo-ão. Se o euro digital oferecer privacidade, segurança, eficiência e custos baixos, as pessoas escolhê-lo-ão. Se não conseguir competir com a USDT, a USDC, o Bitcoin ou outra forma de dinheiro, talvez o problema não esteja nas pessoas. Talvez esteja no produto. Mas os monopolistas nunca apreciaram a concorrência. Preferem chamar-lhe ameaça sistémica, risco geopolítico ou perda de soberania. Fica melhor.

    white and brown labeled box
    Foto:Joshua Hoehn

    Hélder Rosalino termina o texto com uma frase grandiloquente: “Moedas fortes não são apenas unidades de conta. São também arquitecturas institucionais cuidadosamente construídas.” É verdade, mas falta perguntar: construídas por quem, para benefício de quem e com que direito?

    Durante milénios, o ouro e a prata tornaram-se dinheiro sem Comissão Europeia, sem regulamento, sem Banco Central e sem Comissão dos Assuntos Económicos e Monetários do Parlamento Europeu. Ninguém se reuniu numa sala em Bruxelas para decretar que o ouro serviria de reserva de valor. Nasceu do mercado porque milhões de homens, ao longo de gerações e milénios, nele reconheceram escassez, durabilidade, divisibilidade, fungibilidade e dificuldade de produção. O dinheiro nasceu no mercado.

    No entanto, o Estado apropriou-se dele. Primeiro cunhou as moedas. Depois reduziu-lhes o teor metálico. Depois emitiu papel convertível em ouro. Depois suspendeu, a título provisório, a convertibilidade. O provisório fez-se permanente. Por fim, ficou o papel sem ouro e o monopólio dos Bancos Centrais sobre a criação de moeda. Agora querem eliminar também o papel. Hélder Rosalino pede-nos que não tenhamos preocupações intuitivas.

    burned 100 US dollar banknotes
    Foto: Jp Valery

    Talvez o maior perigo do euro digital não esteja naquilo que os seus defensores escondem. Está naquilo que dizem em público sem se aperceberem da enormidade do que dizem. Dizem-nos que o Estado deve controlar a infra-estrutura monetária. Dizem-nos que a quantidade de dinheiro digital que podemos possuir deve ser limitada para proteger os bancos. Dizem-nos que a concorrência de moedas privadas ameaça a soberania. Dizem-nos que o receio da vigilância é uma objecção incompleta. Dizem-nos que a história demonstra as “virtudes” dos Bancos Centrais. Ainda dizem tudo isto em nome da “liberdade, da estabilidade e da autonomia”. George Orwell, no seu 1984, teria apreciado o esforço.

    O euro digital não é apenas uma nova forma de pagamento. É a construção de uma infra-estrutura que torna possível um grau de controlo monetário que nenhum soberano da história alguma vez possuiu. Luís XIV podia cobrar impostos, cunhar moeda, desvalorizá-la e mandar homens para a Bastilha. Mas não podia saber, em tempo real, onde cada súbdito gastava cada moeda, nem impedir no mesmo instante uma compra a centenas de quilómetros de distância. O BCE poderá ter essa capacidade.

    Podem jurar que não a usarão. Podem escrever salvaguardas. Podem redigir regulamentos. Podem prometer respeito pela privacidade. Fica sempre uma pergunta: por que razão haveríamos de forjar uma arma e entregá-la a uma instituição monopolista, na esperança de que todos os seus futuros dirigentes, em todas as futuras crises, sob todos os futuros governos, resistam para sempre à tentação de a empunhar?

    Foto: Rohan Makhecha

    Hélder Rosalino termina perguntando se a Europa pretende construir a sua própria arquitectura monetária ou depender daquela que outros construíram. Há uma terceira possibilidade, tão perigosa que quase nunca a menciona: deixar as pessoas escolher.

    Deixar que cada pessoa decida se quer euros, dólares norte-americanos, ouro, Bitcoin, USDT, USDC ou qualquer outra forma de dinheiro que outrem aceite de livre vontade numa transacção. Sem curso legal obrigatório. Sem monopólio. Sem Banco Central. Sem um funcionário em Frankfurt a decidir a taxa de juro para milhões e milhões de almas. Sem Christine Lagarde a explicar-nos que a inflação está “quase” dominada enquanto o nosso dinheiro compra cada vez menos. Isso seria soberania. É por isso que nunca se ouvirá um banqueiro central ou Hélder Rosalino a defendê-la.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • Todos pagamos impostos e outras mentiras que nos contam

    Todos pagamos impostos e outras mentiras que nos contam

    Actualmente ouvimos todos os dias uma expressão, nos telejornais, nos jornais, nas bocas dos comentadores que pululam nas televisões: “os nossos impostos”. Depois vem “o dinheiro dos portugueses”, “o esforço de todos”, “estamos todos no mesmo barco”.

    Trata-se de um credo; como todo o bom credo, não admite questionamento – questionar é uma forma de heresia, uma afronta ao “bem comum”, ao “colectivo”, ao “interesse público”. Mas por baixo desta Novilíngua que faria corar o próprio Orwell de inveja existe uma mentira tão grande, tão bem instalada que já ninguém a consegue ver: a de que o Estado é uma entidade benevolente que nos serve, e que todos, igualmente, “contribuímos” para ela.

    silhouette of woman holding rosary while praying
    Foto: Isabella Fischer

    Comecemos pelo princípio: a premissa de que o Estado é uma instituição de “bem”, uma espécie de arcanjo fiscal descido à terra para nos proteger dos lobos do mercado, é não apenas errada mas é a mais perigosa das ficções políticas. O Estado não é uma pessoa de bem.

    O Estado é, na sua essência histórica e funcional, o bandido que veio para ficar. Aqui reside a sua genialidade perversa: ao contrário dos verdadeiros bandidos – os que assaltam farmácias, os que arrombam carros, os que esticam facas em becos escuros – o bandido estatal percebeu, a certa altura da história da humanidade, que roubar e fugir é um modelo de negócio com rentabilidade limitada. Há o esforço da fuga, o risco da captura, a perecibilidade do saque.

    O bandido estacionário, o que ficou, o que se instalou, o que construiu um castelo e disse “daqui não saio”, descobriu algo de sublime na sua crueldade: ficar e roubar para sempre é infinitamente mais lucrativo e muito menos cansativo.

    person holding gray and black knife
    Foto: Markus Spiske

    Mas o bandido estacionário, esse génio do crime territorial, deparou-se cedo com um problema: os assaltados podem revoltar-se! Usar apenas o chicote e a espada funciona até certo ponto, mas tem custos elevados e gera instabilidade. A solução foi dupla. Primeiro, a religião de estado: os bandidos a cavalo que ficaram tornaram-se Deuses ou ungidos de Deus, a sua violência passou a ser sagrada, o seu saque passou a ser tributo, e resistir-lhes era não apenas ilegal mas impiedoso.

    Segundo, os intelectuais de serviço: uma casta de escribas, filósofos e académicos sempre disponíveis para idolatrar o poder e justificá-lo com prosa floreada e argumentos de aparência racional. A propaganda, em suma – tão antiga quanto o próprio Estado, apenas inegáveis melhorias ao longo de séculos.

    O refinamento foi gradual e admirável na sua sofisticação. Com o Iluminismo vieram os grandes teóricos do “contrato social” – Locke, Hobbes, Rousseau – que nos disseram que os homens, em algum momento nebuloso da pré-história, decidiram voluntariamente entregar parte da sua liberdade, propriedade e segurança ao bandido estacionário em troca de protecção.

    A knife sticking out of the side of a building
    Foto: Erik Mclean

    É uma narrativa sedutora. Tem apenas um problema: ninguém assinou esse contrato. Não existe uma única assinatura. Nenhum de nós estava presente nessa reunião fundacional. A que juiz recorrer se uma das partes – a que tem o monopólio da força – não cumpre? Quais as cláusulas que o tornam nulo por incumprimento? Até hoje, séculos depois, estas perguntas elementares que deveriam ter sido colocadas a Locke e companhia continuam por responder, o que é extraordinário.

    Imaginem um banco que vos apresenta um contrato de crédito habitação que ninguém nunca leu, que ninguém nunca assinou, e que vos diz que, por terem nascido em determinado território, estão automaticamente vinculados aos seus termos, para o resto das vossas vidas, sem direito a rescisão. Enfim, uma fraude. Com o Estado moderno, dizemos que é a democracia.

    Foi exactamente com a democracia que as coisas ganharam uma camada de absurdo. No Antigo Regime, havia um número relativamente reduzido de bandidos estacionários – reis, nobres, clero – e o pote do saque era seu, transmissível por herança, administrado com algum cuidado porque era o património da família. Um rei que arruinasse completamente o reino empobreceria os seus filhos.

    A statue of lady justice holding a sword and a scale
    Foto: Alejandro Pohlenz

    Havia uma lógica, por mais perversa que fosse. A soberania popular veio baralhar tudo: de repente, um exército de demagogos pode aceder ao pote, por períodos curtos de tempo, sem jamais serem os seus proprietários. O resultado é previsível para quem já alugou um carro sem seguro: roubar rápido, roubar muito, e deixar a factura para o próximo inquilino. A democracia representativa não domesticou o bandido estacionário. Apenas multiplicou o número de bandidos e encurtou o horizonte temporal do saque.

    Mas o ponto mais delicioso de toda esta arquitectura de ficção chama-se “falhas de mercado” – a mais científica e respeitável das justificações para a perpetuação do esquema. Precisamos do Estado, dizem-nos os economistas de serviço, para nos fornecer “bens públicos” que o mercado não forneceria, para combater monopólios, para corrigir externalidades e assimetrias de informação.

    É uma argumentação que tem a vantagem de soar muito bem em conferências e de ser totalmente impermeável ao ridículo óbvio que contém: o principal monopolista em qualquer sociedade moderna é o próprio Estado. O único agente que produz, distribui e consome sem competição, sem alternativa e com recurso à coerção física para financiar as suas actividades é precisamente aquele que nos é apresentado como o remédio para os monopólios. Na máfia, pelo menos, há gangues em concorrência. Há alguma rivalidade que, por mais violenta que seja, impõe alguma disciplina. O bandido estacionário moderno não tem essa limitação.

    white and brown labeled box
    Foto: Joshua Hoehne

    No que respeita às “assimetrias de informação” e às “externalidades” – como se a natureza humana pudesse ser aperfeiçoada e elevada à divindade por decreto, desde que sejam os burocratas a decretá-lo. Os mesmos humanos falhos, mesquinhos e movidos por interesses próprios que falham no mercado, quando entram num ministério, transformam-se milagrosamente em seres de racionalidade superior capazes de “optimizar o bem-estar colectivo”. É uma teologia laica com muito má teologia e ainda pior ciência.

    Chegamos agora ao coração do que é, provavelmente, o maior e mais bem-sucedido truque de ilusionismo da história económica contemporânea em Portugal: a criação da ilusão de que “todos pagamos impostos”. É aqui que a Novilíngua atinge o seu zénite, aqui que Orwell se sentiria um amador, aqui que a propaganda se torna tão perfeita que os próprios parasitados a repetem com convicção. Coloquem a questão a um funcionário público. Coloquem-na a um pensionista. Ambos vos dirão, com toda a seriedade do mundo, que também pagam impostos. Na sua boa-fé, até acreditam no que dizem.

    A mecânica do engodo é esta: o Estado paga ao funcionário público um salário bruto de, digamos, 1.500 euros. Retém-lhe, “em seu nome”, 300 euros de IRS e 165 euros de Segurança Social. O funcionário recebe 1.035 euros na conta. Na contabilidade do Estado, os 300 euros de IRS e os 165 euros de Segurança Social aparecem como receita fiscal – como “impostos pagos pelo funcionário”. Mas quem transferiu esses 465 euros? O Estado. De onde vieram? Do mesmo pote de onde saiu o salário. É o Estado a pagar impostos a si próprio, numa transacção que existe apenas no papel e que serve um único propósito: criar a narrativa de que o funcionário público “também contribui”, “também participa no esforço colectivo”, “também paga a sua parte”. É uma operação de cosmética contabilística tão óbvia que espanta que funcione – mas funciona magnificamente, porque as pessoas acreditam no que querem acreditar, especialmente quando o que acreditam as faz sentir participantes e não dependentes.

    A black and white photo of a mannequin's head
    Foto: Marek Pavlík

    O mesmo se aplica ao pensionista que recebe 900 euros do Estado e “paga” 85 euros de IRS. Na sua cabeça – e quem pode culpá-lo, dado o sistema ter sido desenhado exactamente para isso – ele é um “contribuinte”. Ele paga. Ele participa. Na realidade, o Estado está a devolver-lhe parte do que lhe confiscou durante a sua vida activa, retendo uma fatia para si próprio no processo, e chamando a essa retenção “imposto pago pelo pensionista”. A receita e o custo aparecem simultaneamente nos livros do Estado, numa acrobacia contabilística que se tornasse norma numa empresa privada enviaria o director financeiro para Monsanto a pé. Mas no Estado é ciência orçamental.

    O resultado prático desta arquitectura de ilusão é devastador para quem verdadeiramente paga. Porque há quem pague a sério. São poucos, são maltratados, e chamam-lhes “exploradores”. São os empresários do sector privado, os trabalhadores por conta própria, os profissionais liberais que olham para o seu extracto bancário e vêem saídas que nunca autorizaram directamente – mas que existem porque o seu empregador ou eles próprios transferiram para o Estado antes de algum dinheiro lhes chegar à mão.

    Estes sim são os verdadeiros parasitados, os que financiam toda a construção – e que são punidos pela sua produtividade com taxas marginais efectivas que podem facilmente chegar aos 70% ou 80% do fruto do seu trabalho, entre IRS, Segurança Social, IVA, IRC, derramas, ISP, taxas, contribuições diversas e a criatividade tributária anual dos sucessivos governos. O trabalhador do sector privado é o único que, no fim da cadeia, vê o dinheiro a desaparecer para um pote que não controla, não audita e raramente beneficia proporcionalmente.

    person holding fan of U.S. dollars banknote
    Foto: Alexander Grey

    Depois, temos a retenção na fonte, essa obra-prima de engenharia fiscal. O empregador – que já paga, recorde-se, TSU patronal, férias, subsídios e todos os encargos directos – retém do salário do trabalhador “os seus impostos”. O trabalhador olha para o seu recibo de vencimento e vê ali uma coluna a dizer “retenção na fonte: 400 euros”. Mentalmente, aquele dinheiro pertence-lhe – é “seu”, foi “ganho por si”, e o Estado está simplesmente a guardá-lo temporariamente. No acerto anual de IRS, quando recebe de volta 200 euros, sente que recebeu um presente, quase um subsídio de férias de Natal do Estado português, que assim se mostra generoso e redistributivo. A realidade é que esse dinheiro nunca foi seu. Nunca esteve na sua conta. Foi retirado antes de lá chegar. A retenção na fonte é a mais elegante das técnicas de invisibilidade fiscal: o dinheiro desaparece antes de se materializar, e com ele desaparece também qualquer ressentimento que pudesse gerar no contribuinte. Ninguém sofre a perda do que nunca teve.

    Na verdade, ninguém paga impostos no sentido em que a expressão é usada. Nenhum funcionário público, nenhum pensionista do Estado, nenhum beneficiário de subsídios, prestações ou salários públicos paga impostos líquidos – é, por definição, receptores líquidos do sistema. Os únicos que vêem as suas contas efectivamente debitadas, que têm de transferir dinheiro real de uma conta real para o cofre do Estado, são os empresários e os trabalhadores independentes do sector privado. Esses são os que carregam com o epíteto de “exploradores”, de privilegiados, de gente que “tem de dar a sua parte”. A linguagem é perfeitamente invertida, como num espelho convexo que distorce tudo em benefício do próprio espelho.

    man covering face with mirror
    Foto: Edgar Nunley

    Por fim, e aqui chegamos ao pináculo da criatividade orwelliana, há os conceitos de “custo fiscal” e “despesa fiscal”. Quando o Estado não vos retira a totalidade do que considera ser “seu” – quando existe uma isenção de IRS para jovens, um benefício fiscal para empresas que investem em Investigação e Desenvolvimento, uma redução de taxa para um bem essencial – isso é chamado, com toda a solenidade, de “custo para o Estado”, de “despesa fiscal”, de “esforço do contribuinte colectivo”.

    A implicação é clara e foi totalmente internalizada pela opinião pública: o rendimento que fica nos vossos bolsos é, na realidade, um subsídio que o Estado generosamente vos concede. O Estado tem um direito primário sobre o fruto do vosso trabalho. Quando não o confisca na íntegra, está a fazer-vos um favor, e esse favor tem um custo – o tal “custo fiscal”. É como se um ladrão vos roubasse uma carteira com 250 euros, ficasse com 150, vos devolvesse 100, e tivesse a desfaçatez de dizer que aqueles 100 euros representavam para “um esforço significativo”, “um custo não negligenciável”, “uma despesa que compromete o equilíbrio orçamental do assalto”. Toda a gente à volta assentisse gravemente e concordasse que sim, de facto, o ladrão fizera um sacrifício considerável.

    Se Orwell hoje lesse um qualquer relatório do Conselho das Finanças Públicas, qualquer declaração ministerial sobre “o esforço dos contribuintes”, qualquer notícia sobre “o custo fiscal das deduções à colecta”, chegaria a uma única conclusão: o seu 1984 foi ingenuamente optimista.

    a person holding a wallet in their hand
    Foto: Aleksandrs Karevs

    A Novilíngua que imaginou era ainda demasiado crua, demasiado óbvia. A verdadeira Novilíngua fiscal portuguesa é muito mais sofisticada – porque foi construída não pela força bruta de um partido único, mas pela acumulação sedimentar de décadas de democracia, de burocracia, de corporativismo e de uma classe política que descobriu que manter os parasitados convictos de que também são parasitas é, de longe, o melhor seguro de vida que algum bandido estacionário alguma vez inventou.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • O país do salário único e dos parasitas satisfeitos

    O país do salário único e dos parasitas satisfeitos

    O Banco de Portugal descobriu que os salários em Portugal estão a “comprimir-se”. O salário mínimo vale já 91% do salário mediano – o rácio mais elevado de toda a zona euro –, e o Banco Central alerta, com a cautela de quem não quer ofender ninguém, para as “questões importantes” que isto levanta “relativamente aos incentivos dos trabalhadores e à dinâmica da produtividade da economia”.

    No dia seguinte, o director do ECO, António Costa, escreveu um editorial intitulado “O País do Salário Único”, onde chora lágrimas de crocodilo sobre esta compressão, diagnostica com competência os sintomas, e termina com a prescrição habitual: mais investimento, mais concorrência, empresas mais capitalizadas, menor carga fiscal. Acertado, mas completamente desonesto, não por mentira declarada, mas pela omissão meticulosa das causas que produziram exactamente o que ambos lamentam.

    Comecemos pelo princípio, que é onde a inteligência se distingue da retórica. O contrato de trabalho não é, como a mitologia sindical e os partidos socialistas do sistema insistem em proclamar, uma relação de exploração entre o capital e o trabalho.

    Hand writing with a fountain pen on paper.
    Foto: Shutter Speed

    É uma troca intertemporal. O trabalhador tem preferência temporal elevada – quer consumir hoje. O capitalista tem preferência temporal baixa – adiou o consumo, acumulou poupanças, e está disposto a adiantar poder de compra presente ao trabalhador em troca dos bens futuros que este produzirá. O lucro do capitalista não é o produto de nenhuma espoliação; é o juro implícito nessa diferença de preferência temporal, e o prémio pelo risco de que os bens futuros valham menos do que antecipou.

    Neste quadro, não existe conflito estrutural entre trabalhador e capitalista. O trabalhador sem acesso às poupanças do capitalista seria forçado a esperar pela sua própria produção para consumir – empobrecendo radicalmente. O capitalista sem trabalhador tem poupanças inertes. A troca é mutuamente benéfica. O que pode correr mal não é a troca em si, mas a interferência de terceiros nas suas condições – e é aqui que o Estado português entra em cena.

    Em Portugal, o capitalista que contrata um trabalhador não está apenas a celebrar uma troca voluntária. Está a comprometer as suas poupanças numa obrigação de duração potencialmente perpétua, porque o despedimento é constitucionalmente proibido sem justa causa – e a justa causa exige um processo de instrução tão elaborado, tão lento e tão incerto nos seus resultados que a maioria dos empregadores desiste antes de começar.

    two people shaking hands
    Foto: Cytonn Photography

    A Constituição da República Portuguesa, no seu artigo 53.º, “garante” aos trabalhadores “a segurança no emprego”, transformando o que devia ser um contrato reversível numa servidão mútua com apenas uma saída dignificada: o mútuo acordo, que o trabalhador racional recusa enquanto houver perspectiva de continuar a receber. O capitalista está, portanto, a apostar as suas poupanças num activo que não consegue alienar se a aposta correr mal. O que fazem os agentes racionais quando confrontados com um activo ilíquido e de risco elevado? Oferecem menos por ele. Muito menos.

    O resultado é tão previsível que assombra que o Banco de Portugal e o ECO finjam surpresa. As empresas portuguesas pagam salários mais baixos do que pagariam num mercado livre, não por avareza ou por qualquer propensão cultural para a mesquinhez, mas porque o risco de contratar é extraordinariamente elevado.

    Compensam a diferença com ajudas de custo isentas de contribuições, com quilómetros, com carros da empresa, com seguros de saúde, com despesas de representação – toda a panóplia de remuneração paralela que não aparece nas estatísticas do Eurostat e que torna o Índice de Kaitz de 91% ainda mais distorcido do que parece, porque parte substancial da remuneração real dos decis superiores vive fora dos registos que o Banco de Portugal analisa com tanta seriedade. O Banco Central estuda os dados que o sistema produz; não estuda os dados que o sistema oculta.

    a padlock on a bench with the number 53 on it
    Foto: iridial

    Não é só o despedimento. A segurança social portuguesa, um imposto inconstitucional que ninguém fala, não tem tecto contributivo – é uma singularidade que Portugal partilha com muito poucos países da União Europeia, e que torna o custo efectivo do trabalho qualificado absolutamente proibitivo. Sobre cada euro de salário acima do mínimo, a entidade patronal paga 23,75% de contribuição social, e o trabalhador paga 11%, num total de 34,75% que incide sobre a totalidade do salário sem limite máximo.

    Um engenheiro com 4.000 euros mensais custa ao empregador cerca de 4.950 euros, e recebe líquido pouco mais de 2.700. A diferença – 2.250 euros por mês, 27.000 euros por ano – vai para o Estado, que a redistribui segundo critérios que têm muito pouco a ver com a produtividade de quem a gerou. É neste contexto que o ECO e o Banco de Portugal lamentam a falta de diferenciação salarial e a ausência de incentivos à progressão. A pergunta que nenhum deles faz é: incentivos para quê, exactamente, quando o Estado é o maior sócio de qualquer relação laboral, sem ter posto um cêntimo no negócio e sem correr qualquer risco?

    A compressão salarial não é, como António Costa gentilmente insinua, uma falha de mercado ou uma patologia da negociação colectiva. É a consequência directa e previsível de um conjunto de políticas públicas que tornam o trabalho qualificado caro, o despedimento impossível, e a acumulação de capital um empreendimento de elevado risco com retorno incerto.

    Hand reaching towards floating percentage symbols.
    Foto: Sasun Bughdaryan

    Quando o Estado sobe o salário mínimo de forma agressiva e contínua – como fez na última década –, não está a elevar o rendimento dos trabalhadores mais pobres de forma sustentável. Está a comprimir a estrutura salarial a partir de baixo, forçando as empresas a afectar uma fatia crescente da sua massa salarial ao piso legal, em detrimento dos salários intermédios e superiores. Os trabalhadores dos decis mais baixos cresceram 8% em 2025; os dos decis mais altos cresceram 5%. O BdP regista isto como facto. Nenhum dos dois artigos em análise tem a coragem de perguntar quem decidiu que assim seria, e com que consequências.

    A resposta exige Mancur Olson, que é o economista que o debate público português mais evita, provavelmente porque as suas conclusões são igualmente incómodas. Em “The Logic of Collective Action”, Olson demonstra que grupos pequenos com interesses concentrados organizam-se com uma facilidade que grupos grandes com interesses difusos nunca conseguem igualar. Os sindicatos portugueses representam, na sua maioria, trabalhadores com vínculo permanente em sectores sindicalizados – uma minoria do mercado de trabalho, fortemente concentrada no sector público e em grandes empresas. Mas têm poder de mobilização visível e uma retórica que apropria a palavra “trabalhadores” para designar exclusivamente o seu subconjunto.

    a close up of a chain with a blue sky in the background
    Foto: Sasun Bughdaryan

    Os verdadeiros perdedores da rigidez laboral – os jovens à procura do primeiro emprego, os trabalhadores a recibos verdes, os desempregados de longa duração, os imigrantes sem rede – não têm organização proporcional ao seu número, não têm retórica, e raramente têm voto. A legislação laboral portuguesa é, na sua essência, uma transferência de rendimento dos trabalhadores precários para os trabalhadores com vínculo permanente, executada pelo Estado com o consentimento entusiasmado dos sindicatos e apresentada ao público como conquista social universal. É uma das maiores fraudes do actual regime.

    Em The Rise and Decline of Nations, Olson vai mais longe e demonstra que sociedades estáveis acumulam ao longo do tempo coligações distributivas – grupos de interesse que usam o Estado não para criar riqueza, mas para redistribuir a riqueza extorquida aos pagadores líquidos de impostos a seu favor. Portugal cabe neste modelo com uma precisão que dispensaria qualquer elaboração adicional.

    Décadas de “democracia estável” produziram um acumular de coligações: sindicatos que protegem os seus, ordens profissionais que limitam a concorrência, empresas com acesso privilegiado a contratos públicos e fundos europeus, autarquias que funcionam como máquinas de emprego clientelar, e toda a infra-estrutura associativa e política que sobrevive da transferência fiscal. O resultado é exactamente o que Olson previu: crescimento lento, rigidez estrutural, incapacidade de adaptação, e um Estado que cresce continuamente como árbitro e distribuidor de rendas.

    grayscale photo of man and woman holding their hands
    Foto: Aarón Blanco Tejedor

    O Estado moderno não nasceu de nenhum contrato social voluntário. Nasceu de uma conquista, e a legitimidade veio depois, como narrativa de justificação. O bandido errante saqueia e passa; o bandido estacionário percebe que é mais rentável criar condições para as vítimas produzirem o máximo possível, para poder extrair o máximo possível de forma sustentada. Por isso cria ordem, direitos de propriedade, protecção – não por virtude, mas por interesse próprio de longo prazo.

    A genialidade do Estado moderno é ter substituído esta narrativa crua por outra muito mais sofisticada: a “protecção dos fracos”, a “justiça social”, a “redistribuição benevolente”. Esta narrativa é irrefutável na superfície – quem se opõe a proteger os fracos é imediatamente suspeito de crueldade. Mas é precisamente esta irrefutabilidade que a torna tão eficaz como forma de exercício do poder, e tão perigosa para quem a toma a sério.

    Portugal construiu, sobre esta narrativa, uma sociedade dual. De um lado, os receptores líquidos de impostos: funcionários públicos com vínculos inamovíveis, reformados com pensões que o sistema não financia actuarialmente, beneficiários de transferências sociais, empresas com acesso privilegiado ao pote do saque, e toda a estrutura política, sindical e associativa que vive da transferência fiscal. Do outro lado, os pagadores líquidos: empresas privadas expostas à concorrência, trabalhadores do sector privado sem vínculo, profissionais liberais, e os emigrantes – que partiram porque o sistema os expulsou, e cujas remessas continuam a financiar o sistema que os expulsou. Esta dualidade é estável não por acidente: os receptores têm incentivo enorme a votar, a organizar-se e a pressionar; os pagadores têm incentivo a sair, e saem.

    a close up of a typewriter with a paper that says social security
    Foto: Markus Winkler

    O António Costa do ECO escreve que “a resposta não passa por travar a valorização do salário mínimo, passa por criar condições para que os restantes salários cresçam também. Mais investimento, mais concorrência, empresas mais capitalizadas, maior capacidade de inovação e uma carga fiscal menos penalizadora para quem trabalha e para quem cria emprego.”

    Cada palavra desta frase é correcta. Cada palavra exige, para ser implementada, desfazer exactamente o que as coligações distributivas que definem o presente regime ao longo de décadas. Reduzir a carga fiscal implica reduzir o Estado. Reduzir o Estado implica reduzir os receptores líquidos de impostos. Reduzir os receptores líquidos implica desmantelar as coligações que elegem os governos. O que o editorial não diz – e não pode dizer, porque o ECO tem anunciantes e o director tem relações – é que a receita correcta é politicamente suicida dentro do sistema que produziu o problema.

    O Banco de Portugal, por seu lado, alerta para a compressão com a linguagem asséptica de quem descreve um fenómeno meteorológico. A compressão salarial levanta “questões importantes”. Os incentivos “podem” enfraquecer. A produtividade “pode” ser afectada. Este condicional prudente é o idioma de uma instituição que depende do Estado que analisa, e que por isso nunca nomeia directamente o que todos os dados implicam: que o mercado de trabalho português é uma ficção regulada, onde os preços são fixados administrativamente, os contratos são unilateralmente irrescindíveis, e a remuneração real é parcialmente ocultada para escapar a uma tributação confiscatória. Não é um mercado. É uma economia planificada.

    Abstract red pattern with small yellow dots
    Foto: Zoshua Colah

    A questão que fica, depois de lidos os dois artigos com a atenção que merecem, não é técnica. É moral. Durante quanto tempo pode uma sociedade sustentar a ficção de que protege os trabalhadores, quando o que protege é uma casta de trabalhadores à custa de todos os outros? Durante quanto tempo pode um Banco Central produzir análises sobre sintomas sem nomear as causas? Durante quanto tempo pode um jornalismo económico lamentar os resultados de políticas que nunca questionou quando foram adoptadas? O Índice de Kaitz de 91% não é uma tragédia que chegou de fora. É o produto exacto e previsível de escolhas deliberadas, tomadas com o aplauso entusiasmado de quem hoje derrama lágrimas sobre os seus efeitos.

    Portugal exporta os seus melhores engenheiros, os seus médicos, os seus cientistas – os pagadores líquidos do futuro –, enquanto importa miseráveis analfabetos do terceiro mundo. Ao final de mais de 50 anos de regime socialista, onde as narrativas sobre “salário mínimo e justiça social” imperam, o futuro é negro, pois os parasitas continuam a estrangular o hospedeiro, sem misericórdia.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário
  • A economia da raspadinha

    A economia da raspadinha

    Uma cena repete-se todos os dias nos quiosques portugueses: um jovem aproxima-se da prateleira das raspadinhas. Escolhe uma. Raspa. Não saiu nada. Compra outra. O gesto tornou-se ritual. Não é esperança. É resignação organizada. A raspadinha substituiu a poupança. É o novo plano de reforma. Em muitos casos, é o único plano que resta.

    Os jovens não jogam por preguiça ou decadência moral. Jogam porque perceberam que o sistema deixou de recompensar o comportamento prudente. Poupar já não protege. Trabalhar deixou de bastar. Investir exige horizontes temporais longos num mundo que destruiu qualquer estabilidade. O velho percurso – trabalhar, acumular capital, comprar casa, constituir família – pressupunha uma moeda sólida e regras previsíveis. Esse mundo desapareceu.

    O que faz então um jovem encurralado? O mesmo que faria qualquer pessoa racional perante um jogo viciado: procura um atalho. Compra raspadinhas. Abre contas em plataformas de apostas. Especula em criptomoedas. Compra acções da moda sem perceber balanços, fluxos de caixa ou análise técnica. A lógica é sempre a mesma: tentar obter num instante aquilo que o trabalho deixou de permitir numa vida inteira.

    Para perceber o desespero, é preciso perceber o roubo. O Estado moderno, aliado ao Banco Central e à banca comercial, descobriu uma forma de extracção de riqueza que dispensa violência visível. Não precisa de arrombamentos. Não precisa de pistolas. Basta criar moeda. O dinheiro nasce por decreto e entra primeiro nas mãos de quem está próximo da torneira: bancos, fundos de investimento, gestoras de activos, Estados endividados e grandes grupos ligados ao crédito.

    Entretanto, o salário do trabalhador perde poder de compra sem que ninguém lhe toque na carteira. O fenómeno parece abstracto, mas o mecanismo é simples: dilui-se o valor da moeda. É como acrescentar água ao vinho sem partir a garrafa. Os primeiros a receber o dinheiro novo compram activos antes da subida dos preços. Os últimos – trabalhadores, pensionistas, jovens sem património – recebem apenas a inflação.
    poverty, black and white, emotion, sadness, life, money, pension, age, hands, poverty, money, money, money, money, money
    Foto: Frantisek_Krejci

    Os activos reais ficam concentrados nos mesmos de sempre: imóveis, empresas, acções, terras. O resto da população fica com salários corroídos, crédito caro e impostos crescentes. A reserva fraccionária completa a fraude. O banco recebe depósitos e multiplica crédito sobre dinheiro que não possui. Empresta várias vezes o mesmo que criou do nada. Cobra juros sobre moeda criada através de registos contabilísticos. Quando o sistema implode – como em 2008 – os prejuízos são transferidos para quem trabalha no sector privado, produz e paga efectivamente impostos. O lucro permanece privado. O risco torna-se colectivo.

    Chamam-lhe capitalismo. Mas o capitalismo pressupõe responsabilidade, risco próprio e prejuízo para quem erra. Isto é outra coisa: um sistema de privatização dos ganhos com socialização das perdas. É este mecanismo que explica o preço absurdo da habitação. Não se trata de “falha de mercado”, ganância súbita ou escassez metafísica de casas. Décadas de expansão monetária e crédito artificial inflacionaram o preço dos activos muito acima da evolução dos salários.
    A hand is pointing at a small pink house
    Foto: Jakub Żerdzicki

    Um casal nos anos oitenta conseguia comprar casa com alguns anos de trabalho e poupança. Hoje, muitos jovens olham para vinte ou trinta anos de dívida apenas para entrar no mercado. Fazem-no sabendo que a moeda continuará a perder valor durante o percurso.

    Um aspecto que raramente aparece explicado com clareza no discurso mediático: o dinheiro novo não chega a todos ao mesmo tempo. Chega primeiro ao sistema financeiro. É aí que ocorre a transferência de riqueza. Quem recebe primeiro compra activos antes da inflação. Quem recebe no fim paga preços já inflacionados sem ter beneficiado da expansão monetária. A desigualdade moderna nasce aqui. Não é acidente. Está incorporada na arquitectura da moeda fiduciária.

    Os activos concentram-se nos que já possuem património. Os restantes acumulam dívida. E ainda pagam juros sobre dinheiro criado sem poupança prévia. O jovem português percebe isto intuitivamente, mesmo sem conhecer teoria monetária. Percebe-o quando conclui que trabalhar não basta para comprar casa. Percebe-o quando adia filhos porque não consegue sustentar sequer a própria independência. Percebe-o quando vê o salário desaparecer entre renda, impostos e inflação.

    burned 100 US dollar banknotes
    Foto: Valery

    Portugal tornou-se um país hostil à formação de família. O agregado mais penalizado pelo sistema fiscal é precisamente o que sustenta a sociedade: jovens trabalhadores do sector privado com filhos pequenos. Pagam IRS, IVA, IMI, contribuições para a Segurança Social e uma sucessão interminável de taxas directas e indirectas. Financiam uma máquina estatal gigantesca que depois lhes diz que “não há recursos” para apoiar maternidade, natalidade ou habitação.
    A velha regra tinha uma promessa implícita: trabalhar, poupar, construir uma vida estável e envelhecer com dignidade. Essa regra foi destruída. Quando a moeda perde valor, as preferências temporais encurtam. Ninguém quer esperar vinte anos por um objectivo que se afasta mais depressa do que a capacidade de o alcançar. Poupar deixa de fazer sentido. O horizonte encolhe. O presente engole o futuro.

    A destruição da moeda arrasta consigo hábitos, instituições e até vínculos familiares. A inflação não destrói apenas riqueza. Destrói civilização. Portugal é um retrato acabado desse processo: envelhecimento acelerado, colapso da natalidade, emigração dos mais qualificados e dependência crescente de imigração massiva do terceiro mundo para sustentar um sistema económico incapaz de reproduzir a própria população.

    piggy bank, gold, money, finance, banking, currency, cash, pig, investment, wealth, savings, financial, save, economy, deposit, invest, loan, investing, rich, profit, fund, safe, gold, money, money, money, money, money
    Foto: QuinceCreative

    Eis que surge a raspadinha. O casino portátil. A aposta instantânea. O bilhete colorido vendido como esperança acessível. A ironia é perfeita: o mesmo Estado que asfixia salários e destrói poupança tornou-se um dos maiores beneficiários do jogo. Através da Santa Casa, o Estado monopoliza lotarias e raspadinhas, ficando com uma fatia colossal de cada aposta antes sequer de existir prémio.

    Primeiro destrói-se a estabilidade económica. Depois vende-se desespero em papel plastificado. Poupar exige moeda estável. Investir exige previsibilidade. O jogo exige apenas desespero. É apenas isso que sobra a muitos jovens portugueses.

    Não se trata de estupidez colectiva. Trata-se de adaptação racional a um sistema que rompeu a ligação entre esforço e recompensa. Numa sociedade onde o trabalho perdeu capacidade de gerar segurança, o golpe de sorte transforma-se na última forma de mobilidade social imaginável.

    person holding black and green compass pointing to west
    Foto: Aron Visuals

    A cultura do casino não nasceu por acaso. Foi produzida. Quando o sistema pune a prudência, recompensa o endividamento e transforma activos financeiros em instrumentos de especulação permanente, cria-se uma sociedade de curto prazo, ansiedade permanente e baixa confiança.

    O jovem que raspa bilhetes no quiosque não acredita no futuro. E talvez seja essa a acusação mais grave que se pode fazer ao regime económico contemporâneo. Porque uma sociedade saudável pode sobreviver à pobreza temporária. O que não sobrevive é à destruição da esperança racional.

    Quando um povo deixa de acreditar que o esforço compensa, resta apenas o jogo. O prémio pode nunca sair. Mas o ladrão Estado já recebeu a aposta.

    Luís Gomes é gestor (Faculdade de Economia de Coimbra) e empresário