O dinheiro europeu destinado a financiar o Plano de Recuperação e Resiliência (PRR) e outros projectos suportados por fundos da União Europeia entrou em 2025 acompanhado por uma novidade tentadora para a Administração Pública: os contratos deixaram, em regra, de ter de aguardar pela decisão do Tribunal de Contas para começarem a produzir efeitos e até para serem pagos.
A leitura dos primeiros processos sugere que algumas entidades públicas tomaram a dispensa de visto prévio por uma espécie de salvo-conduto: Bruxelas queria o dinheiro executado depressa e, por momentos, houve quem parecesse concluir que a pressa também dispensava regras. O Tribunal de Contas tratou de desfazer o equívoco no primeiro mês completo do novo regime.
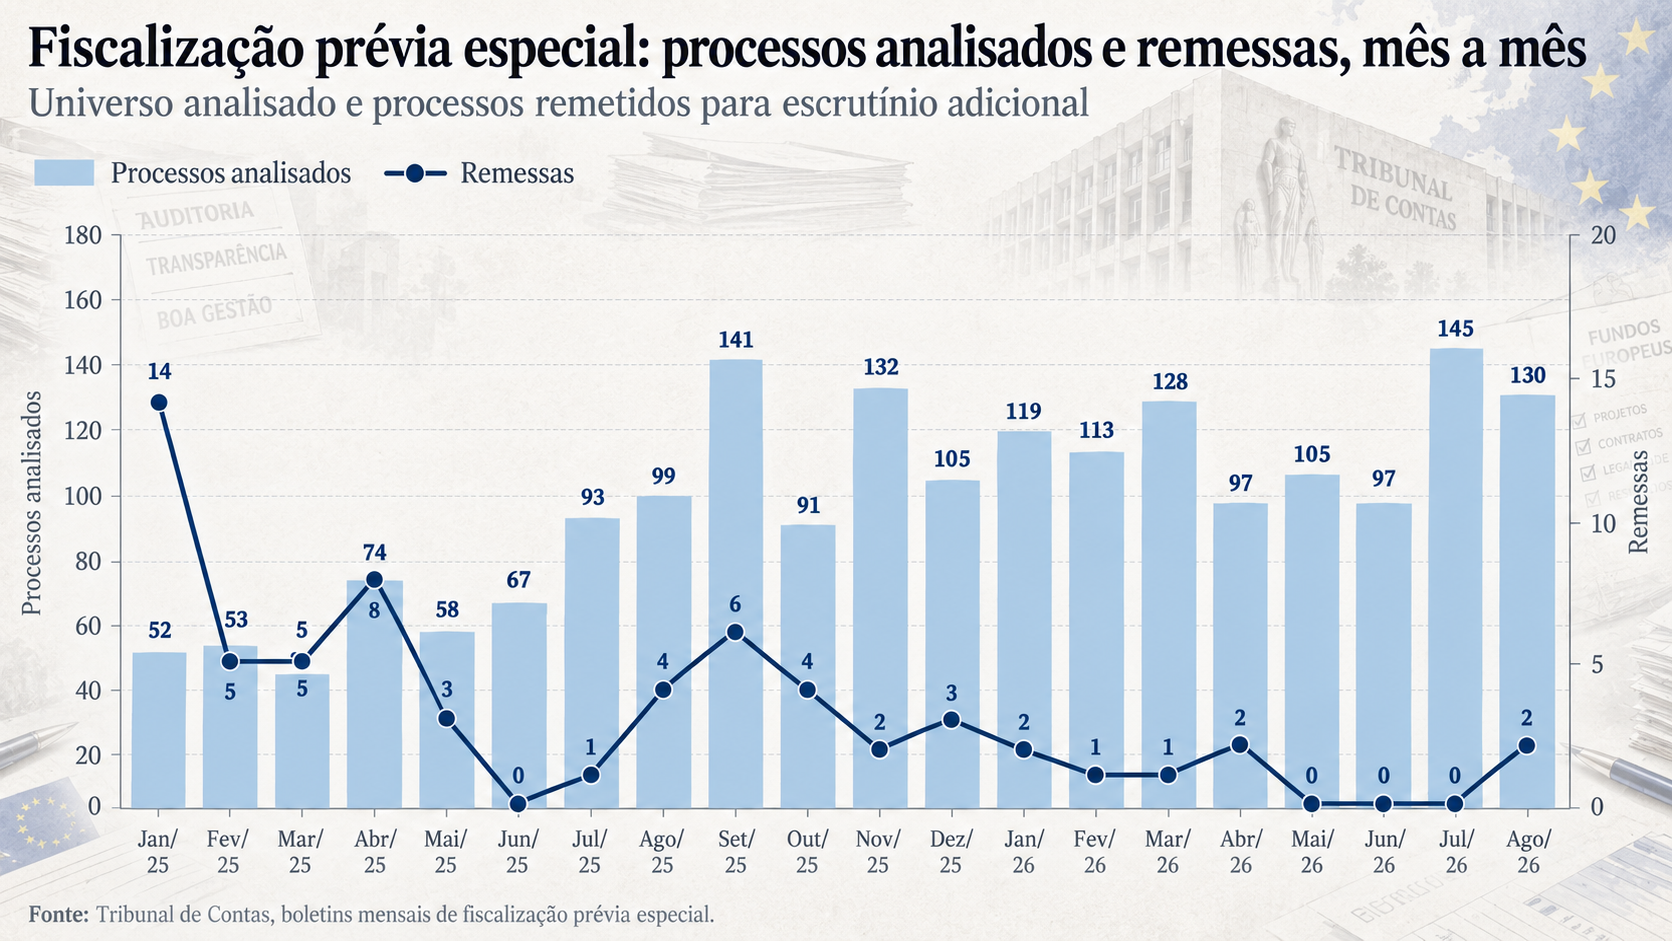
Não houve meiguice. Em Janeiro de 2025, o Tribunal cortou logo “o mal pela raiz”: pegou em 14 dos 52 processos analisados — 26,9%, mais de um em cada quatro — e remeteu-os para eventual apuramento de responsabilidades financeiras e/ou fiscalização concomitante. Em valor, representavam 50,1 milhões de euros, quase um terço de todo o dinheiro fiscalizado nesse mês.
Mas convém recuar na história para perceber como o Governo de Luís Montenegro deu sinais de que podia haver ‘bar aberto’ com fundos públicos só porque havia ‘urgência’ em aproveitar os dinheiros de Bruxelas. Em Setembro de 2024, o então ministro dos Assuntos Parlamentares, Pedro Duarte, e o ministro Adjunto e da Coesão Territorial, Castro Almeida, levaram ao Parlamento uma proposta de lei com um argumento sem rodeios na exposição de motivos: Portugal enfrentava uma “contínua urgência na execução dos fundos europeus, sob pena da sua perda”, e a fiscalização prévia pelo Tribunal de Contas constituía uma das áreas onde o quadro legal deveria mudar.
Até então, muitos contratos financiados pelo PRR só podiam avançar, executar pagamentos e assumir plenamente os seus efeitos depois do visto. A solução governamental consistiu em criar uma fiscalização prévia especial que mantinha o Tribunal no circuito, mas retirava ao controlo a sua principal característica preventiva: esperar pela decisão antes de executar.

O Tribunal de Contas avisou, aliás, antes da aprovação da reforma. Num parecer entregue ao Parlamento em Outubro de 2024, a Comissão Permanente contestou a ideia de que o controlo prévio estivesse a bloquear o PRR. Com efeito, os actos e contratos eram decididos, em média, em 12 dias úteis, muito abaixo dos 30 dias ao fim dos quais a lei fazia formar visto tácito. Mais: o Tribunal de Contas considerava preferível manter o regime comum para contratos do PRR superiores a 750 mil euros, precisamente porque estava em causa “o dispêndio de avultados recursos financeiros num curto espaço de tempo”. Ou seja, o Governo queria acelerar e culpava o Tribunal de Contas; o Tribunal de Contas respondia que a demora não estava, em regra, ali.
A maioria parlamentar foi obtida porque o Partido Socialista, Iniciativa Liberal e PAN se abstiveram, pelo que os votos contra do Chega, Bloco de Esquerda, PCP e Livre foram insuficientes para derrotar os votos favoráveis dos partidos do Governo Montenegro. E no dia 16 de Dezembro de 2024 entraria então em vigor a nova lei, que até acabou por alargar o regime aos actos e contratos destinados a projectos financiados ou co-financiados por fundos europeus, e não apenas ao PRR. Com efeito, à boleia do PRR, o artigo 17.º-A estabeleceu a regra decisiva: “são eficazes e podem produzir todos os seus efeitos” os contratos celebrados “antes da decisão do Tribunal de Contas”. A execução física e financeira podia, portanto, começar enquanto os juízes ainda analisavam a legalidade da contratação.
O Governo não aboliu o controlo, porque isso contrariaria fundamentos legais; mudou-lhe apenas o momento e reduziu os casos em que o Tribunal de Contas conseguiria travar de imediato a contratação. Mas a ‘guilhotina’ ficaria apenas reservada a duas situações extremas: ausência total do procedimento de contratação exigido ou assunção de encargos sem cabimento orçamental. Nestes casos, o Tribunal declararia a improcedência e os efeitos do contrato cessariam de imediato, algo que seria raríssimo. Em suma, as entidades públicas confiaram em que, perante factos consumados — como o início das obras —, quase tudo passaria sem celeuma.
O efeito inicial foi, porém, o contrário do que a simplificação do regime poderia fazer supor. Na prática, frustrou as pretensões do Governo Montenegro com o ‘truque’ do regime especial. Em Janeiro de 2025, primeiro mês completo de aplicação das novas regras, o Tribunal de Contas analisou 52 processos: 27 tiveram procedência simples — isto é, sem objecções que justificassem recomendações ou escrutínio adicional —, sete receberam procedência com recomendações — permitindo o prosseguimento do contrato, mas com advertências ou correcções assinaladas pelo Tribunal —, 14 foram remetidos para apuramento de responsabilidades financeiras e/ou fiscalização concomitante — por terem sido detectados indícios que justificavam investigação adicional — e quatro tiveram outros desfechos, como arquivamento, devolução ou extinção do processo. Nenhum recebeu improcedência — decisão que, nos casos legalmente previstos, impede o contrato de produzir efeitos.
Ou seja, mais de um em cada quatro processos analisados nesse primeiro mês — 26,9% — seguiu, assim, para escrutínio adicional, representando 31,6% do valor então apreciado. Isto terá assustado os políticos, que corrigiram rapidamente os procedimentos para evitar dissabores futuros com o apuramento de responsabilidades financeiras. Assim, em Fevereiro de 2025, a proporção de processos remetidos para apuramento de responsabilidades financeiras ou fiscalização concomitante caiu logo para 9,4%, mantendo-se próxima dos 10% em Março e em Abril. Em Maio passou para 5,2% e para zero em Junho, mantendo-se abaixo dos 5% em todos os meses do segundo semestre.
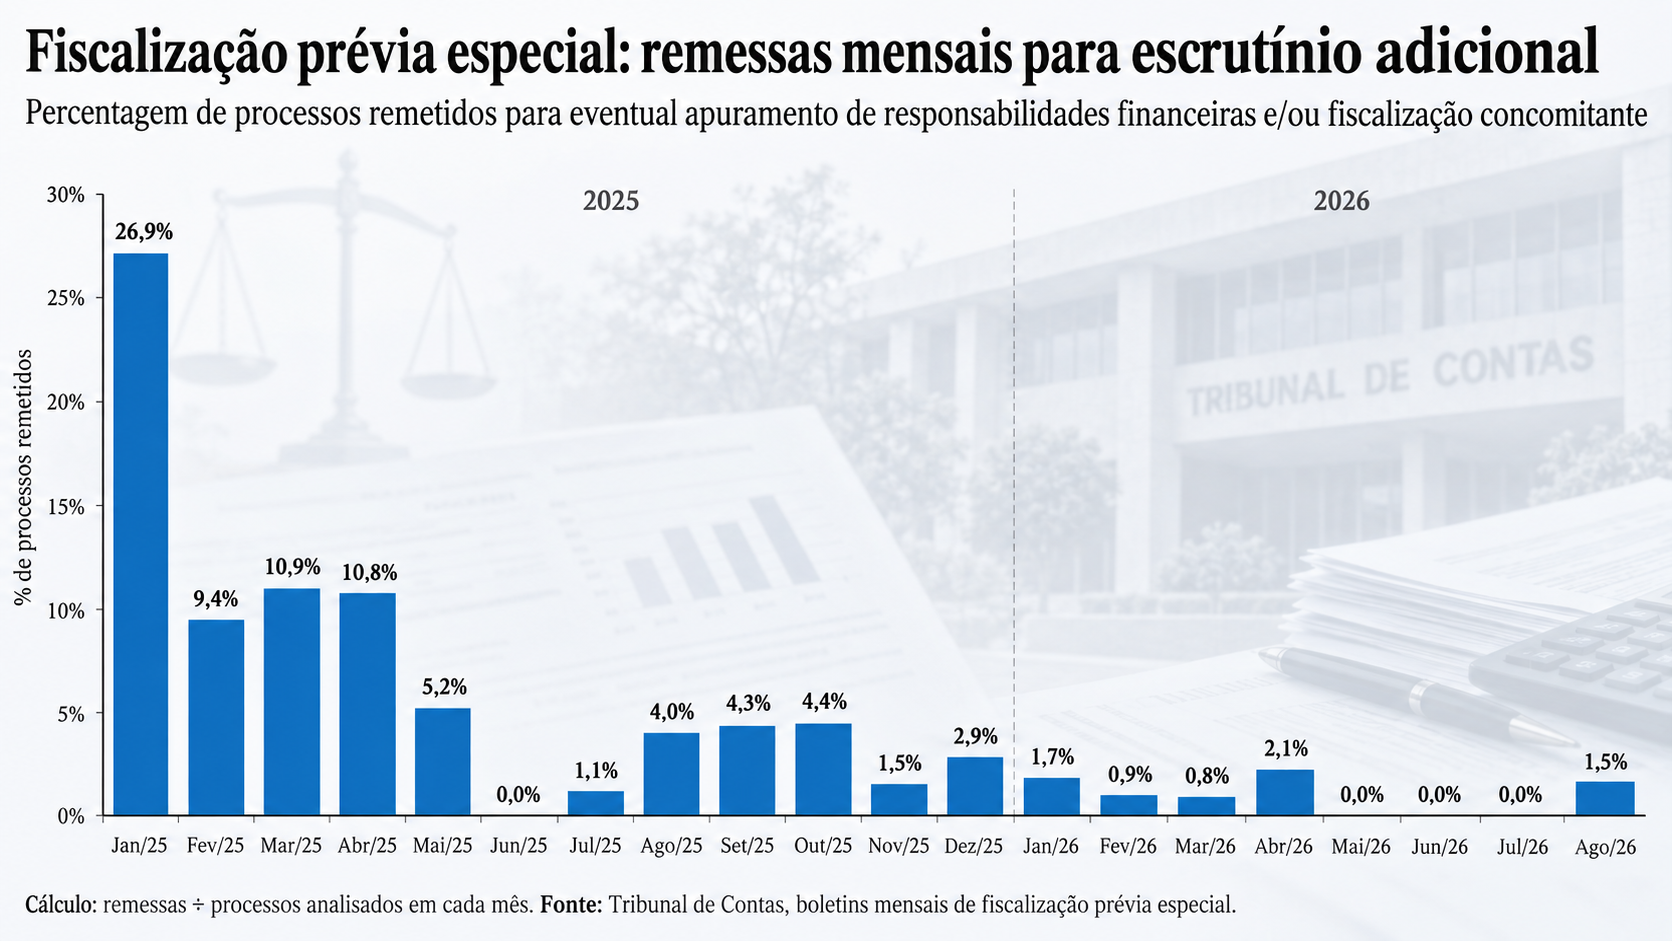
Visto por trimestres, o movimento torna-se ainda mais nítido: 15,9% dos processos seguiram para escrutínio adicional no primeiro trimestre de 2025, 5,5% no segundo, 3,3% no terceiro e apenas 2,7% no quarto. No final do primeiro trimestre, as remessas já somavam 24 processos; no fecho do ano chegariam a 55, envolvendo 262,7 milhões de euros.
Os números sugerem que as entidades públicas foram obrigadas a ‘aprender’ a trabalhar dentro do novo regime: a liberdade para executar contratos sem aguardar pelo controlo prévio não significava liberdade para ignorar as regras.
Numa análise mais fria, a ‘via rápida’ criada pelo Governo funcionou: quase nenhum contrato ficou parado, mas o controlo não desapareceu, deslocando-se, em muitos casos, para uma fase posterior da execução. E os primeiros meses mostraram que, quando se retirou o travão da fiscalização prévia do Tribunal de Contas, uma parte significativa da Administração Pública precisou de algum tempo para perceber que a aceleração dos fundos europeus não vinha acompanhada por uma suspensão das regras.
Um caso paradigmático ajuda a perceber como uma obra aparentemente normal acabou num processo de apuramento de responsabilidade financeira, depois de autarcas terem pensado que, com o regime especial, tudo seriam ‘favas contadas’. O município de Pombal quis requalificar a Escola Gualdim Pais, numa empreitada adjudicada por cerca de 4,5 milhões de euros, mais IVA. O projecto tinha financiamento do PRR, mas esse dinheiro ainda não estava garantido quando a Câmara decidiu abrir o concurso, em 14 de Março de 2024. A confirmação do apoio europeu, no valor elegível de cerca de 4,11 milhões de euros, só chegou três meses depois, em 21 de Junho.
Aqui surgia o primeiro problema. Antes de uma entidade pública decidir contratar uma obra, tem de verificar se existe verba inscrita no orçamento para suportar a despesa. Esse registo chama-se “cabimento”: não significa que o dinheiro tenha de estar já na conta bancária, mas significa que o orçamento tem de comportar aquela despesa. Em Pombal, a Câmara abriu o concurso em Março sem esse cabimento prévio e o registo só apareceu em 1 de Agosto. Para o Tribunal de Contas, a sequência estava invertida: primeiro garante-se cobertura orçamental, depois decide-se contratar.
A Câmara tentou uma explicação ousada: o calendário do PRR obrigava a que a obra estivesse física e financeiramente concluída até 30 de Junho de 2026 e a candidatura precisava de demonstrar “maturidade”, isto é, que o projecto já tinha condições para avançar. Pombal tentou, por isso, fazer correr duas coisas ao mesmo tempo: lançou o concurso enquanto aguardava a decisão sobre o financiamento europeu, mas colocou uma salvaguarda — a adjudicação só ocorreria se a candidatura ao PRR fosse aprovada. Se Bruxelas não financiasse, o procedimento seria extinto e a obra não avançaria. Na óptica municipal, esta era a forma de não perder meses preciosos à espera da aprovação.
O Tribunal rejeitou esse raciocínio por uma razão simples: a lei não prevê uma excepção às regras orçamentais apenas porque a decisão de contratar fica sujeita a uma condição futura. A Câmara podia querer ganhar tempo, mas não podia abrir um concurso para uma despesa sem ter previamente assegurado a respectiva cobertura no orçamento. A urgência em cumprir o calendário europeu, escreveu o Tribunal, não se sobrepunha às normas relativas ao cabimento da despesa.
A questão não terminou aí. Quando chegou o momento de adjudicar a empreitada, em 2 de Agosto, apareceu um segundo problema. Como a obra se prolongaria por 2025 e 2026, a Câmara precisava também de autorização suficiente para assumir encargos nesses anos futuros. A Assembleia Municipal tinha aprovado compromissos plurianuais em Abril, mas os valores então previstos não chegavam para acomodar a calendarização financeira que resultou da proposta vencedora. O reforço necessário — mais 152 mil euros para 2025 e mais 1,821 milhões para 2026 — só foi autorizado pela Assembleia Municipal no final de Novembro, quase quatro meses depois da adjudicação. Para o Tribunal, também aqui a ordem legal estava trocada: a autorização para suportar os encargos futuros devia existir antes de a Câmara adjudicar o contrato, e não ser corrigida depois.
O caso passou a ter outro peso porque não se tratava de uma matéria nova para Pombal. Entre 2011 e 2012, o Tribunal de Contas já tinha dirigido nove recomendações ao município sobre cobertura orçamental, chegando a deixar escrito que, em futuros procedimentos, a autarquia deveria assegurar a verba necessária “à data da abertura do procedimento”. Em Março de 2024, doze anos depois, a Câmara voltou a abrir um concurso sem cabimento prévio.
Quando a Lei n.º 43/2024 entrou em vigor e criou o novo regime de fiscalização prévia especial para contratos financiados por fundos europeus, este processo já estava no Tribunal de Contas ao abrigo do regime normal. Em 2 de Janeiro de 2025, transitou para a nova fiscalização. E talvez a autarquia de Pombal achasse que se livraria de problemas. Não foi assim. Catorze dias depois, os juízes decidiram remetê-lo para apuramento de eventuais responsabilidades financeiras. O problema deixava, assim, de ser apenas a regularidade do contrato e passava a abranger a eventual responsabilidade pessoal dos autarcas que tinham votado as deliberações.
O relatório do Tribunal de Contas concluiu que as duas ilegalidades — contratar sem cabimento prévio e adjudicar sem autorização suficiente para os encargos plurianuais — eram susceptíveis de constituir infracções financeiras. Identificou como eventuais responsáveis o presidente e os vereadores que votaram favoravelmente as decisões. A responsabilidade acabou relevada pelo Tribunal, atendendo, entre outros factores, à ausência de dolo e à antiguidade das recomendações anteriores, pelo que ninguém foi condenado nem multado. Ficou, porém, assente o essencial: a pressão para não perder os fundos do PRR não permitia inverter as regras básicas da despesa pública.
Houve também casos exemplares e rocambolescos com institutos públicos integrados na administração indirecta do Estado e abrangidos pelo regime especial, embora não do PRR, mas de um outro fundo comunitário. Em Setembro de 2024, o Instituto da Segurança Social (ISS) celebrou com a OS GRANTE – Indústria & Distribuição Alimentar um contrato de quase 1,3 milhões de euros para o fornecimento de pescada destinada ao Fundo Europeu de Apoio às Pessoas Mais Carenciadas. À primeira vista, a escolha da empresa parecia ter uma explicação: um tribunal administrativo tinha dado razão à OS GRANTE num litígio relacionado com um concurso anterior e ordenara ao Instituto que lhe adjudicasse a proposta. O próprio acórdão do Tribunal de Contas reconstitui todo esse percurso.
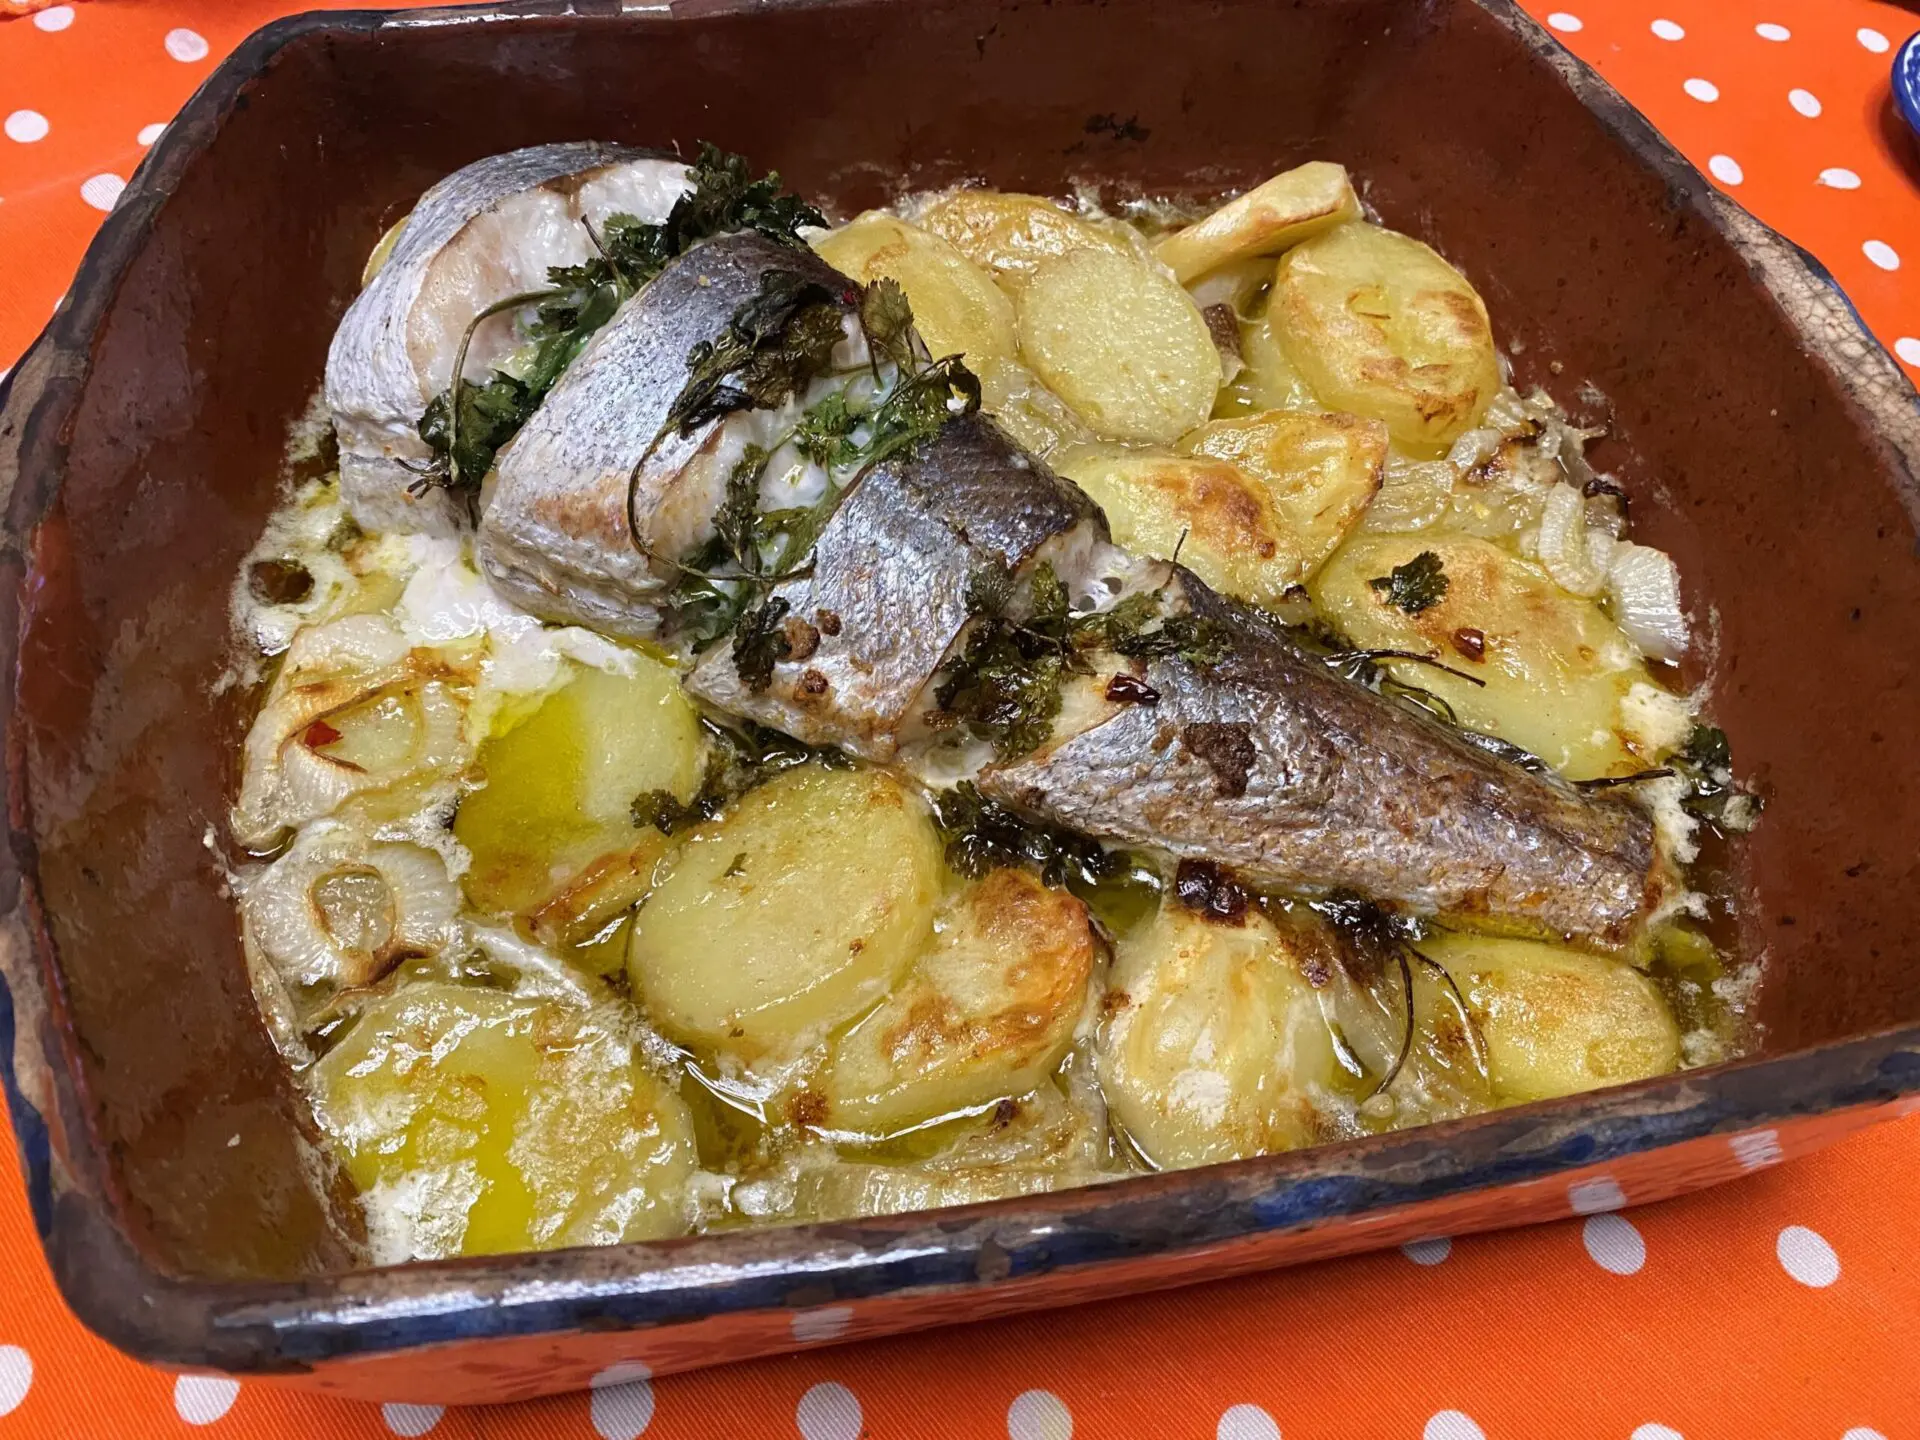
A história começara num concurso lançado em 2020. A OS GRANTE acabaria classificada em segundo lugar, atrás da espanhola Plataforma FEMAR. Contestou a adjudicação e levou o caso ao Tribunal Administrativo e Fiscal de Leiria. Enquanto a acção decorria, o ISS conseguiu levantar o efeito suspensivo, celebrou o contrato com a FEMAR em Julho de 2022 e o fornecimento acabou integralmente executado em Outubro de 2023. Só em Junho de 2024 chegou a decisão judicial sobre aquele concurso: o tribunal anulou a adjudicação à FEMAR e determinou que o ISS adjudicasse a proposta da OS GRANTE.
O problema estava no calendário — e no facto de a pescada não só já ter sido pescada como também já ter sido comida. De facto, quando a sentença chegou, o contrato resultante do concurso já tinha produzido todos os seus efeitos: a pescada fora fornecida e o negócio encontrava-se encerrado. O próprio Tribunal de Contas considerou existir uma “impossibilidade objectiva de execução da sentença”, porque já não era possível reconstituir a situação como se a adjudicação inicial nunca tivesse ocorrido.
O ISS entendeu, porém, que podia executar a parte restante da sentença através de uma nova compra à OS GRANTE, talvez para evitar indemnizações e um novo calvário em tribunais. Em Agosto de 2024, o Conselho Directivo do ISS aprovou a adjudicação e, em Setembro, celebrou um novo contrato. O raciocínio parecia simples: se o tribunal tinha concluído que a OS GRANTE deveria ter vencido o concurso anterior, o Instituto considerou que podia agora contratar com essa empresa.
Foi esse salto que o Tribunal de Contas rejeitou. A sentença do Tribunal Administrativo dizia que a OS GRANTE deveria ter recebido o contrato resultante do outro concurso, mas não conferia ao ISS uma autorização permanente para celebrar, anos depois, outro contrato com a mesma empresa. Como escreveu o Tribunal de Contas, tratando-se de “um contrato novo”, este tinha necessariamente de ser precedido por um procedimento próprio de formação. No caso concreto, não existira novo concurso nem sequer um ajuste directo devidamente instruído, com os respectivos pressupostos, actos preparatórios e decisões.
A diferença mostrava-se decisiva. Uma coisa seria o ISS ter escolhido um procedimento de contratação e cometido irregularidades dentro desse procedimento. Outra, bastante mais grave, consistia em celebrar o novo contrato sem qualquer procedimento pré-contratual que juridicamente o sustentasse. O Tribunal de Contas qualificou expressamente a situação como “preterição total do procedimento legalmente exigido”, considerando-a causa de nulidade do contrato.
Esta situação constitui, aliás, uma das excepções mais duras do novo regime. Quando ocorre uma “preterição total de procedimento de formação do contrato”, a lei não permite simplesmente que o negócio prossiga acompanhado de recomendações ou seja remetido para fiscalização posterior. O Tribunal deve proferir uma decisão de improcedência, da qual resulta a “imediata cessação dos efeitos dos actos ou contratos”. Essa formulação consta do próprio sumário do acórdão. Em 4 de Fevereiro do ano passado, o contrato de 1,28 milhões de euros foi travado e nem o recurso teve sucesso.
Estes casos mostram, assim, onde estava a fronteira da via rápida criada em 2024. O novo sistema aceita que muitos contratos financiados por fundos europeus avancem enquanto eventuais ilegalidades são analisadas posteriormente. Mas não admite que avance um contrato quando falta o próprio procedimento que deveria ter permitido escolher legalmente o fornecedor. No caso da pescada do ISS, não estava em causa uma regra mal cumprida dentro de um concurso: faltava o concurso — ou outro procedimento legalmente admissível — que sustentasse aquele novo contrato.
Pombal e Segurança Social mostram, assim, dois graus diferentes da mesma realidade. No primeiro caso, a pressão para demonstrar “maturidade” e cumprir os prazos do PRR levou o município a avançar antes de estarem asseguradas todas as condições orçamentais exigidas por lei. O contrato não foi travado, mas o processo entrou no terreno muito menos confortável do apuramento de responsabilidades financeiras, com identificação dos titulares dos cargos que tinham participado nas decisões. No segundo, a ausência total de um novo procedimento de contratação ultrapassou a linha vermelha que o legislador conservara: o Tribunal declarou a improcedência e fez cessar os efeitos do contrato.
Os primeiros meses do novo regime mostram, de resto, que a “via rápida” foi inicialmente entendida por algumas entidades públicas como uma margem de liberdade bastante maior do que aquela que a lei realmente concedera. A dispensa de esperar pelo visto prévio não significava uma dispensa das regras de contratação, de cabimento ou de responsabilidade financeira. Quando começaram a surgir remessas para fiscalização concomitante e apuramento de responsabilidades, a percentagem desses casos caiu rapidamente.

Enfim, alguns autarcas e dirigentes perceberam que a simplificação processual não eliminara o risco pessoal nem o escrutínio posterior. A evolução sugere precisamente uma das funções centrais do Tribunal de Contas: não apenas detectar ilegalidades depois de praticadas, mas produzir um efeito dissuasor sobre a forma como o dinheiro público é gasto. A via ficou mais rápida; a lei não saiu da estrada.
Uma única reserva de rigor: a frase “Isto terá assustado os políticos, que corrigiram rapidamente os procedimentos” continua a estabelecer uma relação causal que os números, por si só, não provam. Eles demonstram a queda acentuada das remessas; não demonstram o motivo dessa queda. Se quiseres manter máxima blindagem factual, substituiria apenas “que corrigiram” por “seguindo-se uma rápida correcção dos procedimentos”.